8月份中国各地的国产双酚A价格下跌
unSirs的价格数据和市场评论,8月份中国国内双酚A
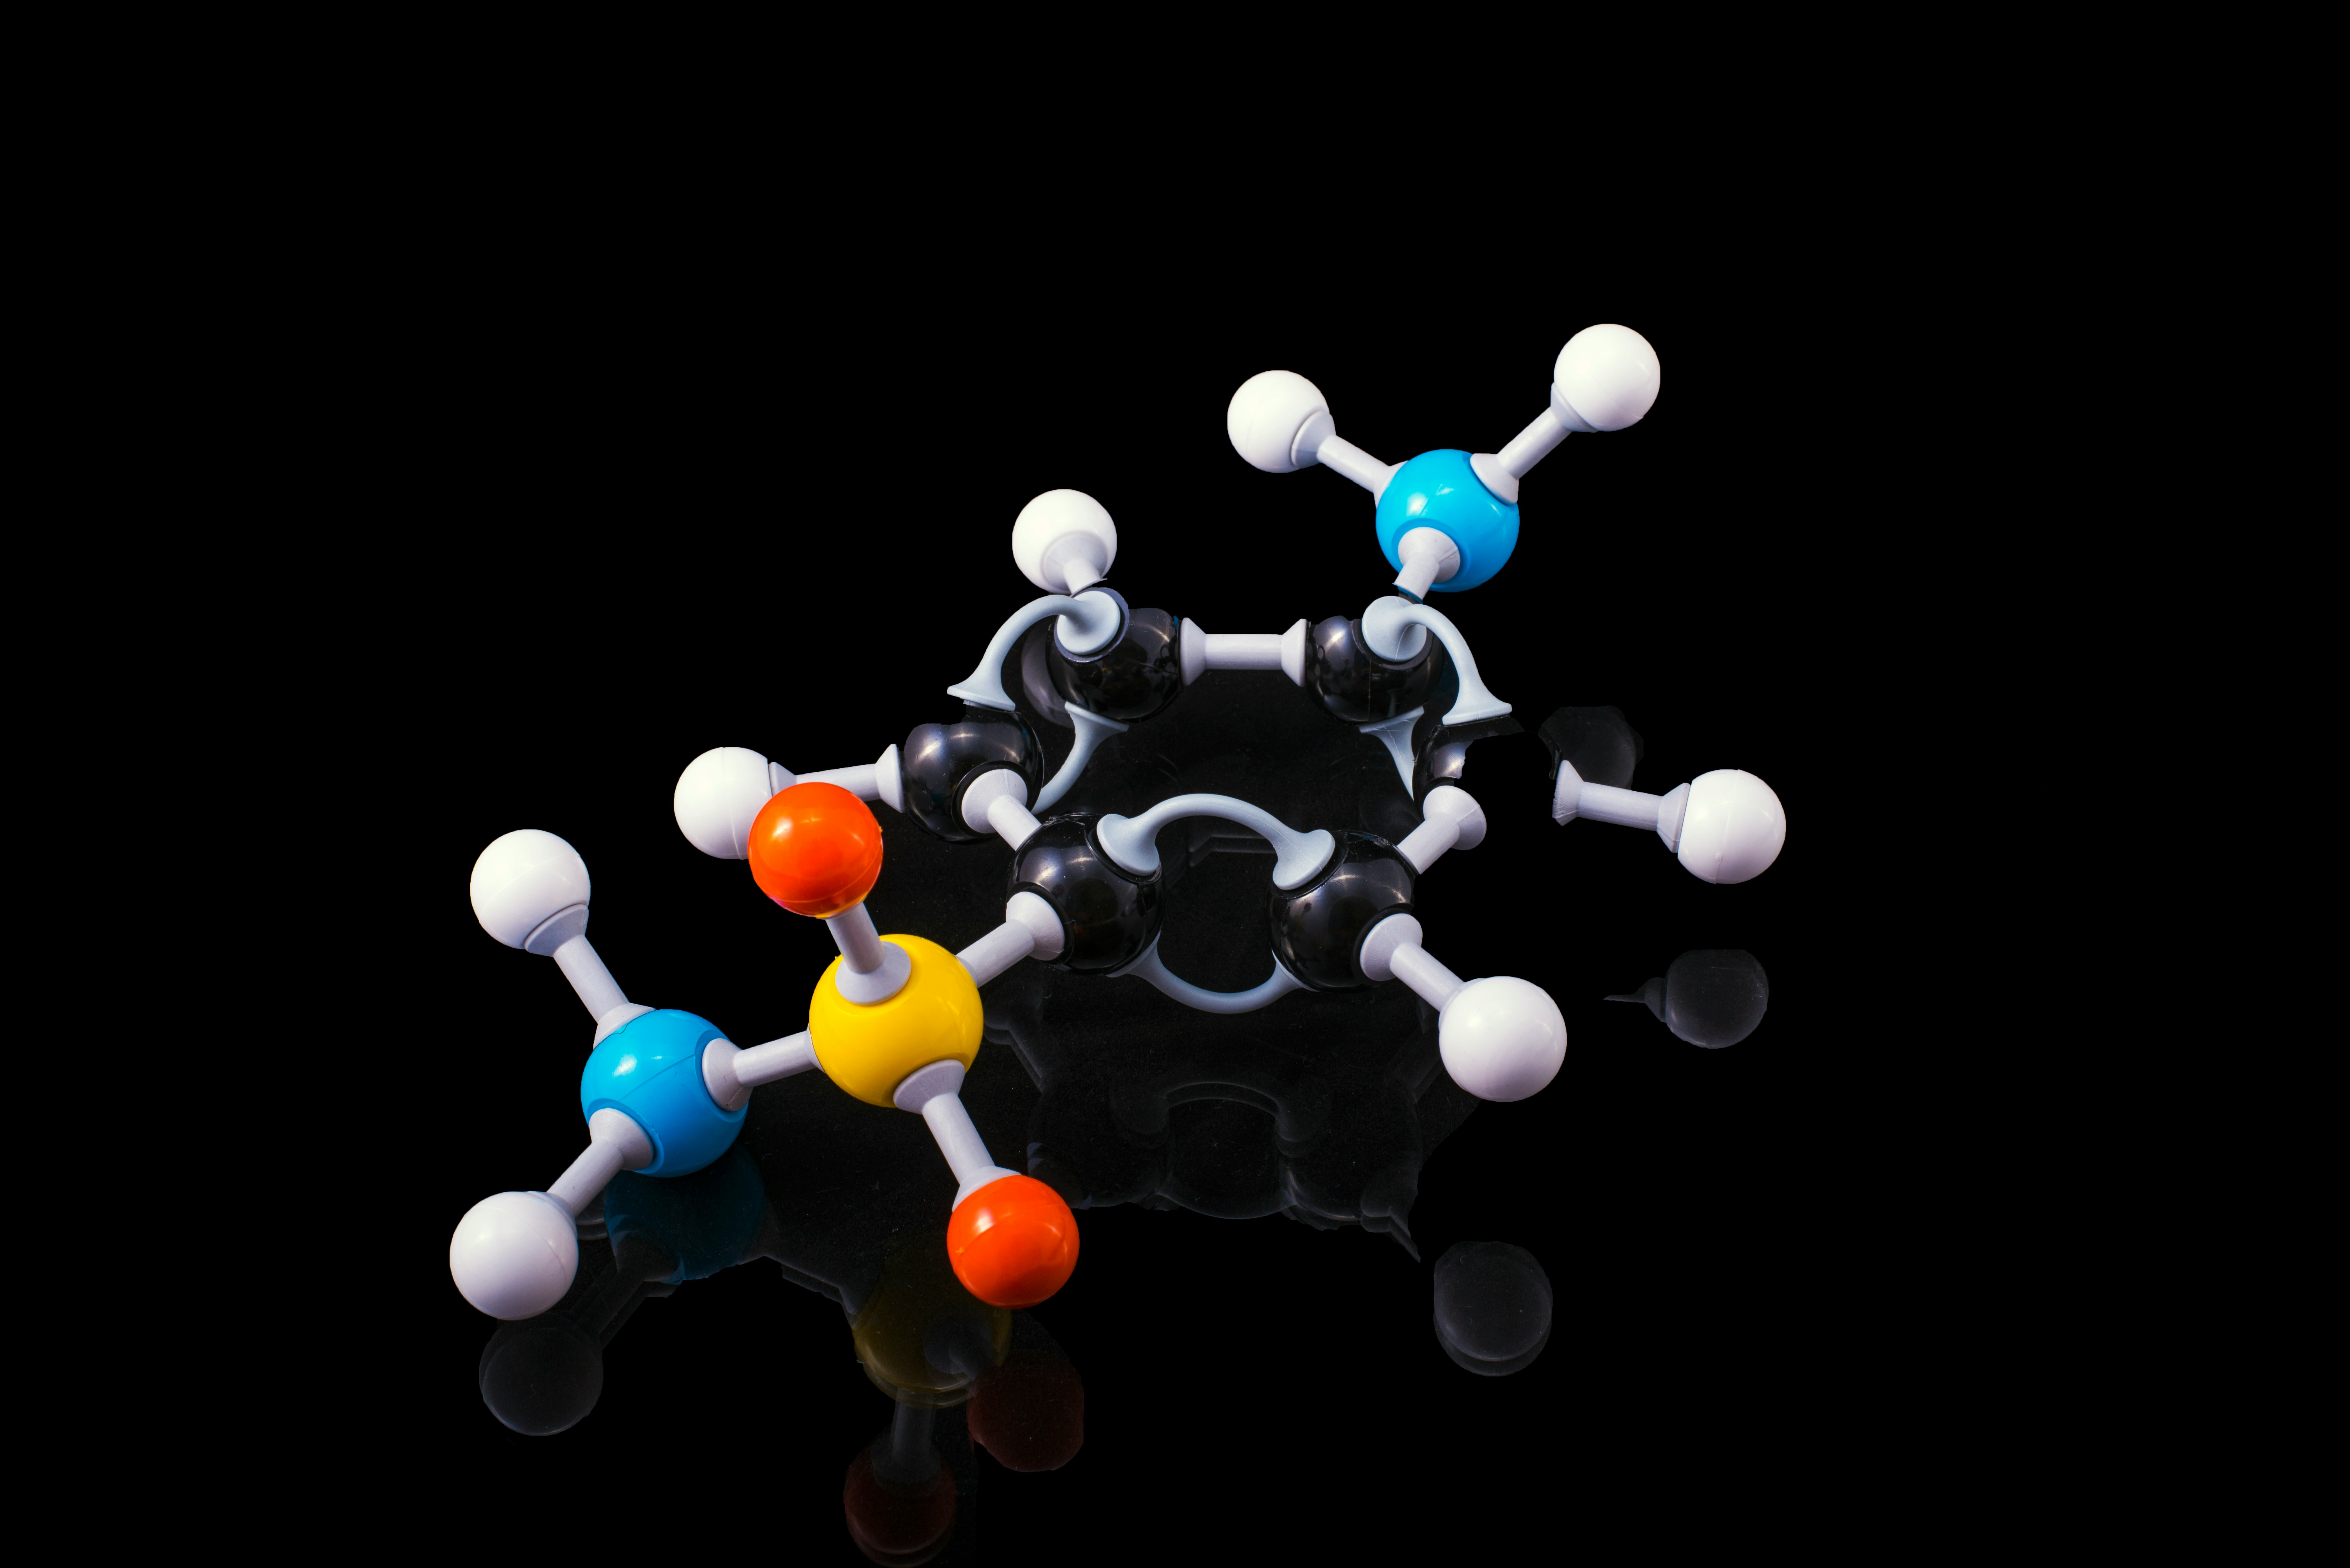
(BPA)的价格数据和市场评论显示,截至8月,中国国内双酚A(BPA)市场走低。在本月开盘时,华东地区现货谈判约为每吨9,750元人民币,在此期间中期大幅走弱,本月收盘于每吨约9,200-9,350元人民币的较低区间。每吨净下跌约300-400元人民币,反映了一种熟悉的夏末模式:需求旺季下游补货有限,供应充足,交易心理从价格支持转向
减少库存。双酚 A 是聚碳酸酯和环氧树脂的关键中间体。因此,其价格走势是衡量这两个主要下游链以及为双酚 A 生产提供动力的苯酚-丙酮上游复合物的近期晴雨表。8月份的疲软表明,聚碳酸酯和环氧树脂的需求都没有产生足够的吸引力,无法以夏季初的较高价格水平吸收现有分子
。本月价格走势
市场在8月份开盘时,7月份的强劲表现延续了一定程度的剩余稳定性。事实证明,这种支持是短暂的。到月中,由于买家保持谨慎态度,卖家对有限现货业务的竞争更加活跃,报价和交易水平有所下降。在本月的最后三分之一,价格稳定在下降的水平,华东地区的主流交易价格在每吨9,200-9,350元人民币之间。整体月度波动是明显的下降,而不是波动的上下波动
模式。区域差异也遵循同样的方向。尽管华东、华南和其他消费地区的绝对水平各不相同,但前进方向是一致的:下行压力主要集中在国内主要市场。
对于@@
许多双酚 A 终端用途而言,八月非旺季的需求侧疲软
是传统的非高峰期。与建筑业相关的环氧树脂需求季节性平静,某些耐用品和汽车应用中的聚碳酸酯消费通常在秋季补货周期之前放缓。SunSirs的评论强调,下游吸收不足是无法维持高价格势头的主要原因。加工商和树脂生产商更愿意减少现有库存,而不是按月初的价格水平建立新的仓位。这种谨慎的立场使生产商和贸易商对清算量负有更大的责任。当下游买盘兴趣仅为适度时,市场的重心就会从卖方为报价辩护转移到参与者争夺可用订单,这正是8月下半月观察到的动态
。
供应和成本背景
国内双酚A产能仍然很大。营业利润率会对利润率产生影响,但绝对销量潜力足够高,在进口不激进的情况下,即使是中等的运行率也可以满足当前的需求。上游苯酚和丙酮的价值会影响生产经济学;当这些成本的上升不足以迫使大规模降息时,双酚 A 的供应往往会保持充足。8月,按现行价格计算,生产可用性和软需求之间的平衡向供过于求的方向倾斜,这促使观察到的回调
。进口交易量和套利窗口也起着作用。当国内价格疲软时,海外货物进入中国市场的动机就会减弱,这最终可以帮助市场再平衡——但前提是
国内调整已经发生。对聚碳酸酯和环氧树脂链的影响
降低了双酚A价格降低了聚碳酸酯和环氧树脂生产商的原料成本。在短期内,如果树脂价格本身保持稳定或下跌速度更慢,这可以支撑树脂利润率。但是,如果压制BPA的同样需求疲软也影响到树脂消费,则成本方面的缓解可能会被下游销售价格的疲软所抵消。在苯酚—BPA—树脂链中占有一席之地的综合性参与者管理价差,而不是任何单一产品的价格;非整合树脂生产商只会从更便宜的中间产品
中受益。对于BPA买家而言,8月份的下跌为满足近期需求创造了更有利的切入窗口。由于预计会进一步疲软,许多人将推迟购买,或者现在将目光投向9月至10月期间,寻找季节性需求复苏的迹象
。短期展望
随着市场走出深夏的平静,近期前景取决于下游补货的步伐。如果聚碳酸酯和环氧树脂的开工率随着秋季需求而上升,则可以减少BPA的库存,价格稳定或部分回升。如果下游活动保持低迷,则8月份确立的柔和基调可能会延续。苯酚和丙酮的成本变动、任何浓缩的双酚 A 工厂维护以及进口流量的行为都将成为
次要变量。SunSirs的8月份数据提供了一个清晰的概况:由于供应量超过了非高峰期需求的有限拉动,中国各地的国内双酚A价格下跌。在进入传统上更加活跃的秋季时期,此次修正将市场重置在较低水平,让参与者注意季节性补货是否足以吸收可用交易量并扭转近期的
疲软局面。来源
Dicalcium Phosphate
觉得有用吗?