路易斯安那州的蓝氨:为什么 CF Industries 押注蓝氢
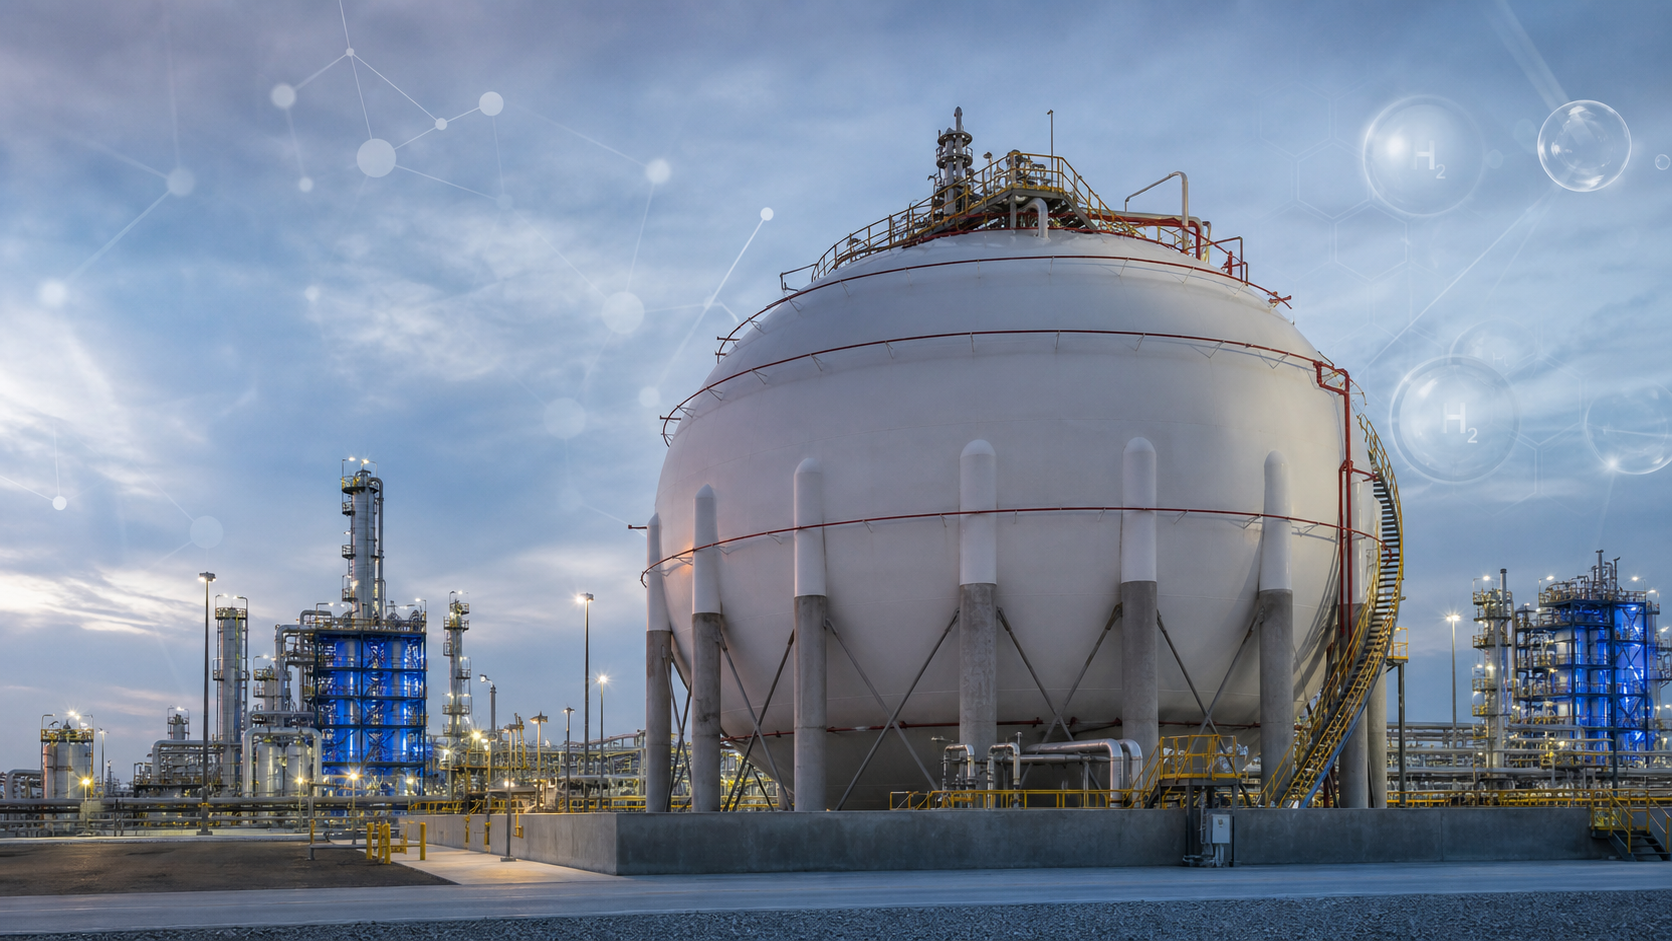
氨正在进入能源转型的新阶段,但通往低碳生产的道路并不是一条单一的道路。CF Industries、三井和杰拉已经对路易斯安那州的蓝点综合体做出了最终的投资决定,该综合体旨在使用蓝氢每年生产140万吨氨气,目标是在2029年生产
。该项目凸显了化学品买家面临的一个关键市场问题:通往低碳氨的最快途径是现有的最环保的技术,还是能够吸引资金、与现有基础设施整合并以工业规模交付的技术?2026年,蓝氨为后者提供了有力的理由。
蓝氨为何获得工业界的关注
蓝氨从蓝氢开始,蓝氢通常来自天然气,同时将碳捕集和储存纳入生产过程。然后,氢气成为氨生产的原料,而不是依赖于没有碳捕集的传统氢气生产
。对于大型工业项目来说,这条路径提供了重要的优势。它建立在已经深深扎根于传统氨行业的技术、原料和基础设施之
上。蓝点情结反映了这种务实的方针。CF Industries及其合作伙伴正在将路易斯安那州的项目定位为大规模氨气生产,同时使用蓝氢作为低碳生产途径
。对于采购团队而言,其重要性不止于一个项目。它表明,低碳氨市场可以通过无需全新供应链即可从成熟的工业系统转向清洁生产的技术来发展
。蓝氢绿色氢气背后的可融资性问题
受到广泛关注,因为可再生电力可以将水分解成氢气和氧气,而不会直接从氢气生产过程中排放二氧化碳。然而,当买家需要数百万吨稳定的工业产出时,商业方程式变得更加复杂。
大型绿色氢气项目取决于多个变量,包括可再生能源的可用性、电力成本、电解槽部署、输电基础设施和项目融资。开发商还需要协调氢气生产与氨合成和下游物流
。蓝氢对待挑战的方式有所不同。天然气提供了成熟的原料,而碳捕集技术则解决了相关的排放,使开发人员能够围绕已经大规模运行的工业系统进行构建
。对于投资者和贷款人来说,这种区别可能与总体排放概况一样重要。一个拥有熟悉的基础设施、成熟的原料供应渠道和更清晰的持续生产路径的项目可以增强人们对施工、运营和商业承购的信心
。这并不能使蓝氨自动优于绿色氨水。它说明了为什么银行可融资性已成为工业氢竞赛的核心因素
。路易斯安那州赋予蓝氨战略优势
蓝点建筑群的位置是其商业逻辑的核心。路易斯安那州拥有悠久的化工和石化基地,为工业基础设施、熟练劳动力、原料网络和运输
系统提供了便利。氨生产还受益于邻近已建立的分销渠道。生产商可以通过为化肥、化工和工业市场服务的基础设施输送氨气,从而减少了围绕低碳产品建立全新的物流生态系统的需求
。因此,该项目将过渡技术与现有产业集群联系起来。这种组合可以减少减缓其他能源转型项目的一些商业摩擦
。CF Industries与三井和杰拉的合作增加了另一个重要维度。多个战略参与者可以为生产经济严重依赖长期需求的项目带来资本、市场准入和下游关系。
140万吨对氨水市场意味着什么
计划年产能为140万吨,使蓝点综合体稳居大型工业类别。对于氨气买家来说,这个规模很重要,因为在评估低碳供应时,可靠的可用性仍然是最重要的要求之一
。氨已经服务于多个主要市场,化肥是核心需求中心。它还支持工业化学品和新兴能源应用,为生产商创造了机会,他们可以在不放弃分子的既定处理和运输特性的情况下提供低碳氨气
。如此规模的项目还可以帮助建立蓝氨的商业基准。随着产量的增加,买家可以更清楚地了解定价、供应承诺和合同结构。
因此,采购小组不应仅限于单个项目的环境认证。他们应该评估生产商能否提供:
稳定的生产:工业消费者需要可靠的体积,而不是与可变能源供应相关的间歇性可用性
。可扩展的物流:氨需要成熟的储存、运输和处理系统,以支持常规运输。
长期的商业知名度:在将低碳材料纳入多年采购策略时,买家需要可预测的合同。
竞争经济学:与传统氨和竞争的低碳路线相比,低碳生产必须保持商业可行性。
蓝氨与绿氨:不同的过渡策略
蓝氨和绿色氨之间的争论通常集中在排放上,但工业采购需要更广泛的比较。买家还需要考虑生产规模、基础设施、能源可用性、融资和交付可靠性。
绿色氨可以提供一条引人注目的长期途径,丰富的可再生电力和合适的基础设施可以支持具有竞争力的氢气生产。但是,当可再生能源成本居高不下或者必须从头开始开发电解槽容量和配套基础设施时,项目可能会面临挑战
。蓝氨采用的是更渐进的路线。它使用基于天然气的氢气生产与碳捕集相结合,使开发人员能够利用已经与氨相关的大部分工业生态系统
。对于化学品交易商而言,这创造了两种可能截然不同的市场路径,而不是简单的赢家通吃的竞争。在工业基础设施和天然气供应创造有利的经济条件下,蓝氨可能会获得短期和中期的吸引力,而随着可再生能源和电解槽经济性的改善,绿色氨可以扩张
。结果可能是一个多元化的低碳氨市场,其中技术选择在很大程度上取决于地理和项目经济学。
为什么采购团队应该关注2029年
Blue Point项目的目标是2029年的产量,为买家在本十年下半年发展低碳氨供应提供了有用的参考点
。采购经理应利用这段时间来评估化肥、化工和新兴能源市场客户需求的发展情况。等到低碳氨广泛供应的公司在寻找首选供应商、合同结构或原产地特定材料时可能有更少的选择
。早期规划可以帮助买家确定哪些要求在商业上真正重要。根据应用的不同,买方可能会优先考虑排放性能、实际供应可靠性、认证要求、地理来源或长期价格稳定性。
采购团队面临的关键问题包括:
未来氨需求中有多少百分比可能转向低碳
供应?客户会为排放量较低的氨支付溢价吗?
哪些认证或碳核算要求将适用于最终产品?
公司需要的是物理蓝氨还是只需要低碳排放属性?
哪些供应商拥有维持长期生产的基础设施和财务支持?
这些问题可以在新的产能进入市场之前就影响采购策略。
蓝氨对化学品交易商意味着什么
蓝氨的增长可能会在区域市场上创造新的贸易机会。贸易商可能越来越需要根据生产路径、碳强度和合同规格区分常规氨、蓝氨和绿色
氨气。当买方根据企业排放目标或供应链要求经营时,这种区别可能变得特别重要。即使基本的化学规格仍然是氨气,低碳氨分子的商业价值可能与传统材料不同
。贸易商可以通过在新兴供应链中建立关系来做好准备。这包括生产商、物流提供商、存储运营商和工业消费者。
他们还应该追踪围绕低碳氨的商业语言。即使对实物产品还很熟悉,与碳强度、捕获率、认证和生命周期排放相关的术语也会越来越多地影响谈判。
现有基础设施的供应链优势
蓝氨最有力的商业论据之一是其与既定工业系统的兼容性。氨已经拥有广泛的生产、储存和运输基础设施,而路易斯安那州拥有世界上最发达的工业化学生态系统之一
。这种基础架构可以帮助减轻过渡负担。蓝色项目可以将低碳氢纳入已建立的产业链,而不是开辟一条从可再生电力到氢气、氨合成、储存和分配的全新途径
。这种整合并不能消除项目风险。碳捕集设施、管道、储存安排和新的生产单位仍然需要大量的投资和运营协调。
但是,当投资者评估施工时间表和运营风险时,将新技术与现有资产联系起来的能力可能会产生重大影响。
风险买家仍需要监控
蓝氨的商业势头并不能消除谨慎采购的必要性。随着项目从投资决策转向生产,买家应关注多个因素。
天然气经济学仍然很重要,因为蓝氢依赖天然气作为原料。因此,区域天然气价格的变化会影响生产经济学和蓝氨的竞争力
。碳捕集性能也很重要。买家越来越需要明确排放强度,而不是只依赖蓝色或低碳等宽泛的标签
。基础设施执行是另一个主要考虑因素。大型氨气项目的经济取决于氢气生产、碳管理、氨合成和物流方面的协调发展
。最后,市场需求将决定低碳氨获得商业规模的速度。化肥生产商、工业用户和新兴能源应用的强劲需求可以改善项目经济并鼓励额外投资。
2029年以后蓝氨的市场展望
蓝点综合体可能成为下一阶段氨水市场发展的重要参考。其规模表明,成熟的化学品生产商和国际合作伙伴如何将传统的工业专业知识与低碳生产技术相结合
。更广泛的市场可能会在蓝色和绿色路径之间保持竞争力。随着可再生电力变得更具竞争力和电解槽项目的扩大,绿色氢气可以取得进展,而蓝氢可以受益于现有的天然气基础设施和大规模工业经验
。对于化学品买家来说,实际含义很简单。向低碳氨的过渡不一定遵循一种技术或一种区域模式
。能够将具有竞争力的成本、可靠的生产和可信的排放绩效相结合的项目将最有可能确保长期工业需求。CF Industries、三井和杰拉正在将蓝点综合体置于这种商业现实中,使用蓝氢在2029年的时间表上进行大规模氨生产。
买家现在应该做什么
采购团队无需等到2029年才能为不断变化的氨水市场做准备。首先,他们可以根据未来的排放要求绘制当前的氨需求,并确定哪些客户或生产线可能需要低碳材料
。切实可行的采购策略应侧重于四个优先事项:
供应商多元化:与追求不同低碳途径而不是依赖一种技术的生产商建立关系
。规格清晰度:在谈判供应合同之前,定义可接受的排放强度、认证和原产地要求。
成本建模:比较传统氨水、蓝氨和绿色氨的总采购成本,而不是只关注报价的产品价格。
长期规划:尽早评估未来的氨需求,因为大型低碳项目需要很长的交货时间。
蓝点项目说明了工业思维的更广泛转变。向更清洁的氨的竞赛越来越多地是寻找一条可以将降低排放与融资、基础设施和商业规模的可靠生产相结合的途径
。对于化学品贸易商和采购专业人员来说,这使得蓝氨不仅仅是一个技术故事。它正在成为供应、定价和采购的考虑因素,可能会影响未来十年的氨市场。准备好从经过验证的全球供应商那里采购氨了吗?立即在我们的平台上探索有竞争力的优惠。
Ammonia Anhydrous
觉得有用吗?