德国化工行业产能处于30年来的最低水平:VCI的预测对欧洲排名有何启示
德国化工行业产能处于30年来的最低水平:VCI对欧洲排名的预测表明了什么
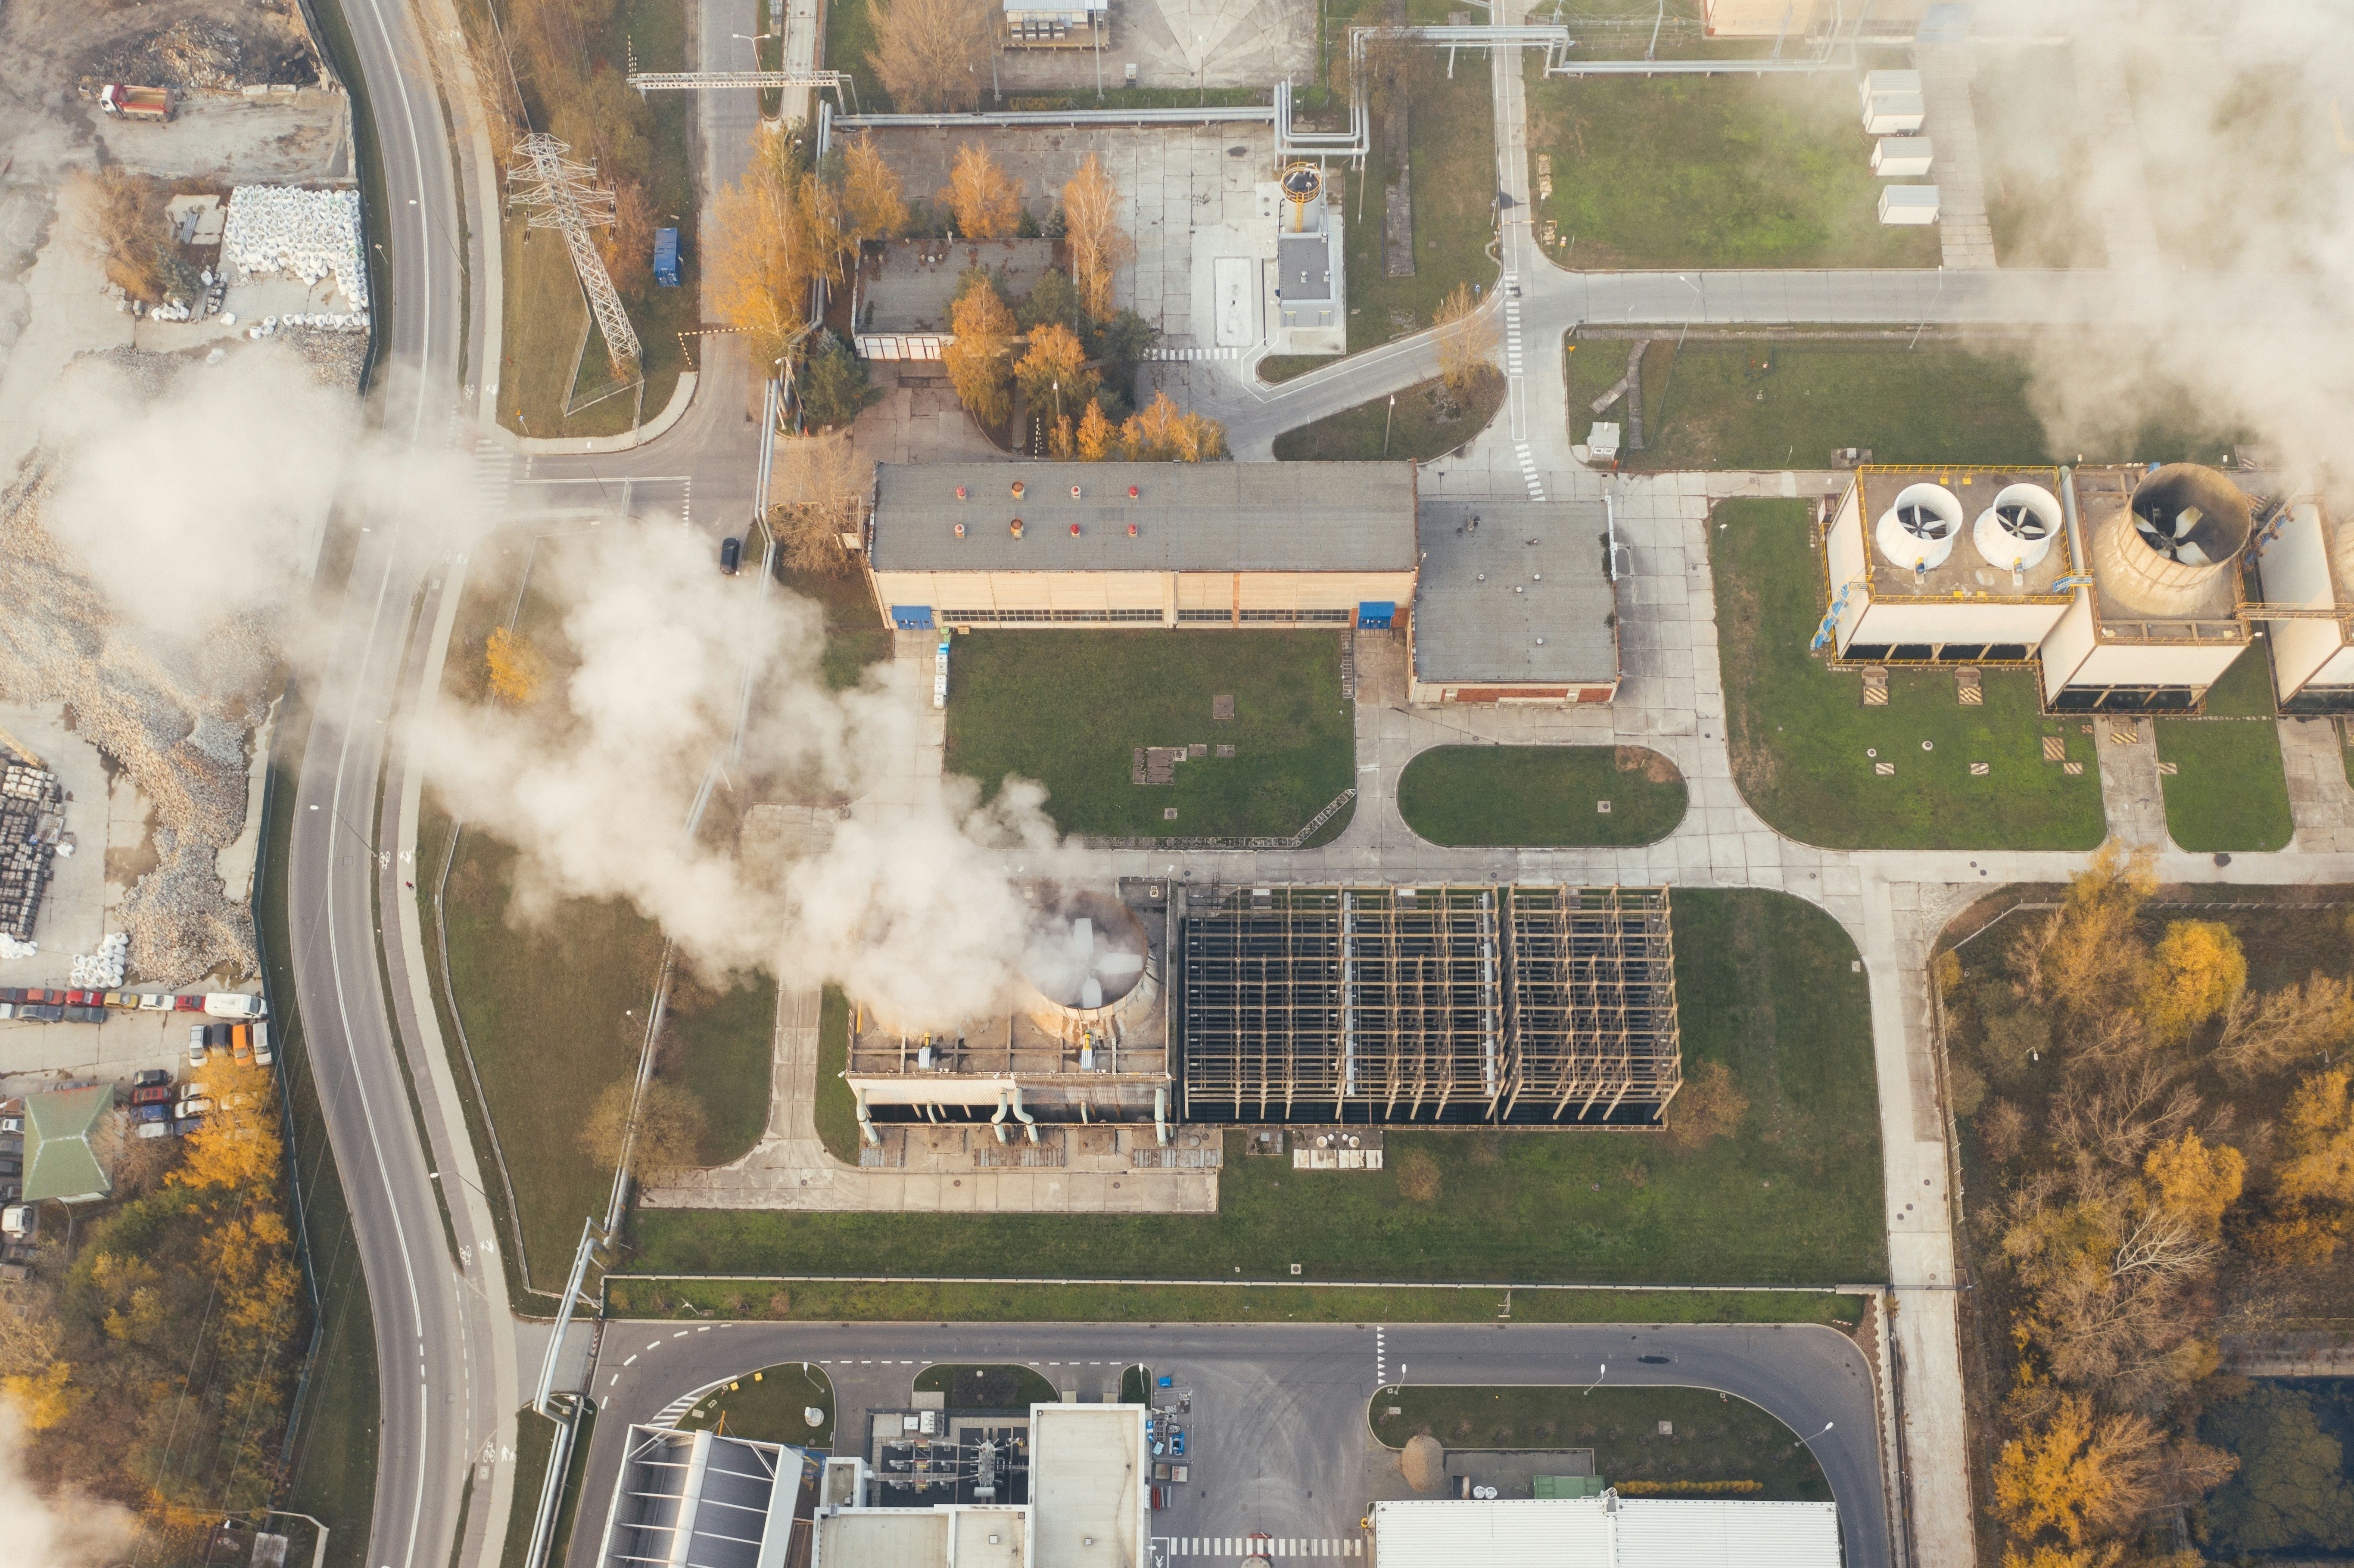
德国化学制药行业仍深陷结构性衰退,这种低迷已将有效产能利用率和投资推至数十年来从未见过的水平。德国化学工业协会(VCI)报告称,2026年上半年的产量比上年同期低约3%,现在预计全年下降约1.5%。许多工厂的运营利用率仍然远低于盈利生产所需的利用率——最近的数据徘徊在70-75%附近,而可持续回报的大致阈值为80%或更高。固定资产投资比2023年的水平低约15%,整体经济的净生产性投资已降至产出的0.2%左右。对于一个长期以来被视为欧洲化学强国的国家来说,产量下降、长期利用不足和资本外逃共同预示着排名下降将超出单一周期
低点。由于地缘政治波动,VCI未能达到长期预测,但其半年评估却毫不含糊:看不到复苏,投资趋势尤其令人震惊。
产量和利用率:产量停留在生产线以
下,销量仍大大低于2021年的峰值。近几个月来,国内业务有所稳定,但出口仍然疲软,国际竞争激烈。产能利用率在很长一段时间内一直处于无利可图的区间——政府和行业评估显示,该行业的运营水平在近五年内一直低于可行回报所需的约80%的门槛,其中一些季度下降至70%。第一批工厂关闭和重组公告已经出现。
当利用率持续低迷这么长时间时,实际效果是,即使在正式停产之前,事实上的容量也会降低。高昂的固定成本分散在较低的交易量上,利润率仍然处于压力之下,投资于消除瓶颈或在德国境内建立新基层产能的动机也随之消
失。投资崩溃和资本外逃
VCI强调不动产、厂房和设备支出的下降是核心警告信号。现在的投资比2023年的水平低约15%,并且已经连续第三年下降。成员调查显示,在公司仍投入资金的地方,更大的份额流向国外,而不是流向德国基地。高昂的能源和生产成本、监管负担、漫长的许可和明显的产业政策薄弱是主要壁垒
。在国家层面,生产性净投资已缩减至经济产出的一小部分,这使德国在国际比较中几乎处于最底层。在整个欧洲,如果没有对替代资产或面向未来的资产进行相应的投资,产能就会减少。结果是欧洲大陆,尤其是德国在全球化学排名中的权重逐渐下降。
该预测对欧洲地位
的影响历来德国在欧洲化学品生产、创新和出口中所占份额不成比例。长期利用不足和负净投资逆转了这一优势。随着德国工厂产能不足或关闭,生产和相关技术基础将转移到能源成本较低、许可更快或需求增长更强劲的地区,无论是欧洲、中东、亚洲还是北美其他地方
。欧洲的排名不仅仅是当前的吨位;它们与装机量有关,这将决定未来的市场份额、出口实力以及供应汽车、建筑、农业和制药等下游行业的能力。尽管个别公司通过其国际足迹保持全球竞争力,但德国(乃至整个欧洲)的多年产能流失却没有抵消新投资,这意味着未来十年的集体排名会降低
。
结构性驱动因素而不是纯循环
VCI和并行政府评估指出了结构性成本和框架的缺点:能源和原料价格上涨、碳和监管成本、许可缓慢以及关键终端市场的需求疲软。地缘政治混乱增加了波动性,但投资和利用率数据早于最新的冲击,并且已经持续了多个季度。临时补货或出口意外收入不足以恢复盈利率或扭转
资本外流。除非成本和政策环境的变化足以使德国(和欧洲)工厂在新产能或替代产能方面具有竞争力,否则向较低的有效产能和较弱的地区排名转移可能会继续。
对客户和供应链的影响
长期依赖德国和西北欧化学品供应的买家面临着更加分散且可能不太可靠的区域基础。一些分子将继续从存活下来的高效资产中获得;另一些分子将越来越多地来自非欧洲来源或德国以外的欧洲产地。物流模式、库存战略和双源决策将做出相应的调整。对于德国生产商本身而言,当务之急是生存和选择性地投资最具竞争力的产品线和基地,通常还要配合部署在其他地方的增长资本。
Outlook
VCI的2026年评估显示,德国化工行业的利用率和投资水平与数十年来的最低竞争水平保持一致。产量仍在下降,工厂仍未得到充分利用,资本正在离开而不是进入国内资产基础。预计产量将再下降一年,加上缺乏明确的复苏路径,表明欧洲几十年来一直以德国实力为支撑的传统化学品排名正在被改写。如果不果断地改善能源成本、监管可预测性和投资条件,产能和相对地位的侵蚀更有可能加速,而不是逆转。
资料来源
- https://www.vci.de/presse/pressemitteilungen/halbjahresbilanz-2026.jsp
Betaine Anhydrous
觉得有用吗?