关闭和处置浪潮重塑了石化产品
越来越多的石化厂关闭、资产处置和投资组合审查浪潮正在重塑欧洲的化学品制造基地。
随着 LyondellBasell和Huntsman等公司开始减少欧洲的风险敞口,而其他主要生产商则宣布关闭饼干和化学品部门,这一趋势在2025年变得越来越明显。潜在的压力包括需求疲软、全球产能过剩、来自亚洲的进口增加以及欧洲相对较高的生产成本
。对于化学品采购团队而言,其重要性不仅限于个别工厂。产能合理化可以改变供应商集中度、区域可用性、进口需求、物流路线和长期定价动态
。LyondellBasell的欧洲投资组合重塑
LyondellBasell于2025年6月宣布,它已与 A EQUITA就出售四项欧洲烯烃和聚烯烃资产进行了独家谈判
。这些场地位于:
法国贝尔、明斯明斯特、
德国、
卡灵顿、英国
、塔拉戈纳、西班牙。该交易是Lyon
d
ellBasell更广泛的欧洲战略评估的一部分。该公司表示,此举将使其能够更加专注于具有持久竞争优势的资产以及特种聚合物以及循环和低碳解决方案等领域
。重要的是,这不仅仅是一个关闭计划。这些资产最终转移到了新的所有权,这表明了欧洲石化重组的另一种形式:处置而不是关闭。
该交易于2026年5月完成,被剥离的业务以Velogy的名义运营。LyondellBasell保留了其在塔拉戈纳的先进聚合物解决方案业务
。亨斯迈展示了方程的闭合侧亨斯迈提供了一个对比鲜明的
例子
。该公司于2025年启动了重组计划,包括关闭其位于德国摩尔斯的马来酸酐制造工厂,同时更广泛的欧洲组织和场地裁员。
亨斯迈的2025年申报记录了约 9,700万美元的重组费用,其中包括与资产减值和场地关闭成本相关的约8,800万美元。预计2026年将有更多与封锁相关的费用
。更广泛的碳氢化合物加工审查还将亨斯迈的德根多夫聚氨酯工厂列为欧洲关闭的工厂之一,这表明重组如何影响特种和高性能化学品以及基础石化产品。
为何欧洲石化资产面临压力
一些结构性因素正在推动合理化
。全球产能过剩产
能的快速扩张,尤其是在亚洲,加剧了几家石化连锁店的竞争
。较高的欧洲生产成本
欧洲生产商面临相对较高的能源和原料成本,尤其是在工厂依赖石脑油而不是低成本乙烷的情况下
。需求疲软
欧洲工业需求疲软使较旧和较小的工厂更难实现有竞争力的利用率
。进口增加
从亚洲进口的增加会给成本结构竞争力较弱的欧洲生产商带来额外的压力。
基础设施老化的
许多欧洲饼干和化工设施比最近扩大产能的地区的新工厂要陈旧得多
。关闭与处置
市场情报最重要的区别之一是资产是平仓还是出售
。封锁将永久剥夺市场的生产能力。
但是,处置可以将产能转移给可能采用不同运营策略的新所有者。
LyondellBasell的欧洲交易展示了第二种模式:资产转移到新平台而不是立即从市场上消失。
对于采购团队而言,这意味着宣布的销售不应自动解释为供应损失。相反,所有权变更可能会导致新的商业策略、投资计划或投资组合专业化。
更广泛的欧洲格局
重组不仅限于LyondellBasell和H
untsman。2025年,包括陶氏、埃克森美孚、TotalEnergies、壳牌、埃尼、英国石油公司和沙特基础工业公司在内的主要公司也参与了欧洲的关闭、资产审查或撤资计划。
例如,TotalEnergies宣布计划在2027年底之前关闭其最古老的安特卫普蒸汽裂解厂,理由是预计欧洲的乙烯会过剩。
LyondellBasell和科思创还宣布永久关闭位于荷兰马斯夫拉克特的PO11环氧丙烷/苯乙烯单体工厂,理由是全球产能过剩、亚洲进口增加以及欧洲生产成本居高不下。
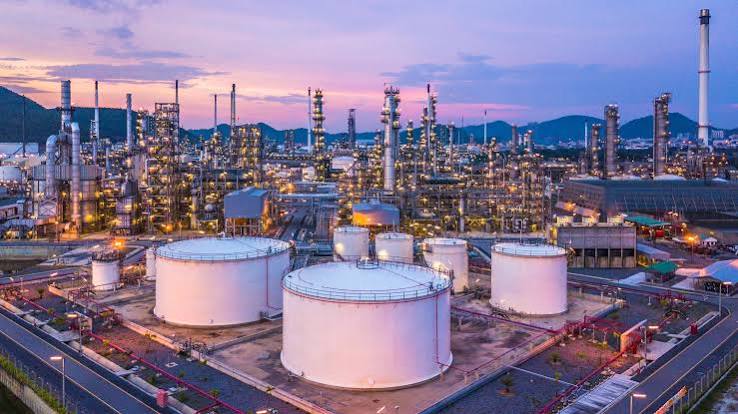
总而言之,这些事态发展表明,欧洲石化重组并不局限于一家公司或产品链。
对化学品供应链的影响
产能合理化可能会逐渐改变欧洲在全球化学品贸易中的地位
。潜在的后果包括:
对进口的依赖
加剧供应链更长
地区供应商集中度提高
对运费的敏感度库存要求的变化
为非欧洲生产商带来新的机遇
替代采购市场的重要性
乙烯和丙烯等初级化学品尤其重要,因为它们为多个下游价值链提供动力,包括塑料、药品、包装和工业产品。
竞争情报
监测欧洲石化市场的公司应跟踪多项指标。
1。产能公告
新的关闭、空转和减产可以揭示结构压力最大的地方
。2。资产出售
出售可能表明,即使另一位所有者看到了潜力,大型生产商也不再认为资产具有战略吸引力。
3.利用率
持续较低的利用率会增加进一步合理化的可能性
。4。进口流量
进口的增加可以揭示国内产能竞争力下降的地方。
5。对
特种聚合物、回收或低碳生产的新投资可以表明企业期望获得更强的长期回报
。采购注意事项
采购团队应避免将所有欧洲封锁视为即时供应短缺。
相反,买家应该:
绘制受影响生产链的风险地图
监控资产出售后的所有权变化
确定合格的替代供应商
跟踪欧洲进口量
审查安全库存要求
监控运费和到岸成本
评估区域采购替代方案
保持长期合同的灵活性
对于关键原材料,早期的供应商资格认证可以在增加额外之前提供保护发生容量合理化
。展望未来
欧洲石化行业正越来越多地向规模更小、更具选择性的生产基地转移。
可能的结果不是欧洲化学品生产的消失,而是成本地位、规模、整合、技术或有吸引力的下游市场准入更强的资产更加集中。
同时,被主要生产商视为非核心资产可能会继续吸引愿意在不同成本结构和战略模式下运营这些资产的专业投资者。
对于采购专业人员来说,这创造了一个所有权变更可能与停业公告一样重要的市场。
因此,跟踪关闭和处置对于了解未来欧洲化学品供应、进口依赖和供应商竞争力至关重要。
关键要点欧洲石
化重组越来越多地采取关闭和资产处置的形式
。LyondellBasell在欧洲的四处场地的出售体现了所有权转让模式。
亨斯迈的欧洲重组说明了永久产能削减模式。
全球产能过剩、亚洲进口、欧洲需求疲软和高生产成本仍然是主要压力。
产能合理化可能会增加欧洲对进口初级化学品的依赖。
采购团队应区分出售的资产和永久移除的产能。
供应商多元化和早期资格认证可以减少未来欧洲产能变化的风险。
资料来源
Acrylic Acid (99.5%) - China
觉得有用吗?