关税和原产地规则继续推动选定化学品供应链的近岸发展
关税和原产地规则继续推动特定化学品供应链的近岸
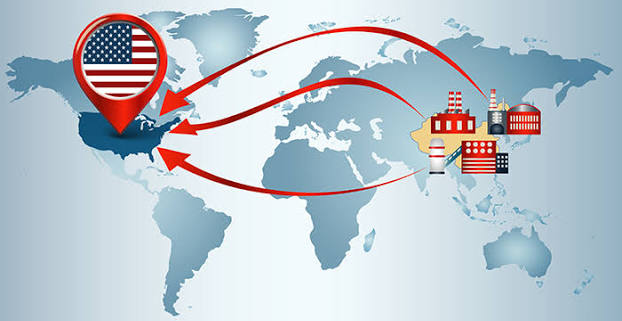
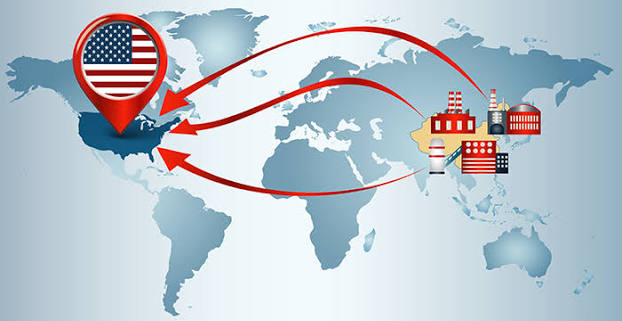
贸易政策已成为化学品供应链设计的首要变量。分层关税、优惠原产地要求以及偏向国内或相关来源的客户或政府规定,正促使买家和生产商将选定的中间体、添加剂和特种产品转移或双重来源,使其更接近终端市场。这种趋势并不均衡——具有广泛全球产能的商品分子不如高价值或受监管的化学品那么容易转移——但这种趋势足够持久,足以重塑多个地区的投资、
资格认证和合同决策。近岸和朋友共享可以应对多种重叠的压力。关税提高了来自某些原产地的材料的到岸成本,有时是决定性的。自由贸易协定或政府采购优惠所附的原产地规则要求最低水平的区域价值含量。下游客户,尤其是汽车、电子、包装和国防相关应用领域的下游客户,越来越多地将供应链弹性和地域多样化写入供应商记分卡。这些因素加在一起,使得纯粹的最低离岸价采购对越来越多的产品没有吸引力
。转变最明显的地方
这种影响在中间产品和专业产品中最为明显,它们将有意义的关税敞口与可控的搬迁或双重资格技术壁垒相结合。某些添加剂、高性能化学品、医药中间体和电池相关材料已加快了北美、欧洲、墨西哥或其他相关来源的资格认证。同时,一些亚洲生产商正在优惠贸易区或伙伴国家内部投资产能,以保持在更优惠的原产地待遇下进入西方市场的机会。
并非每条化学链都具有同样的流动性。大规模大宗商品生产仍然以原料优势和现有基础设施为支撑。如果分子与特定的工艺技术紧密联系或需要大量的重新鉴定,则过渡速度较慢,成本也更高。但是,即使在这种情况下,买家也经常增加次要原产地或区域库存中心,以降低单一来源和单一地理位置
的风险。对投资和采购生产商评估新产能或消除瓶颈的影响
,现在通常会将关税和原产地情景与传统成本曲线一起建模。能够为关键客户市场提供合格原产地地位的项目将获得战略溢价。高关税司法管辖区的现有资产面临更大的压力,要求他们通过成本、质量或不可替代的技术来证明其地位是合理的。在更近或更优惠的地点进行合同制造和收费安排已成为更常见的过渡解决方案
。对于采购团队而言,实际工作包括绘制当前原产地风险敞口图、确定关税和原产地规则断点以及扩大合格区域供应商的渠道。总成本模型必须包括关税、运费、库存和风险溢价,而不是只关注单价。确保首选地区产能的长期协议越来越多地用于保障供应商投资和买家
连续性。关税和原产地规则不会逆转全球化学品贸易,但它们正在有选择地重定向全球化学品贸易。中间体、添加剂和特种产品的近岸和友情链接已从应急计划转变为积极的供应链战略。将贸易政策参数视为设计投入(而不是事后成本调整)的公司将在本十年的剩余时间内建立更具弹性和商业上更耐用的采购网络
。
Aluminium Chloride
觉得有用吗?