荷兰TTF天然气价格超过60欧元/兆瓦时:为什么天然气峰会破坏欧洲的脱碳化
欧洲天然气价格暂时翻一番所能起到的作用不仅仅是提高生产成本。当荷兰TTF天然气价格飙升至60欧元/兆瓦时以上时,化学品生产商将立即面临财务紧缩,这可能会改变投资决策,推迟脱碳项目并将
资本转向短期运营稳定。2026年海湾航运中断一再暴露了这种紧张局势。对于能源密集型化工企业而言,每一次价格冲击都会在保护当今的利润率和为旨在在未来十年减少排放的技术提供资金之间做出艰难的选择
。荷兰TTF峰值造成经常性投资问题
欧洲化学品生产严重依赖能源和天然气相关原料。当TTF价格急剧上涨时,生产商必须吸收更高的成本,调整运营费率或尝试将涨幅转嫁给客户
。当@@同一家公司积极实施脱碳计划时,这种压力就会变得更加复杂。电气化、碳捕集和储存、可再生能源整合和流程重新设计需要大量的前期资本,而其财务回报通常取决于稳定的长期
能源经济学。汽油价格的突然飙升改变了这种计算方式。管理团队可能会优先考虑营运资金、维护和生产连续性,而不是在数年后产生收益的项目。
为何60欧元/兆瓦时会改变采购决策突
破60欧元/兆瓦时代表的不仅仅是能源预算中一个更高的项目。它可以重塑传统天然气生产和替代技术之间的相对经济
性。对于采购经理来说,影响可能出现在多个方面:生产成本:
更高的天然气支出可以迅速增加能源密集型化学品业务的成本基础
。原料暴露:天然气可以影响直接能耗和天然气衍生化学原料的经济性。
合约策略:当现货市场波动变得更难管理时,买方可能会在供应协议中寻求更大的灵活性。
库存规划:生产商和下游买家可能会调整库存水平,以减少投入成本突然变动的风险。
资本配置:高昂的短期能源成本可以直接与长期脱碳项目的资金竞争。
结果是无法将能源安全和脱碳视为单独的优先事项的采购环境。两者都越来越依赖于公司如何管理价格波动。
2026 年海湾航运中断暴露了欧洲的脆弱性
2026 年海湾航运中断为国际事件传播到欧洲能源市场的速度提供了一个清晰的例子。暂时的供应担忧将荷兰的TTF价格推高至60欧元/兆瓦时以上,这给已经承受压力的行业带来了又一次严峻的考验
。化学品生产商无法轻易地将自己与这些冲击隔离开来。即使中断是暂时的,市场反应也可能是立竿见影的,因为生产商必须在供应中断的整个持续时间变得明确之前做出运营和购买决定。
这会创建反复出现的模式。地缘政治或航运事件提高了天然气价格,生产商保护了现金流,资本支出受到审查,长期脱碳计划
面临更严格的审查。
天然气价格波动可能会推迟电气化项目
电气化仍然是减少工业过程中化石燃料依赖的潜在途径之一。但是,化工公司在投入大量资金用于新的电气基础设施、设备升级和相关的电力供应安排之前,需要一个令人信服的经济理由。
汽油价格的反复飙升造成了不寻常的矛盾。从理论上讲,高昂的天然气价格可以使电气化更具吸引力,因为天然气和电气工艺之间的成本差异可以缩小或逆转
。然而,同样的高价格可能会减少可用于为过渡提供资金的现金。一个项目在战略上可能变得更加重要,同时变得更难融资。
这是暂时的价格冲击可能产生比天然气价格上涨持续时间更长的时间的原因之一。
CCS投资面临同样的资本压力
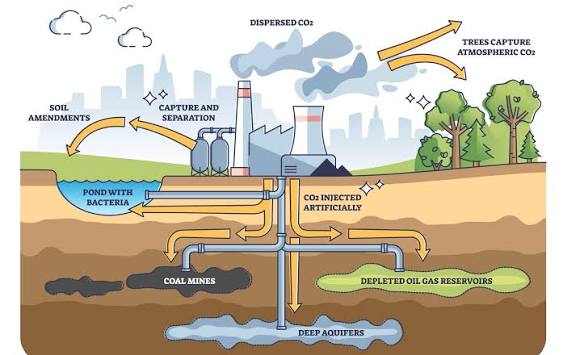
碳捕集与封存(CCS)是近期经济与长期排放目标之间紧张关系的又一个例子。化学品生产商可以将二氧化碳捕获视为减少仍难以实现电气化的工艺排放的更广泛战略的一部分
。但是,CCS需要对捕获设备、运输基础设施、储存安排和操作系统进行大量投资。即使长期脱碳战略保持不变,面临反复能源成本冲击的公司也可能会重新评估这些投资的时机
。因此,买家和生产商面临的关键问题不仅仅是天然气价格是否居高不下。这取决于当波动性反复扰乱运营经济时,公司能否保持足够的财务灵活性以继续投资
。化学品生产商面临三重成本权衡
欧洲生产商越来越需要平衡三个相互竞争的优先事项:生产经济学、供应安全和减排。长期的波动可能使三者同时进行优化变得困难。
在氨气、甲醇和其他与天然气经济密切相关的化学品等能源密集型细分市场中,这种权衡尤为明显。
对于采购团队而言,优先事项可能包括:在
不将业务锁定在僵硬结构的情况下确保可靠的供应
。监测与能源相关的化学品价格,而不是孤立地评估大宗商品价格。
为临时供应中断制定应急计划。
保护战略效率和脱碳项目的投资预算。
根据成本竞争力和供应弹性评估供应商。
这些优先事项要求采购团队将目光投向眼前的购买价格之外。如果随后的能量冲击导致生产中断或迫使紧急采购,则低成本供应选项可能会失去其优势
。为什么短期生存可以压倒长期脱碳
化学品生产商在不同的投资视野下运营。生产经理可能需要在几周内对市场状况做出回应,而重大的脱碳项目可能需要多年的规划和实施
。这种差异造成了结构性漏洞。当天然气价格暂时翻一番时,直接的财务影响在运营预算中显而易见,而电气化或碳捕集和封存的好处则长期存在
。因此,管理团队面临着首先保持利润率的压力。当动荡的能源市场威胁到短期竞争力时,即使是坚定致力于减排的公司也可以推迟全权资本支出
。这并不一定会取消脱碳计划。相反,它可以将他们推向更远的未来,从而增加每当出现另一次能源冲击时投资计划反复变化的风险。
采购策略必须考虑反复的价格冲击
对于化学品买家来说,从2026年价格冲击中吸取的教训是,波动性本身值得战略关注。围绕年平均天然气价格建立的采购策略可能无法充分反映短暂而严重的飙升对运营的影响
。买家可以通过共同跟踪多个指标来加强他们的态度:
荷兰的TTF走势:突然的变化可能预示着欧洲化学品生产成本面临潜在的压力
。航运中断:影响主要能源路线的事件可能会迅速改变区域供应预期。
生产商开工率:较低的运营费率会影响区域可用性并造成额外的采购压力。
能源密集型产品风险:与天然气经济密切相关的化学品的反应速度可能比能源密集度较低的产品更快。
供应商的财务弹性:灵活性有限的生产商可以通过减少产量或改变商业条款来应对严重的成本压力。
这种更广阔的视野可以帮助采购团队为能源波动的二级影响做好准备,而不是仅在化学品价格已经变动之后才做出反应。
欧洲脱碳需要更具弹性的经济
反复的TTF冲击凸显了欧洲工业转型面临的核心挑战。脱碳不能仅仅依赖这样的假设,即公司在每个市场压力时期都将持续有足够的资本进行投资
。项目需要能够承受暂时中断的经济结构。这可能涉及更灵活的电力采购、更强的能源效率计划、多样化的供应安排或减少大型资本项目财务负担的商业模式。
对于化学品生产商而言,弹性可以成为脱碳战略的重要组成部分。一个降低排放但使企业面临下一次能源冲击的财务风险的项目可能难以获得持续的管理支持
。更强的方法将减排与成本稳定相结合。当脱碳项目还能提高能源效率、减少燃料市场波动风险或增强生产弹性时,它们就会变得更容易在财务压力时期进行防御
。买家现在应该做什么
当前的模式表明,欧洲化学品买家应将天然气波动视为反复出现的商业风险,而不是孤立的市场事件。即使价格最终回落,60欧元/兆瓦时以上的暂时飙升也会影响化学品的可用性、供应商行为和投资决策
。采购团队应侧重于能源相关商品的灵活性、供应商多元化和知名度。他们还应该了解哪些供应商对天然气密集型生产的风险更大,以及这种风险将如何影响未来的报价
。对于生产者来说,战略优先事项是不同的,但相互关联。在波动时期保持脱碳投资可能需要更强的财务规划和既能带来排放收益又能节省运营的项目
。更广泛的市场信号很明确:即使高昂的天然气价格使脱碳具有经济吸引力,反复的能源冲击也会减缓欧洲的工业转型。对于化学品买家而言,在规划合同、采购策略和长期供应关系时,了解这种矛盾越来越重要
。准备好从经过验证的全球供应商那里采购无水氨了吗?立即在我们的平台上探索有竞争力的优惠。
Ammonia Anhydrous
觉得有用吗?