后霍尔木兹时代的绩效损失:为什么 2026 年第二季度息税折旧摊销前利润率掩盖了卓越运营
化工行业2026年第二季度的收益显示,与2025年第二季度相比,平均息税折旧摊销前利润率压缩了 340个基点。乍一看,这种财务表现不佳表明整个行业普遍存在运营失败。但是,这一表面水平指标完全掩盖了各公司在前所未有的危机条件下取得的重大运营成就。
利润率压缩主要反映外部不可抗力事件,而不是内部管理不善。海湾地区主要生产商的生产处于离线状态60至180天。根据克拉克森的数据,由于Suezmax油轮费率比2月28日的基准高出 412%的峰值,物流成本急剧上升
。此外,在3月份价格飙升急剧逆转之后,各公司吸收了大量的库存估值损失。现在,通过传统的息税折旧摊销前利润视角评估绩效会惩罚在特殊情况下表现完美的团队
。解开340个基点的息税折旧摊销前利润率压缩
报告中的财务业绩需要仔细分解,将可控因素与宏观经济冲击区分开来。交易量损失在整体负方差中占主导地位。拥有大量海湾风险的生产商面临长期的设施关闭
。这些中断完全超出了管理层的控制范围,直接影响了收入收入。物流成本的上涨进一步削弱了进口商和出口商的盈利能力。改道好望角周围的供应链会增加每吨运送的巨额运费
。Suezmax油轮费率飙升了412%,直接吞噬了化学品贸易商的毛利率。库存估值损失加剧了许多买家的经济损失。采购团队在3月份首次价格飙升期间购买了基本原料,以确保供应
。当市场稳定和价格逆转时,这些公司立即确认了会计减记。这种会计现实扭曲了本季度的真实运营情况
。隐藏在数据中的卓越运营绩效尽管标题数据
惨淡,但仍有几家公司在颠覆期间表现出了非凡的弹性。将非海湾地区资产的直播率维持在92%以上的组织在物流方面取得了重大胜利。在全球供应冲击期间保持复杂设施的平稳运行需要出色的日常执行力。
成功的 Feed slate 枢轴实时凸显了这种运营灵活性。陶氏迅速改用美国乙烷,以取代中断的海湾石脑油进口。当竞争对手面临严重的原料短缺和潜在的工厂空转时,这种战略策略确保了持续生产
。在 45 天内确保替代供应是敏捷团队的又一次关键胜利。采购专业人员迅速对新供应商进行了资格认证,并建立了应急物流走廊,从而防止了全面停产。在危机最动荡的时期,这些果断的行动保持了市场份额和重要的客户关系。
危机调整后的运营关键绩效指标案例
编制2026年上半年可持续发展报告的ESG绩效团队面临着关键的分析挑战。传统的关键业绩指标将不公平地惩罚运营人员无法控制的宏观经济混乱。公司必须制定经过危机调整的运营关键绩效指标,将可控的绩效与不可抗力的影响隔离开来
。标准指标未能考虑135天中断的特殊情况。由于缺少原料,产能达到 85% 的设施在这些特定限制条件下表现异常出色。对工厂经理的这种产出进行惩罚忽略了更广泛的供应链现实
。经危机调整的关键绩效指标应主要关注响应时间和战略适应性。指标必须评估团队识别和审查替代供应商的速度。他们应该衡量应急物流路线和库存保存策略的有效性。
这种方法可以公平准确地评估真正的卓越运营。它确保绩效审查反映实际的管理能力。
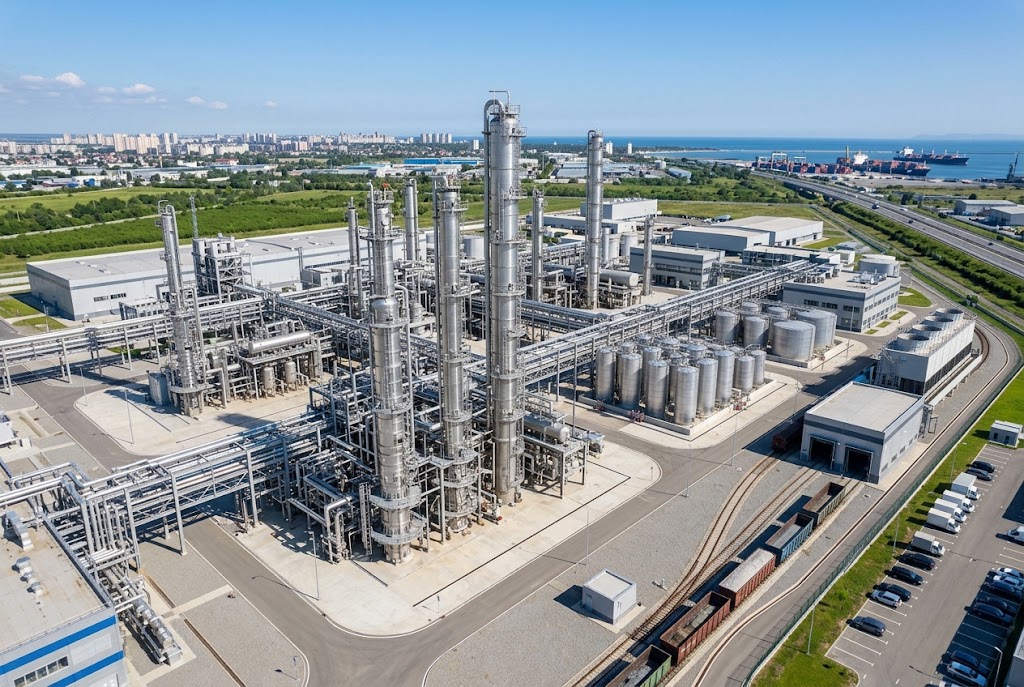
战略原料支点和供应链灵活性在持续的危机
中,调整原料的能力将行业领导者与落后者区分开来。严重依赖单一区域供应来源的公司遭受的利润率压缩最为严重。那些拥有灵活破解资产的人在市场上获得了明显的竞争优势。
从石脑油转向乙烷使北美和灵活的欧洲资产能够保持较高的利用率。
对替代海运码头的快速认证防止了关键制造场所的关键库存缺货。
动态合约重新谈判保护买家免受现货市场波动的最坏影响。
这些战略决策需要整个组织进行深入的跨学科合作。采购、物流和运营团队必须完美协调,才能在关键的45天窗口内执行这些支点
。探索库存估值和物流现实
库存估值损失值得财务和运营领导者的特别关注。许多化工公司采用准时库存模型,几乎没有出错的余地。当霍尔木兹中断来临时,买家急于以峰值价格确保库存
。这种恐慌性买盘造成了严重的估值不匹配。随着危机的持续和替代路线的建立,市场价格开始正常化。持有高成本库存的公司立即面临减记,从而压低了其报告的息税折旧摊销前利润
率。物流现实使这种财务状况进一步复杂化。Suezmax油轮运费上涨了412%,这并不是暂时的反常现象。这代表了封锁期间全球航运成本的结构性变化。
与@@依赖现货市场汇率的公司相比,签订长期运费合同的公司的表现要好得多。这种远见在最动荡的几个月中保护了他们的利润
。编制2026年上半年可持续发展报告供审查
2026年上半年的可持续发展报告将面临投资者和外部审计师的严格审查。仅在没有适当背景的情况下报告原始息税折旧摊销前利润下降将引发不必要的危险信号。ESG 团队必须围绕运营弹性和战略适应积极制定叙事框架
。披露应明确详细说明影响产量的不可抗力事件。报告必须量化为维持关键客户供应连续性而支付的物流保费。这种透明度表明了在极端市场压力时期的管理能力。
重点介绍危机调整后的关键绩效指标的成功实施将大大加强整体报告。这表明该公司拥有能够处理波动性的复杂绩效衡量框架。这种严谨的分析水平与审查2026年上半年披露信息的利益相关者建立了基本的信任
。采购和运营团队的底线
在评估2026年第二季度的业绩时,化工行业必须超越简单的财务指标。压缩340个基点的息税折旧摊销前利润率讲述了一个不完整的实地运营现实故事。那些保持高流因子并执行快速补给计划支点的公司创造了非凡的价值
。采购和运营负责人应积极倡导采用经危机调整的运营关键绩效指标。这些指标将确保高绩效团队的危机管理工作获得适当的认可。仅仅依赖传统的财务基准只会扭曲内部绩效审查和未来的战略规划
。准备好从经过验证的全球供应商那里采购一乙二醇了吗?立即在我们的平台上探索有竞争力的优惠。
来源
https://www.clarksons.com/shipping-news/2026/suezmax-tanker-rates-hormuz-disruption
https://www.dow.com/en-us/news/2026/operational-resilience-feedstock-pivot
https://www.icsa-global.org/reports/2026/crisis-adjusted-operational-kpis
Monoethylene glycol
觉得有用吗?