化学品贸易情报:使用进出口数据识别市场机会
化学品贸易情报:利用进出口数据识别市场机会
全球贸易变化创造新
机遇2026年全球化工市场的五项预测突显了关键转变:我预计,随着其他化学品和聚合物的自给率也有所提高,中国将完全进入聚丙烯净出口区域。到2026年底,生产商的共识是,在2032年之前,化学品超级周期期间不会恢复到1992-2021年的开工率。但是ICIS供需数据库显示,2036年全球乙烯开工率仅为80%
。2026年第三季度的化学品我们在2026年10月看到的情况显示,截至2026年9月中旬,化学品的股东总回报率增长了14%,而全球指数的股东总回报率为10%。从 2026 年 4 月到 7 月,全球每年约 800 万公吨乙烯产能上线。中国较低的石化进口要求限制了供应限制对亚洲市场的影响。按运行率计算,中国的聚乙烯净进口量下降了约6万吨,显示出
自给自足的影响。《2026年化工行业展望》德勤指出,新的乙烯和聚乙烯工厂预计将于2026年在美国和卡塔尔投产,那里通常有低成本原料。美国既是化学品的主要进口国又是出口国,这使得该行业对关税变化高度敏感。2025年3月,美国化学品进口激增至200亿美元以上,为三年多来的最高水平,然后在4月降至170亿美元,这说明了波动性
。据路透社报道,中东在2025年占全球聚乙烯出口的40%以上,这表明出口力量集中在低成本原料地区。
进出口数据显示区域失衡
化学品趋势摘要报告根据欧盟统计局发布的数据,概述了欧盟27个国家的化工行业表现。基础化学品的销售额下降了23%,这主要是由于对美国的销售疲软下降了29%。尽管欧盟27国在2026年上半年保持了可观的化学品贸易顺差,价值为184亿欧元,但由于出口下降速度快于进口,盈余有所缩小。就数量而言,由于进口下降,贸易逆差增加了370万吨。
Cefic化学2026年第一季度趋势报告显示,欧盟27国化工行业需求疲软和高能源成本延缓了复苏。2026年第一季度,化学品产量同比下降3.2%,凸显了脆弱性。欧盟27国化学品贸易在2026年初明显减弱,出口下降了46亿欧元,下降了12.4%,进口下降了48亿欧元,下降了15.7%,这反映了外部需求的疲软和国内工业活动的萎缩
。《2026年第三季度Cefic化学趋势报告》显示,尽管信心增强,但欧盟27国化工行业仍面临压力。与2025年相比,2026年1月至7月的产量下降了2.0%,需求疲软,结构性竞争力压力加剧。1月至7月的贸易表现疲软,出口额下降了4.2%,进口额下降了3.1%,使欧盟27国以外的化学品贸易顺差减少了22亿欧元,至214亿欧元
。新加坡化学品物流市场在2025年达到39亿美元,预计将从2026年的40.7亿美元增长到2031年的50.1亿美元,在2026-2031年预测期内的复合年增长率为4.23%,这得益于特种化学品再出口的增长、先进的港口自动化、认证的存储需求和不断扩大的药品物流需求。新加坡企业局的化学品贸易额为915亿新元,相当于686亿美元
。来自贸易数据的新兴市场机会
东南亚有机化学品出口市场经历了前所未有的增长时期。根据阿里巴巴平台的数据,其他有机化学品编号为80312的买家数量同比增长了181.07%。食品添加剂和水处理化学品的需求指数是有机酸的两个主要最终用途,分别同比增长35.2%和28.7%,这表明下游机会强
劲。根据进出口管制总组织GOEIC的数据,埃及对中国的化学品出口同比增长678%,至2026年前八个月的2.87亿美元,高于去年同期的3700万美元。该行业排名前十的出口市场共占总额的56%,显示了中国的集中度和增长潜力。
10月15日,科思创公布了缩减安特卫普工厂聚碳酸酯生产规模的计划,将正在运营的生产线数量从四条减少到一条,同时逐步停止在现场生产双酚A BPA。欧洲的产能关闭为低成本生产商和特殊替代品创造了进口机会。
根据欧洲化学工业理事会的报告,2026年全球化工行业展望——供过于求、区域竞争和战略采购的新时代——Cefic EU27化学品产量与2025年同期相比下降了2.0%。这种下降打开了进口缺口,但也表明欧洲买家需要实现多元化。
如何使用贸易数据进行市场情报
进出口数据分析涉及跟踪多个层面:数量趋势、价值趋势、单位价格、产地-目的地变化和产品等级组合。对于食品级矿物,这意味着自2025年1月1日起,海湾合作委员会国家现在要求追踪硫酸锌2833.29、富马酸亚铁2915.12、碳酸钙2836.50的HS编码,海湾合作委员会国家现在要求精度为12位数
。关键方法包括监测中国的自给自足率,因为中国转向聚丙烯净出口区间表明供过于求的压力将压低全球价格并创造买入机会。由于出口下降速度快于进口,监测欧盟贸易顺差缩小,这表明外部需求疲软,这表明价格有可能降低,但如果欧洲工厂关闭,也会带来供应风险
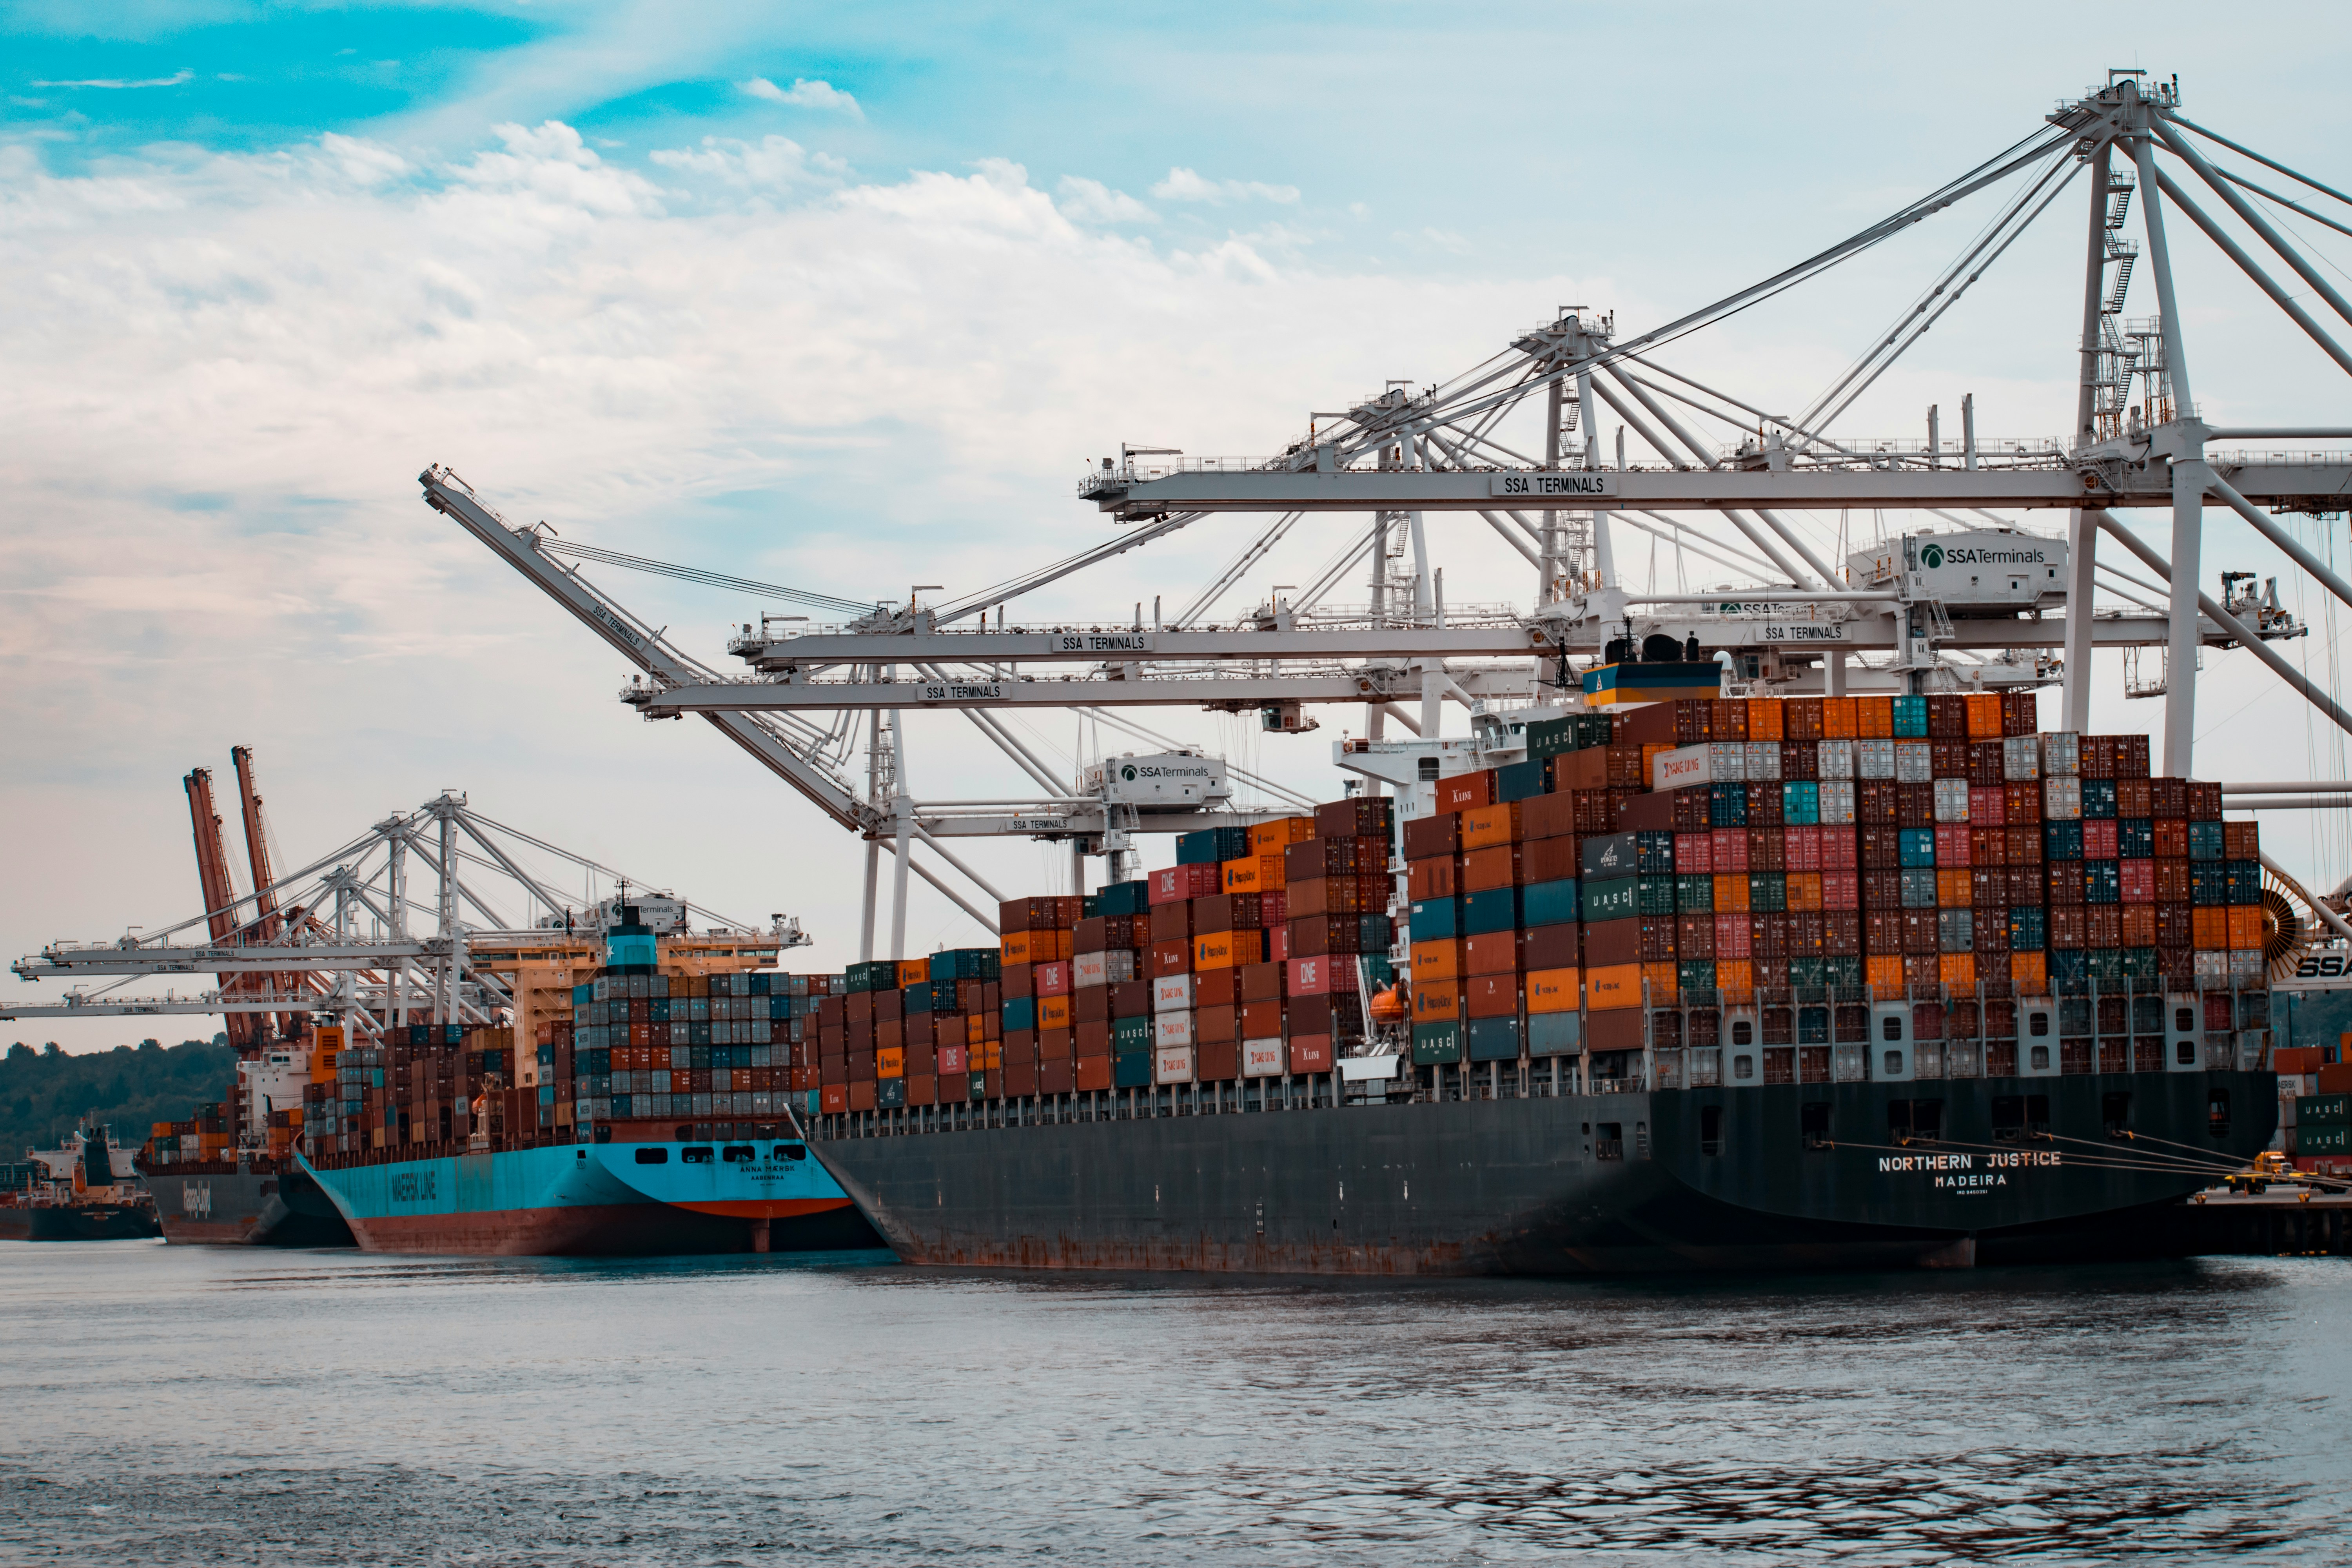
。追踪中东聚乙烯出口份额超过40%,这表明低成本原料优势仍然是决定性的。对于买家而言,这意味着从中东或美国墨西哥湾沿岸采购具有成本优势,但必须考虑运费和地缘政治风险。上海集装箱货运指数同比上涨231%,增加了到岸成本,抵消了部分原
料优势。分析东南亚有机化学品买家数量增长181%,表明需求热点正在出现。食品添加剂需求指数上涨35.2%,表明营养和强化食品的增长,支撑了对一水硫酸锌、富马酸亚铁和碳酸钙
GCC的需求。食品级和特种机会食品和
饮料板块在预测期内预计将达到最高的复合年增长率,到2025年,食品级矿产市场价值为56亿美元,预计达到150亿美元。进口数据显示,对FCC级矿物的需求增长速度快于工业级,合规要求GFSI认证FSSC 22000、清真、犹太洁食、重金属限制成为贸易壁垒,
为合规供应商创造溢价。特种化学品的贸易情报显示,传统的特种化学品仍然占据主导地位,但专为电动汽车、先进电子和数字应用设计的下一代产品迅速受到关注。市场涵盖特种聚合物、电子化学品、建筑化学品、农用化学品、个人护理成分、水处理化学品、涂料添加剂、粘合剂、密封剂、表面活性剂
。可持续化学创造了贸易机会,9%的新项目采用了生物基原料。含有碳酸钙衍生物的混凝土外加剂可减少多达20%的碳足迹。使用区块链追踪的海湾合作委员会的品牌报告称,在具有气候意识的人群中,购买意向高出19%。这种可持续性溢价可以通过出口数据来获取,这些数据显示哪些市场为低碳认证材料支付溢价
。2026年10月12日至19日更新的每周化学品市场追踪报告指出,中东占据了全球聚乙烯出口的40%以上,这表明了集中风险,但也为美国和卡塔尔等替代供应商提供了机会,低成本原料的低成本原料预计将在2026年开工。
买家实用策略
化学品贸易情报最适合用于分层规划。将原材料趋势与转化趋势区分开,跟踪四个决策信号输入趋势、交货时间变动、供应商产能纪律、合规摩擦,并根据基准、压力和中断案例制定分层预算
。对于印度、东南亚、非洲等依赖进口的市场,跟踪中国离岸价格与当地到岸成本的对比有助于识别套利情况。例如,中国碳酸氢钠离岸价为177.78美元,欧洲每公斤0.46美元显示价差,二氧化钛中国2,003美元公吨对德国3650美元公吨显示出
类似的价差。由于运费和燃油附加费已成为承运人的收入杠杆,因此不仅需要出厂成本比较,每磅汽运零担费率指数预计将比2018年1月的基准线高出82.5%。将重点放在新的HS代码和合规摩擦上,因为12位数的代码和精确的费率会增加固定成本
。企业重新评估供应链,将弹性与成本效率放在优先地位,将加速区域化趋势,鼓励对综合生产中心的投资,并提高拥有安全能源和原料准入的国家的战略重要性。这种转变为拥有安全天然气、可再生能源和石灰石储量的地区的供应商创造了机会。
最终,利用进出口数据的化学品贸易情报通过跟踪中国的净出口变化、欧盟产量下降和贸易顺差缩小、东南亚有机化学品买家增长181%、埃及对中国的出口激增678%以及聚乙烯出口集中度中东40%来揭示市场机会。监控交易量、价值、单价、原产地和等级组合的买家将比竞争对手提前识别套利、供应风险和新兴需求
。资料来源:
2026年全球化工市场的五项预测——ICIS——中国将完全进入聚丙烯净出口区间——直到2032年才能恢复到1992-2021年的开工率——2036年乙烯开工率为80%— https://icis.com 2026年第一季度Cefic化学趋势报告——欧盟27国出口下降46亿12.
4%进口48亿 15.7% — https://cefic.org 2026年第三季度化学品
行业现状——麦肯锡——化工行业股东总回报率上涨了14%——2026年4月至7月在线乙烯产能为800万吨——中国私募股权净进口量下降了6万吨/年— https://mckinsey.com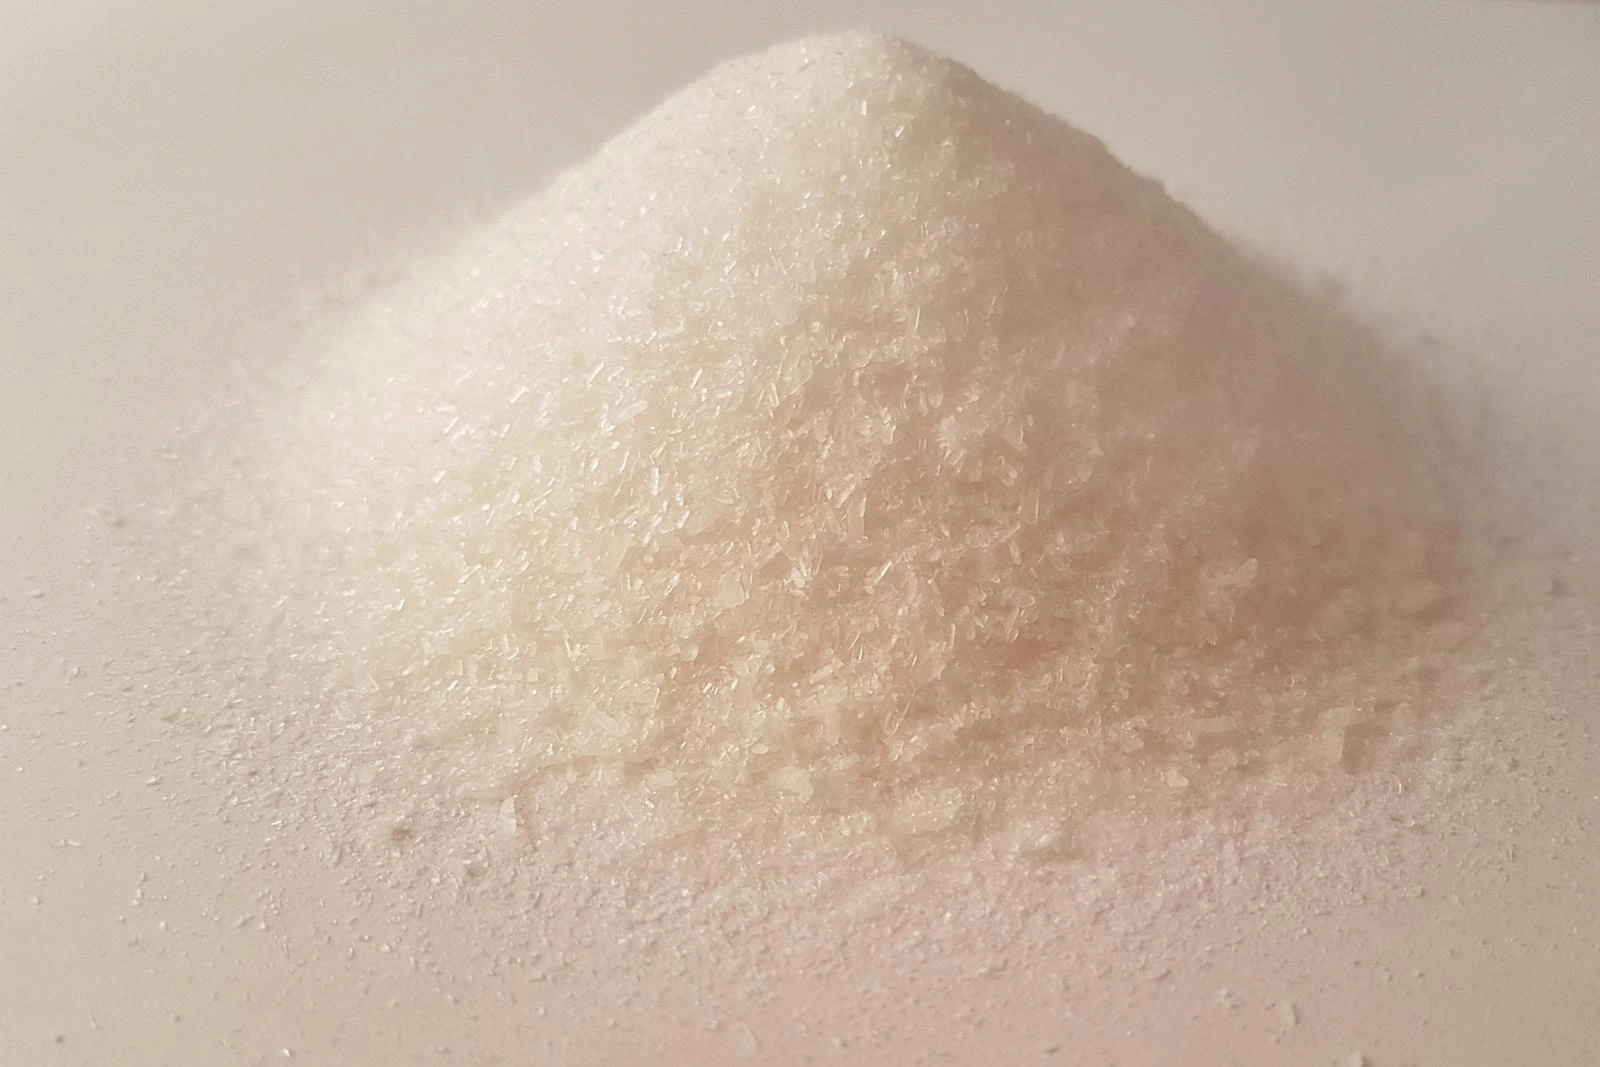
Borax Anhydrous (Technical Grade) - Turkey
觉得有用吗?