化学原料价格趋势:原油、天然气及其对化学品制造成本的影响
化学原料价格趋势:原油、天然气及其对化学品制造成本的影响
原油和天然气如何影响化学品成本
2026年各地区化学品价格趋势显示,原料结构的影响大于价格。它会影响杂质分布、批次一致性和生产灵活性。主要的启示是,原料优势是真实的,但不是永久
的。化学品制造趋势描述了结构性转变,这些变化改变了化学品的生产、定价、合格和交付方式。它们包括原料经济学、催化剂效率、环境控制。原油、天然气和煤炭仍然影响着许多化学链。然而,在2026年,转化效率、公用事业成本和工艺产量往往比单独的原料基准更能决定竞争力
。当原料图不同时,全球化学预测变得更加具体。两种产品可能共享终端市场,但反应不同,因为它们的原料图不同。这也意味着替代决策需要更新的成本逻辑。如果能源直通条款过于激进,则较低的名义价格并不总是等于较低的总风险敞口
。北美在部分石化系统中保留了原料优势,而亚洲则面临着更高的成本。
原油——石脑油在欧洲和亚洲占据主导地位
石脑油是欧洲和亚洲广泛使用的初级液体原料,是在原油提炼过程中生产的。因此,当由于中东地缘政治紧张局势或欧佩克+减产导致原油价格飙升时,石脑油价格上涨并推高乙烯和丙烯成本
。石油和石化产品月度报告显示,石脑油825美元,同比下降13.2%,但同比增长9.3%,较长时间增长38.7%。亚丙烯1060指数上涨7.1%。当原油价格相对于天然气居高不下时,美国石化生产商将在全球舞台上获得巨大的竞争优势,因为其原料成本保持在较低水平,而石脑油边际生产商设定的全球产品价格仍然居高
不下。最近的市场报告突显了2026年地缘政治风险和全球化学品市场趋势。能源价格和运费成本是两个关键驱动因素。能源是许多化学品生产过程中的基本成本组成部分。尽管影响程度因产品和制造途径而异,但原油、天然气和其他原料价格的变化可能会影响生产经济学。对于石油基化学品和溶剂,较高的原料成本可能会给价格带来上行压力。但是,成本上涨并不能自动转化为更高的销售价格。
由于下游行业的需求相对疲软,来自中国的竞争非常激烈,企业只能在有限的范围内将更高的原料成本转嫁给客户。即使原油上涨,这也限制了利润回升。
食品安全风险分析警告说,布伦特原油预计到2026年平均每桶91美元,从2025年的69美元大幅上涨,然后在2027年跌至79美元。西亚危机对能源生产造成了巨大打击,预计2026年全球石油供应量将下降5.2%,每天550万桶,这是2020年全球经济衰退以外四十年来的最大降幅。随着海湾地区出口的崩溃,液化石油气(为塑料制造、化学品生产、供暖系统和农业运营提供动力的燃料)的出货停滞不前。高盛将液化石油气确定为2026年第二季度的关键短缺风险。石脑油从亚洲市场消失,亚洲各地的石化厂因负担不起或无法获得原料而关闭
。天然气——竞争优势的差异化因素
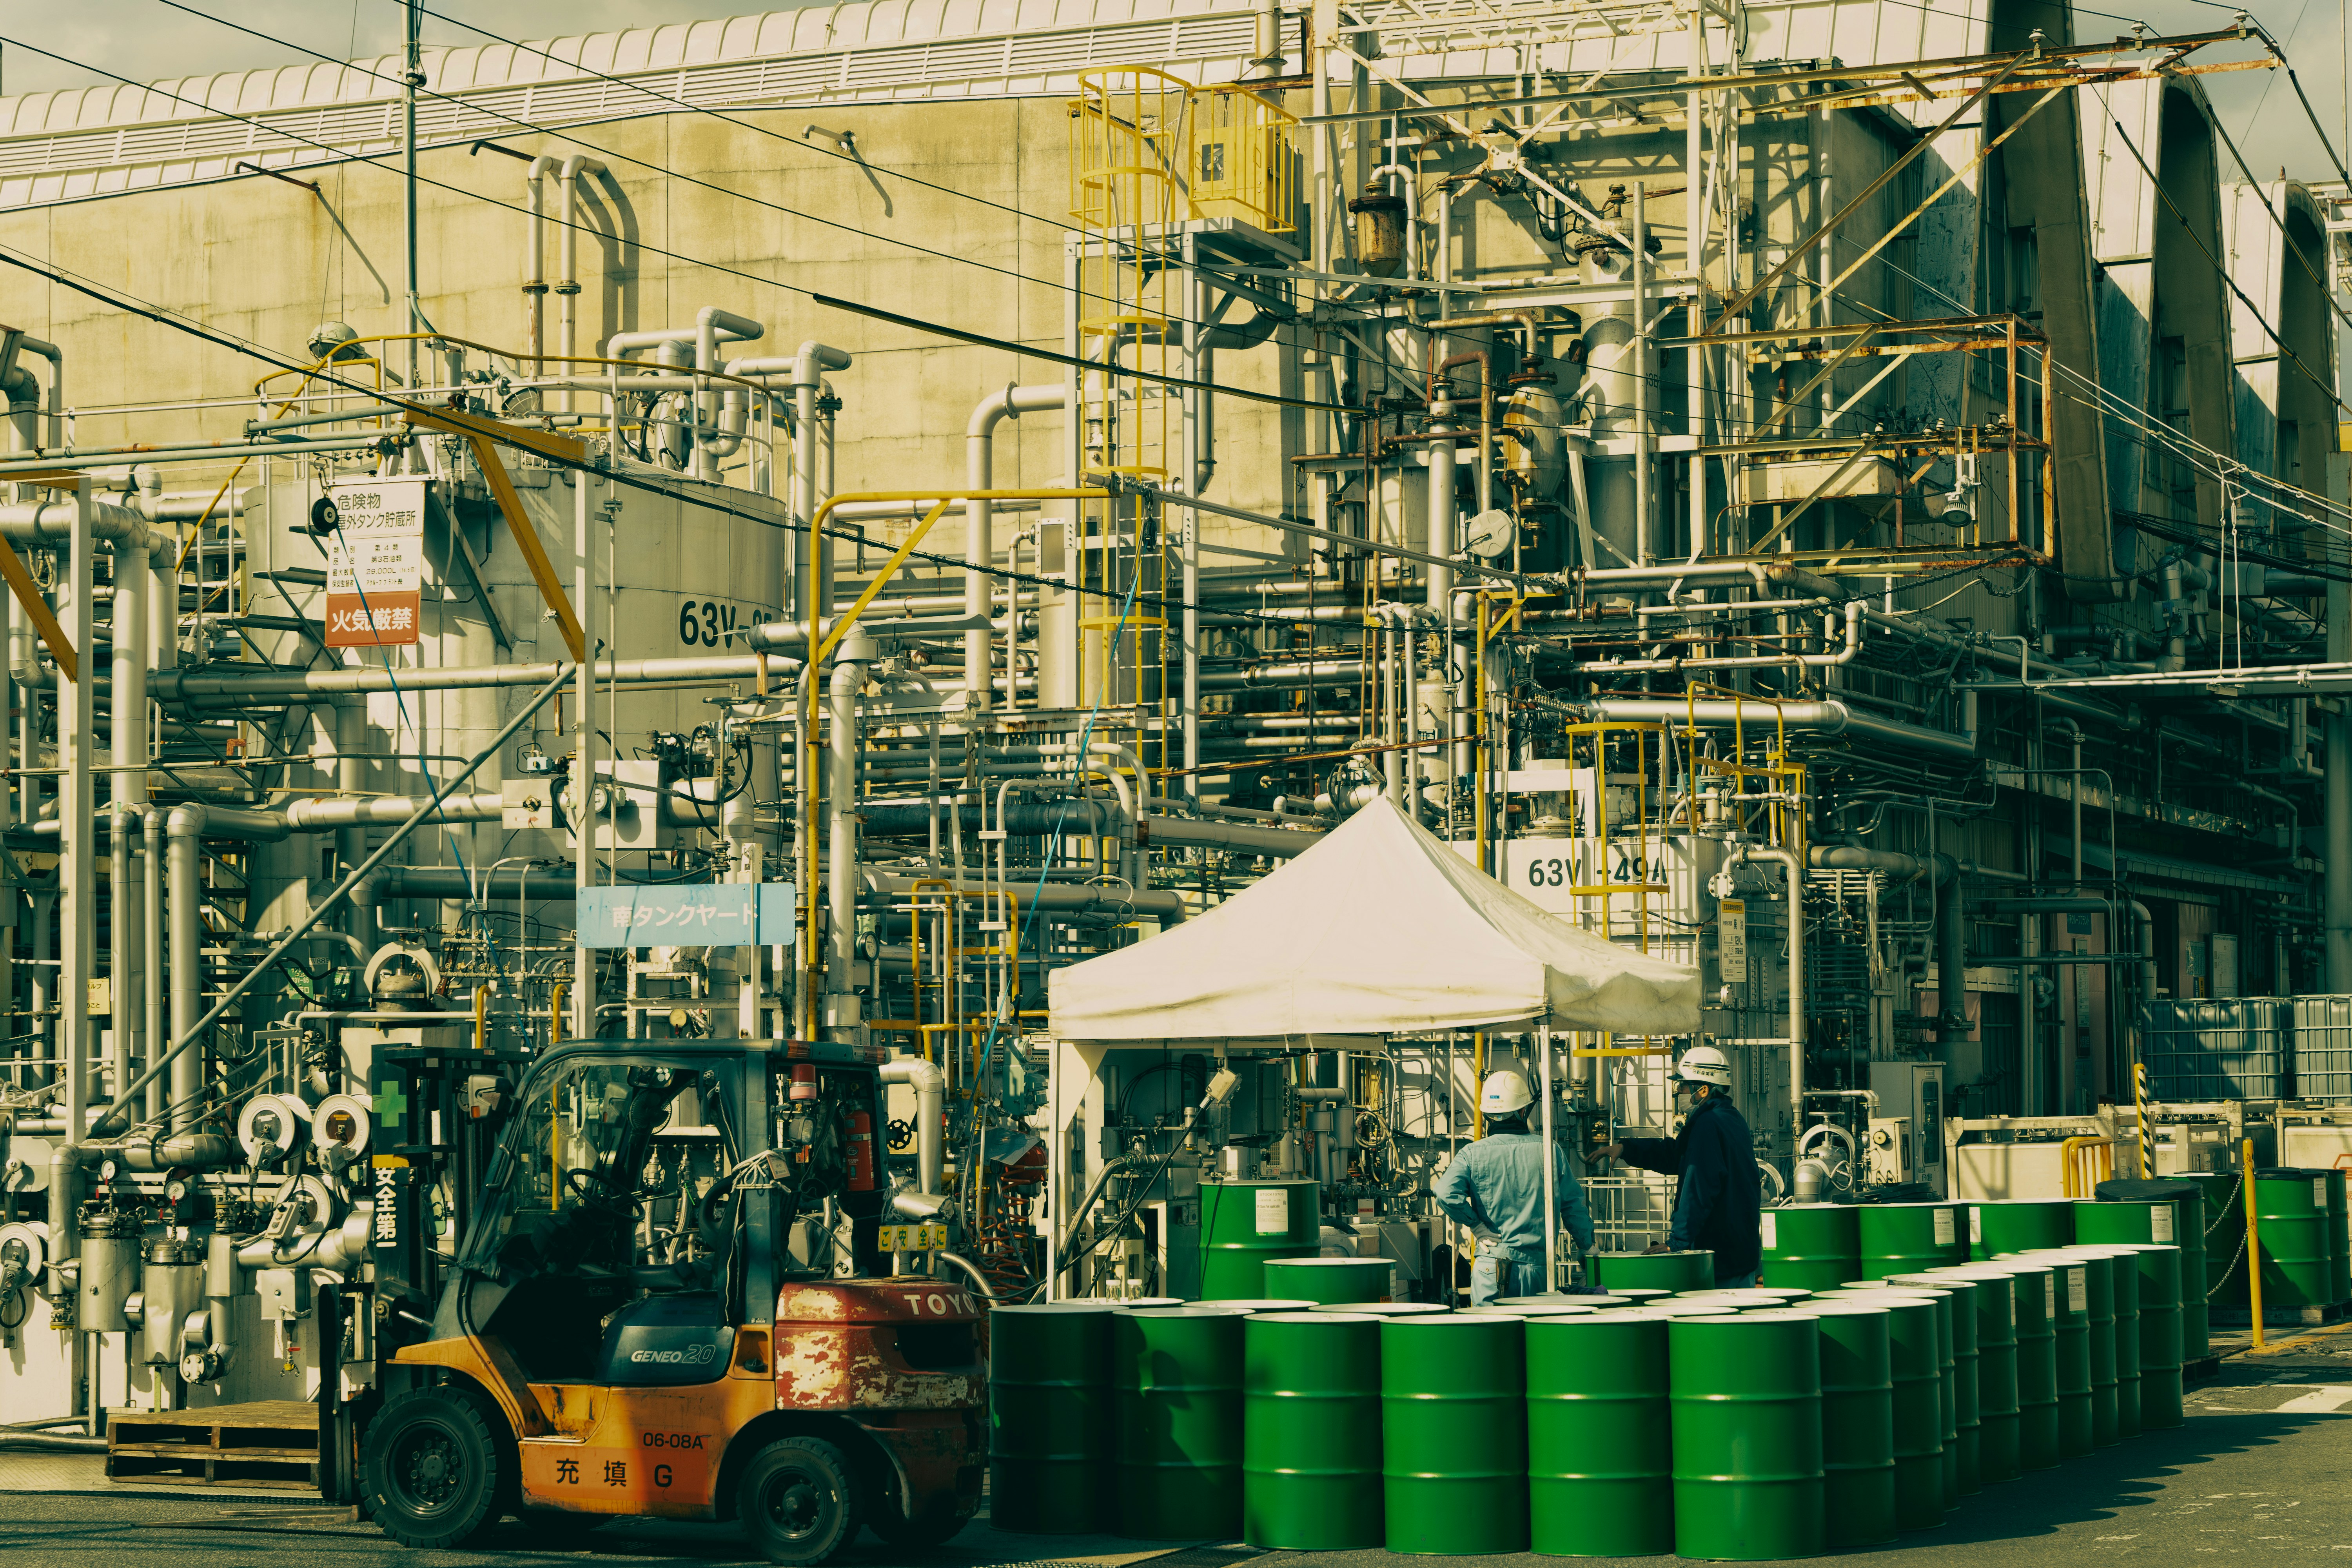
天然气和电力成本可以快速重置底价。那里的天然气既是燃料又是原料。从天然气生产中提取的液化天然气是生产乙烯和丙烯的关键原料,而乙烯和丙烯是大多数塑料的组成部分
。Grand View Signal发布的2026年10月全球化学品价格趋势评估详细介绍了区域生产经济和原料供应如何决定定价。在亚洲,进口到货受限和原料成本上涨引发了初级工业中间体价格的大幅上涨,而由于天然气支出增加,欧洲生产商继续面临严重的运营压力
。欧盟天然气和石油价格飙升,美国天然气价格仍然很低。聚乙烯、聚丙烯价格随原料成本上涨。2026年的化学品大宗商品的长期低迷推迟了行业的复苏,原料成本的上涨推高了
化学品价格。原料路线表显示了常见路径如何影响实际采购决策中的区域化学品定价模式。当液化天然气充足时,美国和中东的乙烷裂解可以提供低成本的乙烯。当原油居高不下时,欧洲和亚洲的石脑油裂解面临更高的成本。这种差异解释了为什么在地区供应分歧的情况下,2026年第二季度丙烯价格触及980美元/吨德国、860沙特阿拉伯、745个中国和5
90美元。天然气还为化工操作提供了原料选择。从壳牌收购上游天然气业务中可以看出,天然气产量的增加提供了更多的原料选择
。
对化学品制造成本
的影响成本结构越来越受到原材料价格和能源成本的影响,大宗商品板块的利润率面临压力。原料结构不仅影响价格,还会影响杂质分布、批次一致性和生产灵活性
。由于供应中断、地缘政治冲突和贸易壁垒抵消了疲软的总需求,预计到2027年,制造业成本将保持较高水平。材料价格指数预计将在2027年略有下降,但仍远高于202
5年的水平。对于食品级矿物质和维生素,原油和天然气的影响是间接的,但意义重大。
对于碳酸钙GCC等矿物质,与需要更多化学加工的合成柠檬酸钙相比,低能量研磨具有优势。生命周期评估显示,海湾合作委员会每吨二氧化碳的排放量减少了28%至35%。天然海湾合作委员会占碳酸钙市场的72.6%,这得益于丰富的石灰石和低能耗研磨。当天然气价格飙升时,需要焙烧和沉淀的合成等级会变得异常
昂贵。对于硫酸锌和富马酸亚铁,硫酸和富马酸的生产是能源密集型的。来自冶炼厂的硫酸依赖于能量进行熔炼,而来自石化路线的富马酸则追踪原油。即使原材料基准疲软,更高的能源成本也会使转换成本提高3%至8%
。在@@维生素方面,石化原料价格波动在2026年初上涨了约8%,这促使了成本转嫁策略。叶酸、烟酰胺、核黄素依赖于吡啶和其他石化中间体。当原油价格上涨时,维生素价格会延迟2至8周。能源和公用事业影响窗口1至3个季度提高了基准制造成本。
区域生产经济学2026-2027年
,印度尼西亚和越南面临相似的原料敞口,但受益于相对强劲的国内需求增长。尽管下游衍生品仍面临更高的投入成本,但由于天然气挂钩的产能,马来西亚相对更具弹性。东南亚的总体化学品生产商面临着转嫁成本的压力,但收效甚微。
由于天然气支出增加,欧洲面临严重的运营压力。高昂的天然气成本直接导致英国赫尔的三个乙酰生产单位处于闲置状态,导致当地醋酸生产停止。这说明了欧洲的能源成本劣势,迫使人们依赖国际采购
。由于页岩气中的乙烷价格低廉,北美在部分石化系统中保持了原料优势。与欧盟天然气和石油价格飙升相比,美国天然气价格仍然很低
。亚洲的进口到货受限,原料成本上涨,引发了初级工业中间体价格的大幅上涨。日本石脑油成本为每吨559美元 CFR 日本2月份对原油走势表现出敏感性
。定价展望和买家策略
2026年按地区划分的化学品价格趋势表明,买家应将原料趋势与转化趋势区分开。上游看似稳定的类别仍然可以承受来自公用事业、污水处理或低容量利用率的3%至8%的成本压力
。对于管理食品级化学品的采购团队而言,实际步骤包括将原油和天然气与伦敦金属交易所锌等矿物原料指数分开追踪。使用分层预算,基本案例 0 到 3%,压力案例 4 到 8%,中断案例高于 8%。使用与伦敦金属交易所或天然气TTF挂钩的指数定价以及转换费以及能源附加费触发条件,使合同条款与成本现实保持一致
。全球化学品预测说明替代决策需要更新的成本逻辑。如果能源直通条款过于激进,则较低的名义价格并不总是等于较低的总风险敞口。这适用于在硫酸亚铁商品与焦磷酸铁特种之间进行选择。该专业的发票价格可能较高,但总风险较低,因为它可以避免返工、脱色和维生素
降解。重点关注四个决策信号:输入趋势、交货时间变动、供应商产能纪律和合规摩擦。当三者在6到8周内向相同方向移动时,持续价格压力的可能性就会大大增加。供应商提及配送、停机维护、包装短缺或将报价有效期从30天缩短至7天,这表明
存在不确定性。市场将加速采用数字和可持续技术,并将显著转向生物基和循环化学品。2027-2035年全球可持续化学原料市场代表着原材料基础的变化,相当于二十世纪中叶从煤炭向石油的转变。这种转变将逐渐使一些化学品定价与原油和天然气脱钩,但在2026-2027年,原油和
天然气仍然是基本驱动力。来源:
2026年各地区化学品价格趋势 — HanteCorg — 原料结构影响杂质分布、批次一致性、生产灵活性 — 原料优势真实但不是永久的 — https://hantecorg.com 行业趋势化工行业趋势 2026 年 10 月 —
Atradius — 印度尼西亚和越南原料风险敞口 — 企业只能有限地将更高的原料成本转嫁出去 —
https://group.atradius.com 影响成本和供应的化工制造趋势 — SectorPulseLive — 原油、天然气、煤炭仍然影响着许多连锁店——转化效率、公用事业成本、工艺产量决定竞争力 — https://sectorpulselive.com
全球化学品预测:2026年值得关注的成本驱动因素 — HGiron — 天然气和电力成本重置
地板价格很快 — https://hgiron.com地缘政治风险和2026年全球化学品市场趋势—能源价格和运费成本两个关键驱动因素
— https://jinforestchem.com
Borax Anhydrous (Technical Grade) - Argentina
觉得有用吗?