基础化学品产能过剩:这对买家的谈判能力意味着什么
贝恩公司预计,到2030年,化工行业将需要净关闭全球烯烃产能的7.5%,相当于3500万吨。即便如此,工厂的利用率仍将低于其历史平均水平。基础化学品产能过剩为买家提供了结构性优势,很少有人期望这种优势能持续这么长时间
。制片人承受着痛苦。利润率仍然很低,封锁仍在继续,新的产能不断来自中国。
买家可以将这种压力转化为更好的条件。本指南解释了盈余持续存在的原因、杠杆率最强的地方以及哪些风险可以将其消灭。
贝恩表示,
为什么产能过剩将持续到2030年
,光靠需求增长无法缩小差距。欧洲、韩国和日本削减了产能,但封锁并未抵消中国新增产能的步伐。AlixPartners在三月份也表达了类似的观点。它预计,到2030年,全球基础化学品产能过剩问题仍将得不到解决,这给价格和利润带来压力
。最近的新增强化了这一趋势。麦肯锡统计,从2026年4月到7月,每年新增的乙烯产能约为800万吨
。运营利率的现状
利用率以通俗的数字说明了这个故事。AlixPartners报告称,许多欧洲国家的营业利率已降至70%,远低于历史平均水平
。低利用率会改变生产者的行为。70%的工厂每吨的固定成本很高,因此卖方追逐产量以弥补这些
成本。对交易量的渴望是买家杠杆的根源。需要填补产能的卖家在批量交易上进行谈判要比单纯的价格更难。
买家如何获得谈判权力
产能过剩在几个具体方面增强了买家的实力:每种
产品的供应商越多:产能过剩意味着更多的生产商争夺每份合同
。价格灵活性:卖方接受较低的利润率以保持工厂的运转。
更好的条款:买家可以要求更长的信贷、更低的最低交易量和灵活的交付窗口。
更快的切换:合格的替代方案可以让买家避开弱势报价。
现货和指数挂钩定价往往在长期盈余中对买家的回报最大。固定高价合约锁定了市场可能无法支持的溢
价。杠杆最强的地方
杠杆因产品和地区而异。许多生产商的大宗商品等级为买家提供了最大的空间,因为供应商除了价格和物流之外几乎没有其他竞争。
烯烃及其衍生物是盈余的中心。贝恩预计,到2030年,将近70%的乙烯产能将集中在中国、中东和北美,这将使全球买家能够获得大量的低成本
产品。区域曝光度也很重要。西欧和东北亚的高成本生产商面临的压力最大,因此这些地区的买家通常会发现卖家渴望交易
。
为什么生产商无法轻易解决问题
关闭既痛苦又缓慢。欧洲生产商面临的能源成本是AlixPartners认为美国电力成本的三到四倍,以及更高的合规成本
。这种成本差距解释了为什么欧洲的工厂首先关闭。它并不能解释为什么新产能不断到达其他地方,这使全球总产能保持在较高水平。
中国生产商也在价值链上游移动。AlixPartners指出,自2021年以来,特种化学品的出口实现了两位数的增长,贝恩预计,到2030年,中国将占全球特种市场的30%以上
。在买家杠杆可以消失的地方
,产能过剩并不能保证廉价的供应。三种风险可以迅速削减杠杆率:
供应冲击:2026年的中东混乱表明,航运危机可以以多快的速度消除盈余并推高价格
。贸易措施:反倾销税可能会封锁低成本产地,减少买家的选择。
关闭集中:当生产商关闭一个地区的工厂时,即使全球供应保持充足,当地买家也可能会失去附近的来源。
密切关注地区依赖性。即使在盈余的世界中,拥有剩余一家本地供应商的买方也几乎没有杠杆作用。
适用于盈余的谈判策略
买家应该利用市场,而不仅仅是等待。四种策略符合当前条件:
每个主要年级至少在三个合格来源地进行竞争性招标。
用明确的公式将价格与已发布的指数挂钩,这样合约既可以追踪市场,也可以追踪上涨情况。
按条款计算的交易量:提供稳定的交易量,以换取更低的价格、更长的信贷或灵活的交付。
缩短合约期限,这样你就可以在市场变化时重置条款。
避免将供应商挤压到失败的地步。在合同中亏损的生产商可能会削减配额或关闭工厂,这在下一次短缺中会伤害你。
买家现在应该做什么
盈余为买家提供了很长的窗口,但无法保证。用它来建立一个能在下一次冲击中幸存下来的补给基地
。首先,根据供应商数量和区域曝光度对您的产品进行排名。在竞争激烈的地方大力推进,在选择薄弱的地方保护供应。
每个关键等级至少需要一个额外来源,并在需要之前对其进行测试。每季度审查合同条款,跟踪利用率、关闭公告和交易措施,因为这三者都会影响您的杠杆率。
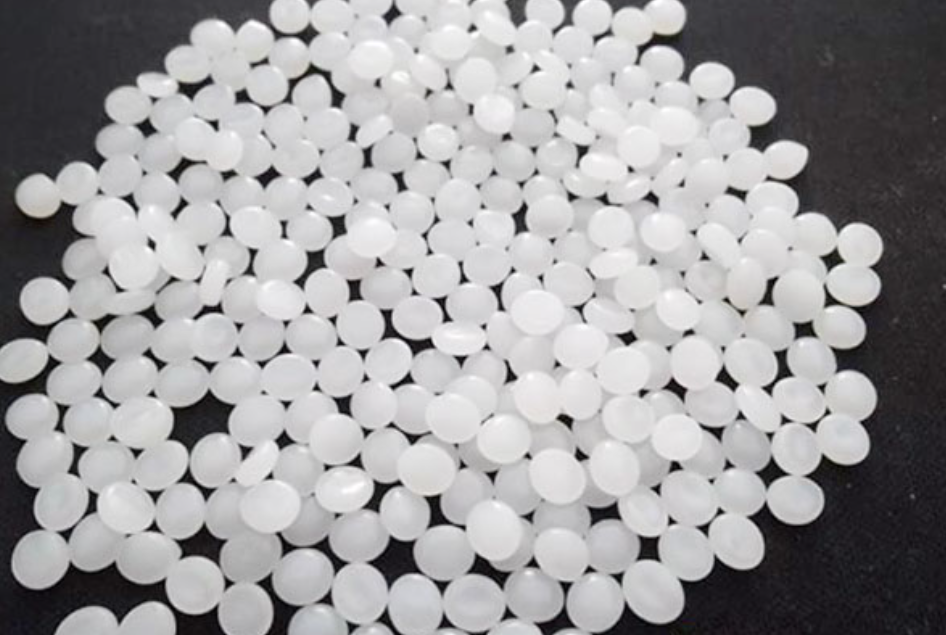
High Density Polyethylene (HDPE)
觉得有用吗?