壳牌以8.4亿美元完成对Na Kika和Coulomb Gulf平台权益的出售
壳牌已经完成了对Na Kika平台权益的出售以及美洲湾Coulomb回购的权益,交易调整后获得了约 8.4亿美元的现金收益。该交易将壳牌在纳基卡的50%非运营权益及其库仑回购的100%所有权转让给了塔洛斯能源子公司和里奇伍德能源子公司
。对于化学品交易商、能源买家和工业采购团队而言,该交易为主要生产商如何重塑成熟的离岸投资组合提供了一个有用的信号。上游所有权的变化会影响运营关系、维护需求、物流和支持石油和天然气生产的工业材料的流动。
壳牌的Na Kika和Coulomb交易详解
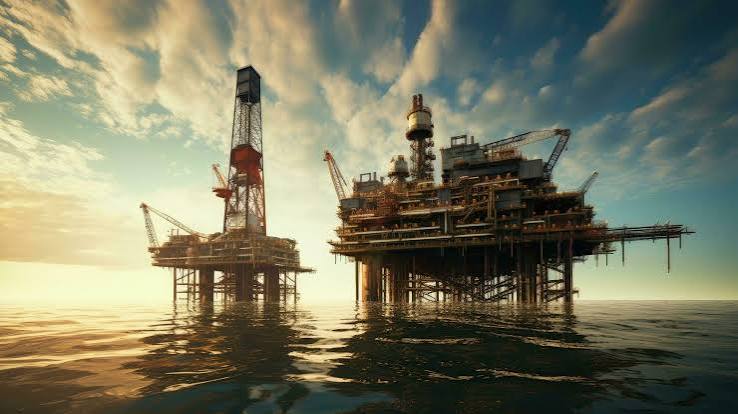
已完成的交易涵盖了壳牌在Na Kika平台及相关领域的50%营运权益,以及其全资拥有的库仑回扣。这些资产位于美洲湾,那里的海上生产将上游活动与庞大的能源、化工、海事服务和工业供应商网络连接起来。
壳牌于2026年6月宣布了计划中的交易,不计惯例调整和某些或有付款,总对价为17亿美元。该交易的生效日期为2025年7月1日,随后于2026年9月完成
。买家是塔洛斯能源的子公司和里奇伍德能源的子公司。该协议还包括买方承担某些退役义务的安排,同时为这些义务提供担保。
Na Kika 和 Coulomb 为美洲湾增添了什么 Na Kika 是一个半潜式生产平台,于 2003 年
开始运营。Coulomb 于 2005 年开始生产,并连接到 Na Kika 基础设施,从而创建了一个集成的海上生产系统,而不是一个独立
的油田开发。这些@@资产仍然是一个有意义的生产基地。壳牌报告称,到 2025年,其纳基卡和库仑的法定产量份额达到每天37,000桶石油当量,尽管壳牌的模型表明,到2030年,这些资产不会对其产量做出有意义的贡献
。壳牌还报告称,截至2025年底,纳基卡的探明储量为430万桶石油当量,库仑的探明储量为720万桶石油当量。这些数字有助于解释为什么这些资产可以保持商业相关性,同时不那么突出地融入壳牌的长期上游投资组合
。对于工业供应商而言,成熟的离岸资产可以继续产生对各种产品和服务的需求,即使它们对主要生产商的战略重要性发生了变化。
为什么出售对能源和化工供应链很重要
该交易说明了所有权的变化如何影响整个海上生产生态系统的采购模式。新所有者在对已建基础设施承担责任时可以审查供应商协议、维护计划、库存战略和运营成本。
相关的供应类别可能包括:
工业化学品:生产和维护业务可能需要处理化学品、水管理产品和其他工业投入
。润滑剂和工艺材料:海上机械和设备在其整个使用寿命期间需要持续的维护和合适的工业产品。
水处理化学品:海上设施可能需要化学品来管理产出的水和其他工艺流。
建筑和维护材料:成熟的平台需要持续的检查、维修和更换活动,以支持多个工业供应类别的需求。
物流服务:海上作业依赖于海岸基地、港口和生产设施之间物资的可靠运输。
对于化学品贸易商来说,关键不仅仅是销售价格。所有权变更可以建立新的采购关系,尤其是当买方对运营成本和供应商网络采取更直接的方法时。
成熟的离岸资产对采购的影响
成熟的海上基础设施创造了与新建开发项目不同的采购环境。运营商必须在生产连续性与维护要求、设备可靠性和资产的剩余经济寿命之间取得平衡。
提供这些业务的采购团队应注意几个因素:
资产年龄和维护强度:Na Kika自2003年以来一直在生产,而库仑则于2005年开始生产。随着设备达到其使用寿命的不同阶段,较旧的基础设施可能需要精心计划的维护和更换计划。
运营连续性:海上生产取决于协调的供应链。涉及化学品、备件或维护材料的延误可能会影响计划的工作和物流规划。
退役责任:该交易将某些退役义务分配给买方。这为采购规划提供了长期的考虑因素,因为晚期的海上作业可能涉及与正常生产不同的材料和服务要求
。供应商关系:壳牌贸易美国公司将通过与买方谈判达成的协议,保留Na Kika和Coulomb的承购权。这意味着所有权过渡不一定会消除更广泛供应链中现有的商业关系。
该交易如何符合壳牌的投资组合策略
壳牌将该交易描述为其积极塑造其投资组合和保持弹性和日益增强的竞争力的上游业务的努力的一部分。该公司还将Na Kika和Coulomb描述为其更广泛的投资组合管理活动中的报废资产
。该交易与壳牌在2026年的其他投资组合变动并驾齐驱。其第二季度的材料确定了Na Kika和Coulomb的出售以及更广泛的投资组合重新定位计划下的其他撤资和收购
。对于能源和化工市场,投资组合的重新定位可能会转向大公司集中资本和运营资源的地方。这可以逐步将采购机会转移到资产、地区和生产中心,而这些资产、地区和生产中心仍然是运营商战略的核心。
这种转变对供应商很重要,因为大型上游公司可以影响采购量,远远超出其运营的个别设施。当所有权转移给其他生产商时,供应商可能需要调整其商业方式,而不是假设以前的购买模式将保持不变。
买家在美洲湾应注意的事项美洲
湾仍然是一个重要的海上生产区,拥有广泛的基础设施、成熟的运营商和深厚的服务提供商网络。Na Kika和Coulomb的交易增加了公司管理投资组合时成熟资产易手的又一个例子
。化工和工业买家应注意几种潜在的市场信号:
经批准的供应商的变动:新的所有权可能会导致对供应商资格、采购合同和技术规格的审查。
与维护相关的需求:已建成的海上设施在其整个运行寿命期间可能继续需要工业化学品和维护材料。
退役活动:随着运营商为最终退役做准备基础设施,生命周期终止计划可能会创造对专业材料和服务的需求。
区域物流:墨西哥湾沿岸的港口、仓库和海运供应基地对于海上采购和交付计划仍然很重要。
能源市场的联系:海上原油和天然气活动可以影响炼油、石化产品、运输和配套行业的需求。
对于进口商和出口商而言,这些因素凸显了灵活采购的重要性。能够提供一致的规格、可靠的文档和可靠的交货计划的供应商可以为与所有权结构变化相关的采购机会做好
准备。Na Kika和Coulomb的新篇章
壳牌交易的完成标志着美国海湾两处既有资产的所有权进入了新的所有权阶段。壳牌已获得约8.4亿美元的现金收益,而塔洛斯和里奇伍德现在对已经经历了二十多年的海上生产历史的资产负责
。该交易还表明了上游投资组合决策如何对原油和天然气生产之外产生影响。海上平台依赖于广泛的工业生态系统,包括化学品、设备、物流、维护和专业服务。
对于化学品交易商而言,所有权格局的变化为监测离岸资产交易和传统大宗商品指标提供了理由。运营商或所有权的转移会改变采购渠道、供应商要求和工业需求的时机。
采购团队的底线
Na Kika和Coulomb的出售凸显了在评估能源行业供应机会时跟踪资产所有权、生产成熟度和长期运营计划的商业重要性。在塔洛斯和里奇伍德的所有权下,这些资产在进入新阶段的同时保持了生产力
。采购团队可以利用这些发展来审查墨西哥湾沿岸的客户网络,监控海上维护需求,并发现化学品和相关工业材料方面的机会。供应商还应考虑退役义务和成熟的基础设施如何影响资产剩余寿命内的购买需求
。对于交易者来说,更广泛的教训是显而易见的:即使生产本身仍在继续,上游交易也可以重塑商业格局。关注所有权变动以及生产和基础设施趋势可以帮助买家和供应商预测未来工业需求的出现。
Bitumen
觉得有用吗?