锂和电池化学品供应多样化超越了以中国为中心的路线
政策激励、客户本地化要求@@
和地缘政治风险管理的推动下,锂和电池化学品供应多元化已超越了以中国为中心的路线,全球电池行业继续追求供应链多元化,摆脱在中国的高
度集中。澳大利亚、北美、欧洲和部分亚洲国家的新采矿项目、炼油投资和正极材料举措正在逐步扩大可用锂化学品和电池材料的分布范围。进展是真实的,但参差不齐:上游资源开发的速度超过了中国境外中游加工和前体产能的建设,这使得许多 “多元化” 的供应链仍然依赖中国的转换步骤。中国在全球锂化学加工和绝大多数正极活性材料产能中保持主导地位。这种中游浓度意味着,即使是在澳大利亚或南美开采的锂也经常在再出口之前前往中国转化为电池级碳酸盐或氢氧化物。类似的模式适用于许多特种电池化学品和前体。因此,止步于矿门的多元化策略只能降低部分风险。
中游瓶颈和新兴的非中国产能
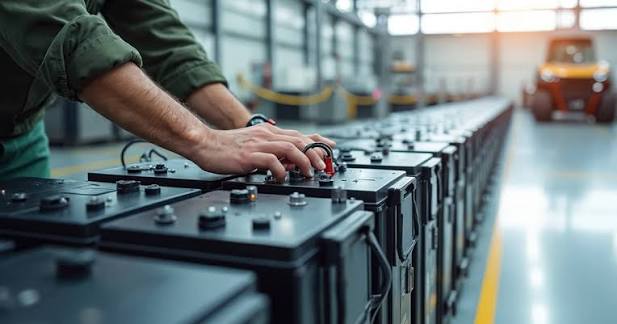
政策框架,例如美国的通货膨胀降低法案和欧洲的关键原材料举措,加速了非中国炼油、氢氧化物和正极材料项目的宣布。澳大利亚已开始增加国内中游产能,而韩国和日本仍然是某些先进材料的重要替代来源。北美和欧洲的项目正在取得进展,但从最终投资决定到合格商业产出的时间表仍以年为单位,资本和技术障碍巨大
。
电池和阴极生产商的实际结果是双轨市场。能够满足严格的本地内容或涉外实体规则的交易量会引起战略关注,在某些情况下,还会受到优惠承购条件。同时,更广泛的市场仍然依赖于现有以中国为中心的中游的规模、成本地位和既定的质量体系。在非中国转换能力达到有意义的规模并实现一致的资格之前,多元化仍将不完整
。对@@买家和供应链规划者的影响对于
汽车原始设备制造商、电池制造商和电池化学品买家来说,不断演变的地图需要更精细的原产地追踪和更长的认证流程。合同越来越多地规定了原锂的来源,还规定了转化地点和前体生产地点。双源或多源策略正成为关键等级的标准,即使它们增加了复杂性和成本。随着新的区域枢纽上线,库存和物流规划必须适应更长或更不灵活的路线。
为@@电池链提供服务的特殊化学品供应商面临着同时的压力,要求他们展示电解质、添加剂、粘合剂和相关材料的非中国或多区域制造方案。那些能够提供经过验证的替代原产地或明确的本地化生产路线图的企业在客户可持续性和弹性记分卡中处于更有利的地位
。锂和电池化学品供应的多样化正在超越纯粹以中国为中心的路线,但决定性的制约因素仍然是中国以外的中游加工能力。在瓶颈缓解之前,真正的区域弹性将继续落后于政策雄心和上游项目发布的步伐。在每个转化步骤绘制曝光率并尽早确认替代来源资格的买家将在减少干扰的情况下顺利完成过渡
。
Beet Pulp
觉得有用吗?