能源推动犹他州的扩张和美国稀土独立投资竞赛
nergy Fuels计划在犹他州进行1.04亿美元的重型稀土扩建项目,为了解2026年美国稀土独立投资的规模和方向提供了有用的基准。该项目将扩建White Mesa工厂,以生产、、、钇和氧化镓,从而增加整个西
方供应链中仍然有限的能力。对于化学品贸易商、采购经理和工业买家而言,其重要性不止于一个加工设施。犹他州的项目属于更广泛的美国战略,该战略将采矿、分离、回收、加工、金属生产和磁铁制造相结合,以减少外国供应链的风险。
E@@nergy Fuels的犹他州扩张目标是战略供应缺口
能源燃料于2026年7月开始建造怀特梅萨工厂扩建项目。该公司计划增加商业规模的重稀土氧化物电路,预计在2027年底之前实现萜和镝的产能,2028年底之前的目标是砷、铱和镓的产能
。计划产能包括每年约20吨氧化、120吨氧化、140吨氧化、20吨氧化、20吨氧化和140吨氧化。
这些材料适用于供应安全具有战略重要性的应用。特别是萜和镝可以改善电动机和其他要求苛刻的技术中使用的高端永磁体的性能
。能源燃料已经证明了扩张背后的技术能力。2026年3月,该公司宣布在怀特梅萨使用美国采购的独居石矿石试点生产纯度为99.9%的氧化
。为什么重稀土对工业买家
很重要犹他州项目的市场重要性来自重稀土在永磁供应链中的地位。这些材料可以帮助磁体承受更高的温度并抵抗消磁,为紧凑型设备中需要高性能的应用提供支持
。对于采购团队而言,这带来了几个重要的考虑因素:
供应集中度:重型稀土加工仍然集中在相对较少的供应链中,这给地缘政治和贸易中断带来了风险
。专业加工:开采矿石不会自动产生可用的氧化物产物。分离和提炼能力仍然是重要的瓶颈
。下游整合:买家越来越需要从矿物浓缩物到氧化物、金属、合金和成品磁体的可见性。
长期合同:与传统的工业化学品和矿物相比,战略物资可能需要更结构化的采购安排。
因此,国内加工设施的商业价值来自于其年吨位以上。它可以为下游制造商无法轻易替代的材料提供另一种合格来源。
犹他州项目对比美国更广泛的投资排名
1.04亿美元的White Mesa扩建项目在项目层面上意义重大,但它仅代表更广泛的美国关键矿产投资格局的一个组成部分
。能源部于2026年6月宣布拨款1.34亿美元,用于两个项目,重点是从矿山尾矿和电子废物等非常规原料中回收和提炼稀土元素。
美国能源部的另一项计划于5月宣布为19个项目提供4,570万美元,以解决国内关键的矿物和材料供应链缺口,包括试点规模的稀土加工技术。
2026年8月,美国政府还宣布了超过20亿美元的关键采矿和采矿相关项目。该一揽子计划包括向Niron Magnetics提供1.5亿美元,用于开发国产无稀土永磁体,以及对战略矿产开发和劳动力能力的额外支持
。这使能源燃料项目有了更清晰的视角。
与国家关键矿产投资相比,其1.04亿美元的资本计划相对较小,但其战略重点是重稀土分离,因此其重要性超出了其总体美元价值。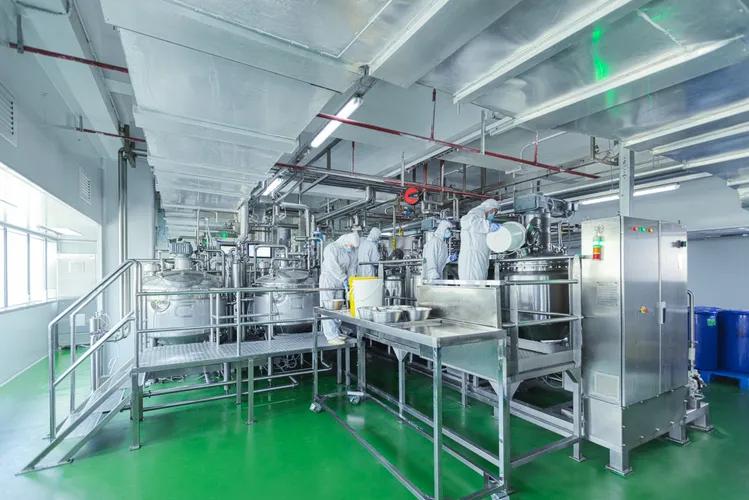
更大的转变是从采矿到矿山到磁铁
美国的稀土独立不能仅仅依靠额外的开采。供应链必须将矿物原料与分离、氧化物生产、金属、合金和永磁体连接起来
。能源燃料正在追求这种更广泛的模式。其在犹他州的扩张旨在支持综合供应链,该供应链最终可以将美国和国际矿物原料与下游金属、合金和磁铁生产连接起来
。该公司预计,计划中的扩建将加工其在澳大利亚的唐纳德项目合资企业的独居石。它还计划采用混合稀土碳酸盐回路,这可能使White Mesa能够加工更多富含重稀土的全球原料
。这种灵活性对贸易商很重要,因为原料多样性可以减少对单一矿山或地理来源的依赖。对于买家而言,这也为围绕加工氧化物制定供应协议创造了可能性,而不是完全依赖来自亚洲成熟供应链的进口材料
。政府融资正在成为市场驱动力
公共资金在美国关键矿产开发的经济学中起着越来越重要的作用。Energy Fuels表示,犹他州的扩建将通过政府拨款和贷款获得大量支持,包括涵盖该项目债务部分的有条件的美国政府贷款承诺。
6月,Energy Fuel s还宣布有条件地承诺美国战略资本办公室提供高达7.25亿美元的高级担保债务,以支持稀土和其他关键材料的扩张。
更广泛的融资环境表明,华盛顿越来越多地将关键矿物加工视为战略工业基础设施,而不是传统的大宗商品投资。
对于采购专业人员而言,这可能会影响未来的供应可用性、生产经济性以及进入市场的合格国内供应商的数量。
处理能力可能成为下一个采购战场
稀土市场传统上主要关注矿床和采矿项目。2026年出现的投资模式表明,处理能力本身可能成为最有价值的供应链资产之一
。矿山可以生产浓缩物,但制造商要求分离材料的规格一致、纯度和可靠的交付。这使得分离厂、炼油回路和下游转换设施成为地质资源和工业消费之间的关键纽带。
美国能源部对从废物中回收的支持加强了这一方向。其2026年8月的公告为九个项目拨款1.62亿美元,旨在从工业原料中回收关键矿物和有价值的副产品,包括
稀土元素。对于贸易商而言,这打开了几个潜在的市场渠道:
来自国内和相关矿山的初级矿物浓缩物
。为金属和合金生产商分离出稀土氧化物。
从工业和电子废物中回收稀土。
在北美、澳大利亚和其他盟国供应链之间流动的中间材料。
将处理器与磁体制造商联系起来的长期采购协议。
供应链正在向纵向整合转变
能源燃料的战略还反映了为整合稀土价值链的更多阶段所做的更广泛努力。该公司一直在推进涉及澳大利亚战略材料公司和Vacuumschmelze的收购计划,这使拟议的结构在采矿、分离、金属化、合金生产和磁体制造方面有更大的曝光
度。这种方法改变了买家评估供应商的方式。采购团队可以越来越多地审查原料所有权、加工灵活性、下游伙伴关系和地域多样化,而不是仅根据可用的氧化物量来评判生产商
。美国商务部还支持垂直整合的稀土开发。2026年1月,其CHIPS项目办公室宣布了一项拟议的一揽子计划,为美国稀土公司提供高达2.77亿美元的直接资金和高达13亿美元的优先担保融资,用于发展综合的国内矿山到磁铁业务
。因此,竞争格局不仅限于个别采矿项目。能够连接供应链多个阶段的公司可以在确保长期工业客户方面获得优势。
犹他州的扩张对全球化学和矿产贸易意味着什么
美国重稀土加工的发展并不能消除国际贸易。相反,它可能会改变美国购买的商品、在哪里购买以及哪些加工阶段发生
在国内。Energy Fuels预计,其未来的White Mesa业务将使用来自澳大利亚项目的原料,可能还会使用其他国际来源的原料。这意味着,即使最终的氧化物加工是在国内进行的,美国的供应安全仍然取决于全球贸易流动。
这为贸易商创造了机会,使他们能够从政治稳定的司法管辖区提供可靠的独居石、混合稀土碳酸盐和其他合适的原料。
这也意味着买家应避免将国内生产视为国内原材料供应的代名词。弹性供应链最终可能会将美国的加工基础设施与多元化的国际原料合同相结合
。采购团队的底线能源燃料在犹他州的扩张被列为
2026年美国旨在加强关键矿产独立性的更大规模运动中一项有针对性但具有战略意义的投资。与目前流入更广泛领域的数十亿美元相比,其1.04亿美元的资本计划规模不大,但其对重稀土氧化物的关注解决了可能影响先进磁体供应的特定加工缺口
。对于采购团队而言,关键信号是采矿和下游制造业的加工能力的快速发展。买家应跟踪新的国内项目,评估替代原料,并与能够在不断变化的供应条件下提供一致规格的供应商建立关系
。下一阶段的稀土竞争可能不仅取决于谁控制矿藏,还取决于谁能够以商业规模分离、提炼、转换和交付战略材料。准备好从经过验证的全球供应商那里采购三氧化二锑 (99.5%)-中国了吗?立即在我们的平台上探索有竞争力的优惠。
Antimony Trioxide (99.5%) - China
觉得有用吗?