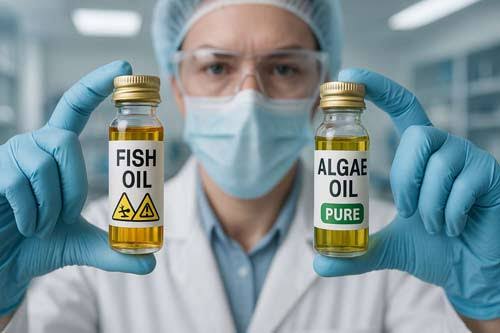
Omega-3 采购从鱼油转向以藻类为基础的替代品
omega-3供应链正进入一个更加多元化的阶段。
几十年来,鱼油一直是补充剂、功能性食品和营养产品的EPA和DHA的主要商业来源。但是,海洋资源、可持续性预期、供应波动和对纯素配方的需求越来越大的压力鼓励制造商将目光投向传统鱼类衍生来源之外
。基于藻类的omega-3正在成为最重要的替代品。
不应将这种转变解释为鱼油的消失。鱼油继续受益于完善的基础设施、大规模生产、消费者熟悉程度和竞争经济学。取而代之的是,采购越来越多地转向双源模式,在这种模式下,鱼油仍然是产量的基础,而藻类则成为优质、植物性和以可持续发展为重点的应用的战略来源
。为什么要重新考虑Omega-3供应链
的根本挑战是鱼油依赖
海洋资源。野生捕捞的饲料鱼仍然是鱼粉和鱼油的重要来源,而不断增长的水产养殖需求进一步增加了这些资源的压力。欧盟委员会2026年的评估指出,水产养殖对野生捕获的饲料鱼的严重依赖是一个可持续发展问题,并强调藻油是最有前途的替代品之一
。同时,鱼油供应可能受到以下因素的影响:
捕鱼配额
海洋生态系统条件
厄尔尼诺和其他气候模式鱼类种
群可用性
加工能力
区域物流
来自水产养殖的竞争来自
补品和动物营养的需求最近的行业分析显示,omega-3行业面临着海洋资源有限和
气候驱动供应增加的持续竞争波动性。
对于买家来说,这就产生了一个新的采购问题:
我们的EPA和DHA要求中有多少应继续依赖海洋生物质?
鱼油仍在批量市场中占据主导地位
向藻类的过渡不应掩盖鱼油的持续强度
。目前的市场估计仍将鱼油列为主要的欧米茄-3来源。2026年的一项市场评估估计,到2025年,鱼油约占全球欧米茄-3来源细分市场的51%。膳食补充剂预计仍将是最大的应用类别。
鱼油保留了几项重要优势:
生产规模庞大的
全球分销
具有竞争力的成本
EPA 和 DH A 的可用性高 EPA 和 DHA
的可用性丰富的配方经验
丰富的消费者熟悉
度广泛的监管历史
多种浓度选择
这使得完全替代变得困难
。因此,更现实的市场情景是来源多样化,而不是来源替换。
为什么藻类越来越具有战略重要性
微藻特别有趣,因为它们从根本上与海洋欧米茄-3食物链息息相关
。某些微藻物种自然合成长链 omega-3 脂肪酸,包括 DHA 和 EPA。制造商可以在受控的生产系统下培育生物并提取由此产生的油,而不是通过鱼类间接获得这些脂肪酸。
2026年的一项审查确定,来自 Schizochytrium、Nannochlorop sis和 Crypthecodinium 等物种的微藻油是鱼油的前景替代品,饲料研究表明,在优化条件下,选定的藻油可以在不显著影响关键性能指标的情况下部分或完全取代某些鲑鱼类饮食中的鱼油。
这为藻类提供了重要的战略优势:
EPA和DHA可以在不直接依赖野生捕获的鱼类的情况下生产
。对主要的欧米茄-3采购选项进行排名
1.鱼油 — 规模和成本最强
鱼油仍然是大批量欧米茄-3采购的基准
。它最大的优势是基础设施。炼油商、浓缩商、补充剂制造商和分销商已经了解如何加工和配制鱼类衍生的 EPA 和
DHA。对于主流软胶囊和对成本敏感的产品,鱼油仍然难以取代。
但是,买家越来越需要评估可持续性认证、氧化控制、污染物测试和可追溯性以及价格。
2。海藻油 — 最强的战略替代
海藻油在替代来源中占有最强的地位,因为它可以提供二十二碳六烯酸,而且根据生物和工艺的不同,EPA不直接依赖捕鱼
。欧盟委员会强调了藻油的几个潜在优势,包括稳定的EPA/DHA水平,较低的污染风险以及通过控制种植提高产量的可预测性。
其最强大的商业应用包括:
纯素补充剂
产前营养
婴儿营养
植物性食品
优质 omega-3 产品
可持续营养产品
以 DHA 为重点的配方
主要限制仍然是
成本和生产能力。3.磷虾油 — 优质海洋利基
磷虾油在优质 omega-3 配方中仍然具有重要意义,尤其是在品牌需要差异化脂质结构和基于磷脂的定位的情况下
。但是,它并不能解决基本的海洋资源依赖问题。
因此,应将其视为优质的海洋替代方案,而不是完整的可持续发展解决方案。
4。植物性 ALA 来源 — 不同的营养作用
亚麻籽、奇亚籽和其他植物来源可以提供 α-亚麻酸 (AL
A)。但是,ALA 并不直接等同于预制的 EPA 和 DHA。
这种区别对采购团队至关重要。
需要一定剂量的 EPA 或 DHA 的产品不能自动替代富含 ALA 的成分,也不能假设具有同等的营养功能。
因此:植物性
= 自动等同于藻类的 EPA/
DHA。DHA 是藻类的天然切入点藻类
在 DHA 应用中具有特别强势的地位
。DHA 在以下方面都很重要:
产前营养
婴儿营养
认知健康产品
眼部健康产品
通用欧米伽-3 补充剂
功能性食品
当前的市场分析估计,到 2025 年,DHA 约占欧米伽-3 产品类型细分市场的 45%,这表明了以 DHA 为重点的产品的
商业重要性。这为藻类供应商提供了进入市场的重要途径。
藻类生产商可以专注于 DHA纯度、纯素定位和可持续认证具有更大商业价值的类别,而不是在每种omega-3应用中直接与鱼油竞争。
EPA创造了更艰难的竞争战场
EPA提供的机会略有不同。
鱼油在富含EPA的浓缩物和心血管健康产品中占有根深蒂固的地位。
藻类生产可以提供EPA,但经济性、物种选择、提取技术和可达到的浓度差异很大。
这意味着买家不应将所有藻油视为可互换。
采购规格应注明:
DHA 浓度
EPA 浓度
omega-3 DHA 总
比率
油形态
纯度
氧化状态
稳定性
来源生物
供应商持续提供所需的 EPA/DHA 比率的能力可能与 omega-3 总百分比同样重要
。可持续发展正在成为供应链的要求
藻类最有力的论据不仅仅是它是 “植物性
的”。正是受控的藻类生产可以减少对海洋渔业的直接依赖。
2025年的一项审查将藻油描述为欧米茄-3的可持续纯素来源,并强调了其减少对过度捕捞来源依赖的潜力。
但是,采购团队应避免假设每种藻类成分都自动具有环境优势。
生产系统可能需要:
碳源
能源
水
发酵基础设施
下游提取
纯化
异养藻类衍生的DHA的生命周期评估发现,与所研究的商业藻类产品的鱼油相比,气候变化的影响要低约30-40%,同时还确定甘蔗种植和原料效率是藻类系统环境足迹的重要驱动因素。
因此,正确的采购问题是:
“这种特定的藻类生产系统测得的环境足迹是多少?”
而不仅仅是:
“是藻类吗?”
控制生产可以提高供应的可预测性
藻类最强大的供应链优势之一是生产控制。
鱼油供应取决于受捕鱼条件和海洋生态系统影响的生物资源。
藻类可以在受控系统中培养。
欧盟委员会2026年的报告特别指出,更可预测的价格和稳定的EPA/DHA产量是藻油的潜在优势,同时指出,当前的生产成本和产能仍然是障碍。
随着omega-3买家优先考虑供应连续性,这可能会变得越来越有价值。
对于采购团队而言,比较结果是:
鱼油 | 藻油 |
|---|---|
依赖海洋生物质 | 受控种植 |
现有供应量较小但供应 | 量不断扩大成本较 |
低当前成本 | 较高 |
完善的基础设施 | 发展基础设施 |
广泛的 EPA/DHA 选择丰富的 DH | A,扩大了 EPA |
海洋可持续发展问题潜在降低海洋 | 资源 | 可变性 |
这两个模型都不是普遍优越的。
正确的选择取决于应用程序和购买目标。
藻类可以降低海洋供应链的集中度
藻类的主要战略优势是多样化。
如果补充剂制造商完全依赖鱼油,那么他们的omega-3采购仍会受到海洋资源可用性波动的影响。
添加藻类创造了第二条生产途径。
这尤其有价值,因为欧米茄-3行业同时应对不断扩大的需求和有限的海洋资源。最近的行业分析认为,随着气候和资源压力的加剧,对单一EPA/DHA来源的依赖越来越难以维持
。因此,就采购而言,即使相对较小的藻类分配也具有战略价值。
公司无需立即更换其50%的鱼油。
首先,可以将藻类分配给选定的优质产品线,同时保留主流产品的鱼油。
新兴的双重采购模式
切实可行的采购策略可能如下所示:
主流产品 → 鱼油优质可持续产品 → 海藻油
纯素食产品 → 以海藻油
DHA 为重点的产品 → 海藻油
成本敏感型 EPA/DHA 产品 → 鱼油
供应风险管理 →
双重采购 这种
它还允许制造商在做出更大的改变之前测试消费者的接受程度和生产经济学。
成本仍然是最大的障碍
藻类的可持续发展优势伴随着成本的挑战
。欧盟委员会明确指出,更高的成本和产能不足是更广泛地采用藻油的主要障碍。
对于以商品为导向的补充剂来说,这可能很难证明其合理性。
但是,对于消费者愿意付费的高端产品,成本比较变得更加有利:
素食认证
可持续采购
可追溯性
高 DHA 浓度
清洁剂来源
海洋资源独立
性
素食认证
可持续采购
可追溯性
高 DHA 浓度
清洁剂来源
海洋资源独立
因此,相关的指标不只是:美元/千克油
它是:
美元/克
EPA/DHA + 可持续性价值 + 配方
价值浓度变得越来越重要 Omega-3 买家对浓缩油而不是低效油越来越感兴趣
。更高的EPA/DHA浓度可以减少:
胶囊数量
食用
量油量
运输重
量储存要求根据
目前的市场估计,到2026年,omega-3浓缩物的市场估计约为33.1亿美元,预计到2036年将达到63.3亿美元
。这为藻类供应商创造了机会。
如果藻类生产商能够在控制生产成本的同时提高浓度,那么藻类不仅可以在可持续性方面竞争,还可以在功能效率上竞争。
供应商选择标准正在改变
传统的鱼油采购通常强调:
EPA/DHA 浓度
氧化
重金属
价格
原产地
认证
新兴的藻类类别
需要其他问题。买家应评估:
物种或生产生物 DHA 浓度 EPA 浓度 DH A/E PA 比率 培育方法 原料来源 能量分布 碳足迹氧化
可追溯性
素食状态
非转基因状态相关
监管文件
产能
扩张计划
最低订购量
每剂有效 EPA/DHA 剂量的成
本这正在将藻类从一种利基成分转变
为更复杂的采购类别。可持续发展声明需要证据
“基于藻类” 的证据不足以确立卓越的环境
形象。经验丰富的买家应索取证据,例如:
生命周期评估
碳足迹数据
能源来源
原料
来源水资源利用信息
废物管理做法
土地利用影响
生产效率
2026年关于微藻生物精炼厂的文献强调了一个特别有趣的未来方向:集成系统可以回收富含欧米伽3的油以及色素、蛋白质和其他副产品,提高总体资源利用率。
这最终可能会改善藻类生产的经济和环境绩效。
生物炼油厂可能会改变经济因此,
下一阶段的藻类发育可能比单独的omega-3石油还要大
。微藻生物精炼厂有可能提取:
Omega-3 油 + 蛋白质 + 颜料 + 其他高价值化合物
,制造商可以从相同的生物质中获得多种收入来源,而不是将所有生产经济性分配给 omega-3 部分
。2026年6月的一份审查报告将这种级联方法描述为实现可扩展和循环生产的途径,同时减少对海洋资源的依赖。
如果这种模式达到更大的商业规模,它可以提高藻类对抗鱼油的竞争力。
买家现在应该做什么补充剂
最强有力的采购策略是不要放弃鱼油。
这是为了建立可选性。
买家应该:
1.确定关键的海洋依赖关系
绘制哪些产品完全依赖于鱼类衍生的E
PA/DHA。2。对藻类供应商进行资格认证
即使当前的购买量很小,也要建立经过验证的替代方案
。3.比较每剂有效剂量的成
本评估提供相同数量的EPA/DHA的价格,而不是单独比较油价
。4。首先测试优质应用
纯素、产前、可持续和高 DHA 产品是天然的切入
点。5。索取可持续发展证据
避免完全依赖营销宣传。
6。监控藻类产能扩张
供应可用性将是未来定价的最重要决定因素之一
。7。保持鱼油的可选性
鱼油在经济上仍然很重要,不应过早地从采购策略中删除
。Omega-3 采购策略
排名 | 采购策略 | 供应弹 | 性可持续发展定位 | 成本竞争力 | 最佳应用 |
1 | 双重鱼油 + | 藻类采购极高高高 | 高 | 全投资组合 | 2 | 以藻类为基础的 DHA/E
PA 高极高中低高级/素食 | |||||
可持续浓缩鱼油 | 高高 | 高 | 主流补品 | ||
4 | 常规鱼油 | 中 | 度 | 中低极 | 高成本敏感型产品 |
5 | 磷虾油 | 中等中 | 低 | 度优质利基市场 | 6 | ALA 植物油 | 高高
高 | 植物基ALA产品 |
该排名明确指出了一点:
最强的采购策略是多元化,而不是完全替代。
更大的市场转变
欧米茄-3行业正在从单一来源的思维转向生产技术组合。
鱼油仍然是锚。
藻类提供了一种替代途径。
浓缩物可增加效力。
磷虾占据了优质的海洋利基市场。
植物性 ALA 满足不同的营养需求。
这种多元化具有重要的战略意义,因为欧米茄-3市场在增长,而传统的海洋资源供应面临越来越多的限制。欧盟委员会2026年在藻类替代品方面的工作明确将多样化设定为更可持续的水产养殖供应链的一部分,远离鱼类衍生投入
。对于补充剂制造商而言,制胜策略将是将每种来源与产品的经济和消费者主张相匹配。
情报摘从
鱼油向以藻类为基础的欧米茄-3的转变并不是一个
简单的替代故事。由于其规模、完善的基础设施、广泛的EPA/DHA可用性和成本优势,鱼油仍然是主要的商业来源。但是藻类正变得越来越具有战略重要性,因为它可以通过控制生产提供DHA和EPA,同时减少对野生海洋资源的直接依赖
。因此,对于买家来说,藻类的最大价值可能是供应链的多元化。
纯素食产品、优质 DHA 配方、产前营养和注重可持续发展的补充剂提供了最强的即时机会。同时,藻类浓度、发酵、提取和生物精炼模型的进步可以逐步改善藻类衍生的ω-3的经济性
。采购问题不再是:
“我们应该用藻类代替鱼油吗?
”问题@@ 是:
Fish Oil
觉得有用吗?