欧洲蒸汽裂解装置的合理化收紧了区域烯烃和衍生物的供应
欧洲蒸汽裂解装置合理化收紧了区域烯烃和衍生品供应在
高昂的能源成本、石脑油相关原料上涨以及利润率长期疲软的压力下,欧洲的蒸汽裂解机队继续萎缩。在历史性的封存和2024年至2027年宣布或执行的集中停产浪潮之间,数百万吨的年铭牌乙烯产能已被取消或计划拆除。结果是区域生产基础结构缩小,乙烯、丙烯和相关副产品的当地平衡更加紧张,对剩余高效资产加上单体和衍生物进口的依赖程度
增加。幸存下来的西欧饼干的利用率经常远低于首选水平。生产商的应对措施是永久关闭较旧、成本较高的工厂,延长周转时间和选择性降息。每种封闭不仅会降低乙烯的可用性,还会降低随之而来的丙烯、C4、pygas和其他为区域衍生品链提供食物的中间体。曾经依赖综合或附近饼干供应的下游单位必须越来越多地确保商家数量或进口材料的安全
。产能退出和不断变化的供应图
合理化已提前完成。在宣布的削减措施中,有很大一部分落在2024-2026年期间,欧洲商用石脑油裂解足迹的缩小速度比新的低碳或原料优势项目所能抵消的速度更快。尽管精选投资(例如正在开发的乙烷产能)将在本十年后期增加现代吨位,但短期算法是净产能损失。即使全球市场仍然供应充足,衍生品市场仍感受到聚乙烯、环氧乙烷/乙二醇、苯乙烯前体和其他一线产品的当地供应减少
所带来的影响。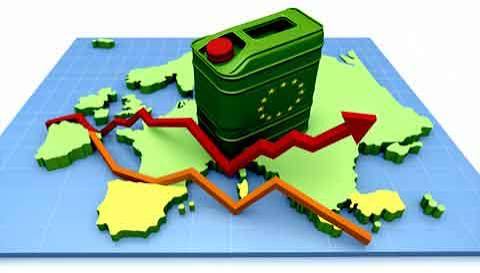
能源和碳成本仍然是经济的核心。欧洲饼干的运营结构可变成本高于北美的天然气优势同行或一些中东生产商。当下游需求仅适度时,维持边际产能运转的利润激励就会消失,从而加速关闭决策。政策和可持续性压力进一步加剧了退回效率最低的资产的理由
。对@@买家和贸易流的影响对于
烯烃和衍生物的欧洲消费者来说,更紧张的地区供应意味着更狭窄的本地选择,更长的交货时间可能更长,供应组合中进口材料的比例也更高。采购策略正在调整:更加重视多产地合同,更加关注美国墨西哥湾沿岸、中东和亚洲的物流可靠性,并对剩余欧洲饼干的周转日程进行更密切的监测。区域合同市场与进口平价之间的价格关系对每次增量关闭或长期停电都变得更加敏感。
拥有有竞争力的剩余资产或强大的下游地位的一体化生产商的处境相对更好。独立衍生品运营商和小型买家面临更复杂的供应环境,可能需要接受更高的基准成本或更低的灵活性。随着时间的推移,合理化支持欧洲烯烃向规模更小、更具竞争力的核心生产进行再平衡,并辅之以贸易——这一结果在几家衍生品连锁对进口的依赖性加剧中已经显而易见
。欧洲蒸汽饼干的合理化不是临时的周期性调整;它是对成本和利润现实的结构性回应。随着产能的持续退出,区域烯烃和衍生物供应将比过去十年更加紧张,这使得安全、多元化的采购成为下游化学品和聚合物买家的长期优先事项
。
Modified Corn Starch (E1442)
觉得有用吗?