聚乙烯价格预测:影响全球树脂市场的关键因素
聚乙烯价格预测:影响全球树脂市场的关键因素全球树脂市场
展望
进入2026年的最后两个月,五种大宗商品树脂的价格预计将持平,聚丙烯PP、聚氯乙烯PVC和聚对苯二甲酸乙二醇酯PET,可能还有聚乙烯聚乙烯和聚苯乙烯聚苯乙烯PS的下跌势头。这种自下而下的走势是在原油和原料飙升的推动下上半年出现波动之后出现的
。聚合物市场展望2026年第四季度基本情况是软至稳定的聚乙烯和聚丙烯,下限略高于年中低点,在中国持续的低成本供应下,聚氯乙烯上限。ICIS报告称,与2月份相比,HDPE注射级的价值在3月份上涨了每吨约188美元,4月份又上涨了每吨129美元,然后随着冲动的消退,5月份每吨仅上涨了约5美元。这种模式表明,当需求疲软时,原料驱动的峰值会以多快的速度消退
。供应需求失衡,原料成本普遍降低,以及第一季度初的定期和潜在的计划外工厂维护可能会使大多数树脂价格持平至下跌,尽管在某些情况下可能会上涨。对于两种产量最高的商品树脂,2025年结束时,聚乙烯聚乙烯的需求增长了1-2%,而聚丙烯聚丙烯的需求可能与2024年持平
。Westlake报告称,北美的聚乙烯价格在2026年第三季度连续下跌,伊朗冲突爆发后,第二季度的涨幅有所放缓。国际能源署大幅下调了2026年全球石油需求展望,理由是中东冲突升级和能源价格
上涨。原@@料成本——原油和乙烯的联系
由于美伊冲突和长期的中东冲突导致的原油价格和一些衍生原料的波动一直是价格上涨尝试的关键因素,出口需求的增加也是如此。可以说,在不确定的时期,几乎所有批量树脂的价格都将呈上升趋势,具体取决于冲突的持续时间,每桶原油价格将上涨至三位数,天然气价格将接近两倍
。油价将推动全球私募股权价格上涨,油价上涨可能会支撑出口价格的上涨,从而推动国内降级和合约优惠价格上涨。出口需求加上较高的出口价格支撑了国内定价。伯恩斯指出,这种动态解释了为什么由于出口拉动导致供应紧缩,即使国内需求疲软,美国的私募股权价格仍能保持坚挺
。乙烯是世界上生产最广泛的石化基石,通过蒸汽裂解制造,要么在北美和中东廉价地使用乙烷,要么在欧洲和亚洲占主导地位的石脑油。全球平均水平从第一季度的每公吨745美元下降到第二季度的711.50美元,下降了4.5%。2026年下半年,预计全球平均水平为每吨680至800美元,低成本乙烷裂解厂与暴露于石脑油的生产商之间的巨大地区差距可能会持续下去
。原油中断导致的石脑油原料价格波动影响了全球乙烯的生产成本。当原油价格相对于天然气居高不下时,美国生产商将获得巨大的竞争优势,因为原料成本保持在较低水平,而石脑油边际生产商设定的全球产品价格仍然居高不下。这解释了为什么即使原油均匀波动,聚乙烯价格也会出现区域差异
。低密度聚乙烯低密度聚乙烯在上个月成为表现最好的塑料大宗商品,在稳定的波动水平下,前三个地区的平均同比增长12.4%。在纯化聚对苯二甲酸PTA和聚酯链成本的支持下,中国的聚对苯二甲酸聚对苯二甲酸PET基准价格在月中上涨了10.6%
。供应情况和新产能
阿格斯报告称,计划每年新增约400万吨私募股权产能,这打压了定价前景。尽管工厂进行了维护,但新的产能加上疲软的需求,仍能保持市场供应充足
。巴里、格林伯格、伯恩斯和梅卡鲁表示,继6月份每磅下跌15美分之后,预计7月份私募股权价格将进一步下跌至每磅10美分。尽管供应商此前曾提名每月每磅上调5-10美分,但8月份的私募股权价格似乎出现了翻转。现货价格持平至下跌,表明供应充足,买盘谨慎
。11月和12月的私募股权价格可能持平,由于现货价格至少下跌了这个幅度,每磅可能下跌2美分。这种自下而下的模式在2026年10月重演,除了聚苯乙烯和尼龙以外,几乎所有批量树脂的价格都呈平向下趋势,这种上涨归因于原料成本的飙升和行业整合,
尽管需求乏善可陈和市场供应充足。受@@地缘政治事件、原料成本波动和全球供应需求动态不同的推动,高密度聚乙烯高密度聚乙烯HDPE市场经历了巨大的价格波动和地区差异。市场主要是由包装、建筑、汽车、医疗保健、农业和消费品行业对轻质、耐用和具有成本效益的聚合物材料的需求不断增长
所推动的。2026年第二季度,全球主要市场的再生高密度聚乙烯价格走高,再生高密度聚乙烯的价格上涨了13%至33%,这一走势受到原生高密度聚乙烯替代成本的上涨、可回收原料供应的紧缩、包装制造商需求的强劲以及使用再生塑料的压力越来越大的支持。回收等级的溢价支持了原始定价下限。
地区差异和贸易流量
北美受益于低成本乙烷原料,美国墨西哥湾沿岸的乙烷基饼干利用率从2019年的81%上升到2023年的94%,这表明向低成本原料的转变。美国乙烷价格也略有上涨,但与石脑油相比仍然较低。这种优势使美国即使在国内需求疲软的情况下也能出口私募股权,通过出口需求支撑国内价格。
欧洲面临着包括能源和天然气在内的运营支出增加,类似于英国赫尔空转的乙酰化工厂。德国石脑油基乙烯价格逆转了大幅下跌11.3%,至每吨1,020美元,此前霍尔木兹推动的飙升至1,150美元,显示出波动性。欧洲私募股权定价受到能源成本的压力,但受中国低成本聚氯乙烯供应的限制,类似的动态也影响了聚乙烯
。今年早些时候,亚太地区的进口到货受限,原料成本上涨,引发了初级中间体价格的大幅上涨,但随后随着供应的恢复,价格出现回调。中国EXW聚乙烯定价反映了国内新产能的供过于求,计划新增产能400万吨,其中许多产能在亚洲
。目前,全球乙烯市场价格在每公吨800美元至1,450美元之间,这反映了原料成本、区域供需平衡、交付成本预计将在预测期内继续温和上涨带来的变化,主要是由原料和能源成分推动的。
对食品级包装和买家策略的影响
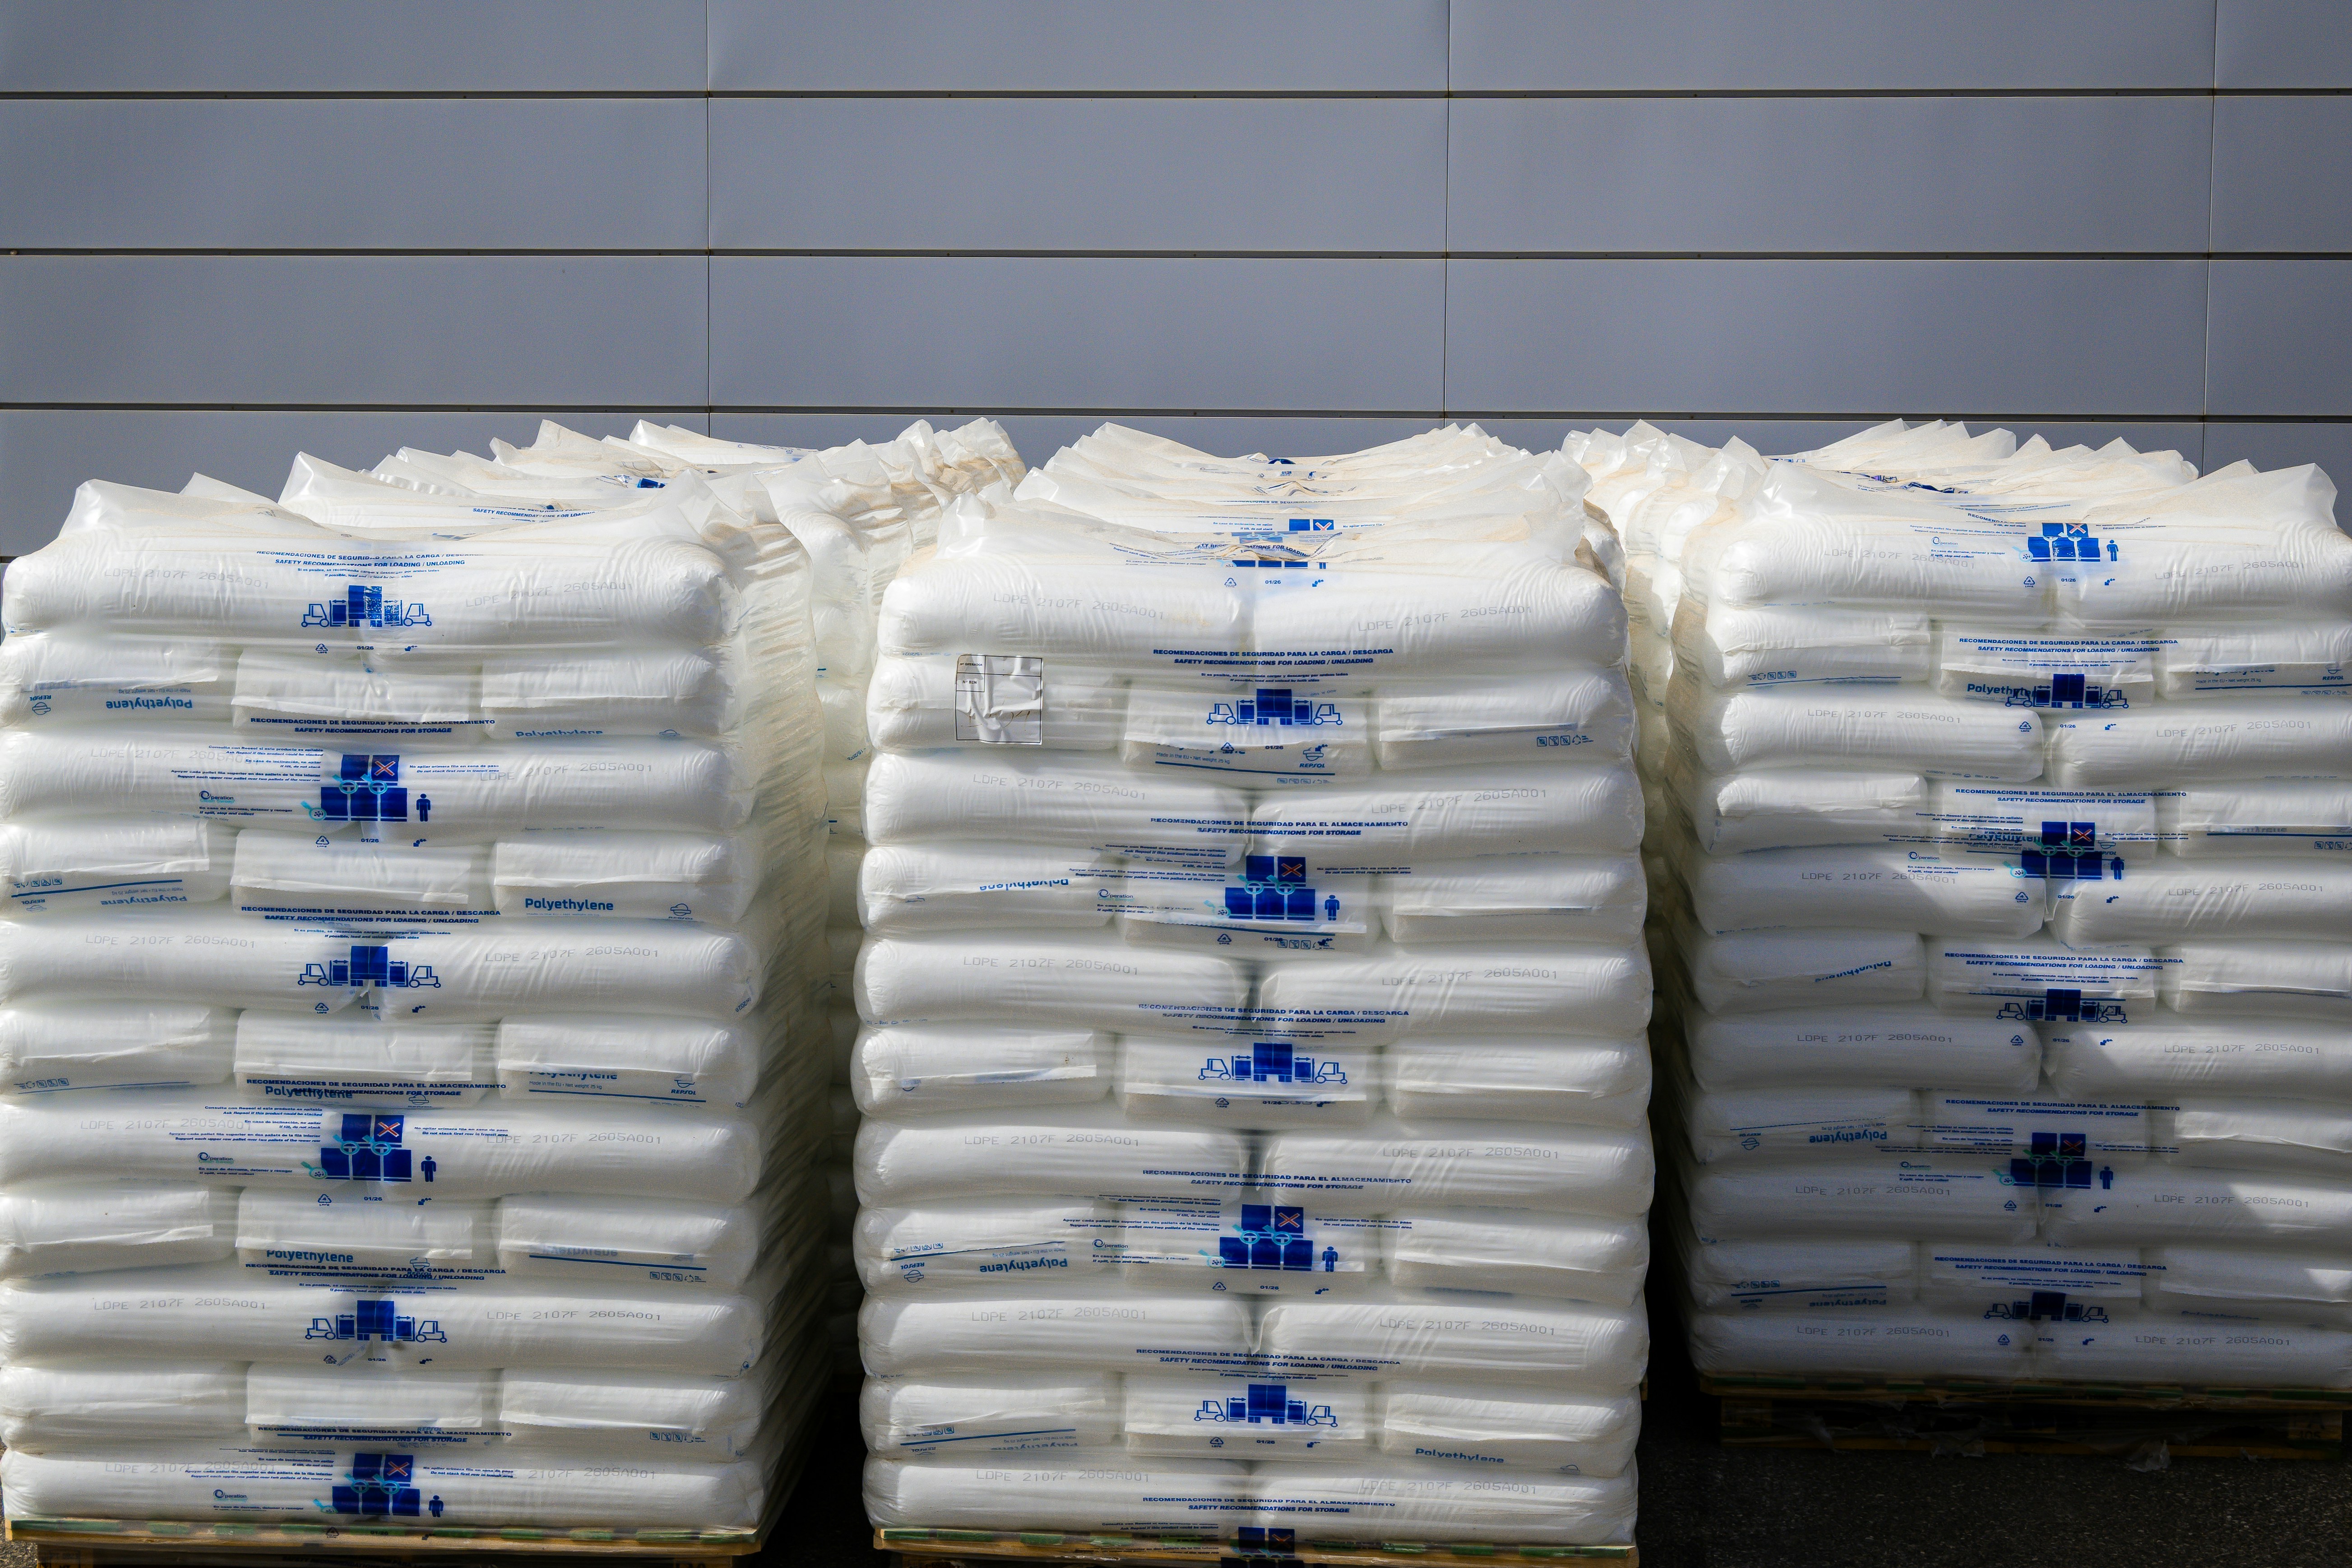
对于食品级矿物和预混物的买家来说,聚乙烯价格预测直接影响包装成本。聚乙烯用于装有 PE 内衬的 25 kg 多层包装袋、大袋和维生素内衬袋。据观察,当6月份聚乙烯价格每磅下跌15美分时,包装成本有所缓解,从而降低了每千克元素锌或钙的交付成本。当低密度聚乙烯实现同比增长12.4%时,包装成本
会迅速飙升。预计在预测期内,食品和饮料板块的复合年增长率最高,推动了对食品级包装的需求。包装中轻质、耐用、具有成本效益的聚合物材料仍然是聚乙烯的主要需求驱动力。
实际策略包括跟踪将原油和乙烯作为私募股权定价的主要指标,监测出口需求以支撑国内价格,以及将原材料趋势与转换趋势区分开。根据基本情况、压力和中断案例制定分层预算。由于运费和燃油附加费已成为承运人的收入杠杆,因此不仅需要出厂成本比较,每磅汽运零担费率指数预计将比2018年1月的基准线高出82.5%
。重点关注四个决策信号:输入趋势、交货时间变动、供应商产能纪律和合规摩擦。当三者在6到8周内向相同方向移动时,持续价格压力的可能性就会增加。供应商提及配额、停机维护、包装短缺或报价有效期缩短表示
存在不确定性。由于使用再生塑料的压力,市场将加速采用数字和可持续技术,将显著转向生物基和循环化学品,包括回收的高密度聚乙烯,2026年第二季度增长13%至33%。随着回收成分要求的提高,这一转变为原生聚乙烯的长期定价下限提供了支持。
资料来源:
2026年11月五种大宗商品树脂的价格走势持平 — PT Online — 价格持平,PP PVC PVC PET,可能还有聚乙烯 PS 下跌 — 美伊冲突导致原油价格和衍生原料波动的关键因素— https://ptonline.com 聚合物市场展望 2026 年第四季度阿格斯控股
——基本情况软至稳定的聚乙烯和聚丙烯,底价更坚固 — HDPE 注射级价值上涨188吨——阿格斯4
百万吨新增聚乙烯产能 — https://arianholding.com2026年8月聚乙烯聚乙烯价格走势——采购资源——Westlake报告称,北美的私募股权价格2026年第三季度环比下降——国际能源署下调了2026年的
石油需求展望— https://procurementresource.com
Alkyd Resin - Long Oil
觉得有用吗?