聚氨酯化学品:建筑、家具和汽车的市场驱动力
聚氨酯化学品:随着各行各业都在寻求兼具耐久性、轻质性能、绝缘性、舒适性和设计灵活性的材料,建筑、家具和汽车制造业聚氨酯化学品的市场驱动因素
在建筑、家具和汽车制造业中越来越重要。2026年,需求不仅受到传统泡沫应用的支持,还受到聚氨酯涂料、粘合剂、密封剂、弹性体
和先进系统的支持。全球聚氨酯市场继续扩大,建筑业仍然是其最大的应用领域之一。Grand View Research估计,2026年全球聚氨酯市场为921亿美元,而建筑业在 2025年占最大的应用份额
。建筑推动聚氨酯化学品需求
建筑业是聚氨酯化学品最重要的下游市场之一。聚氨酯硬质泡沫由于兼具隔热、轻质和耐用性于一体,因此被广泛应用于建筑保温中。
不断增长的城市化、基础设施的发展和对节能建筑的需求正在支撑聚氨酯保温材料的消费。硬质聚氨酯泡沫塑料用于隔热板、屋面系统、墙壁和其他建筑应用,在这些应用中,减少传热很重要
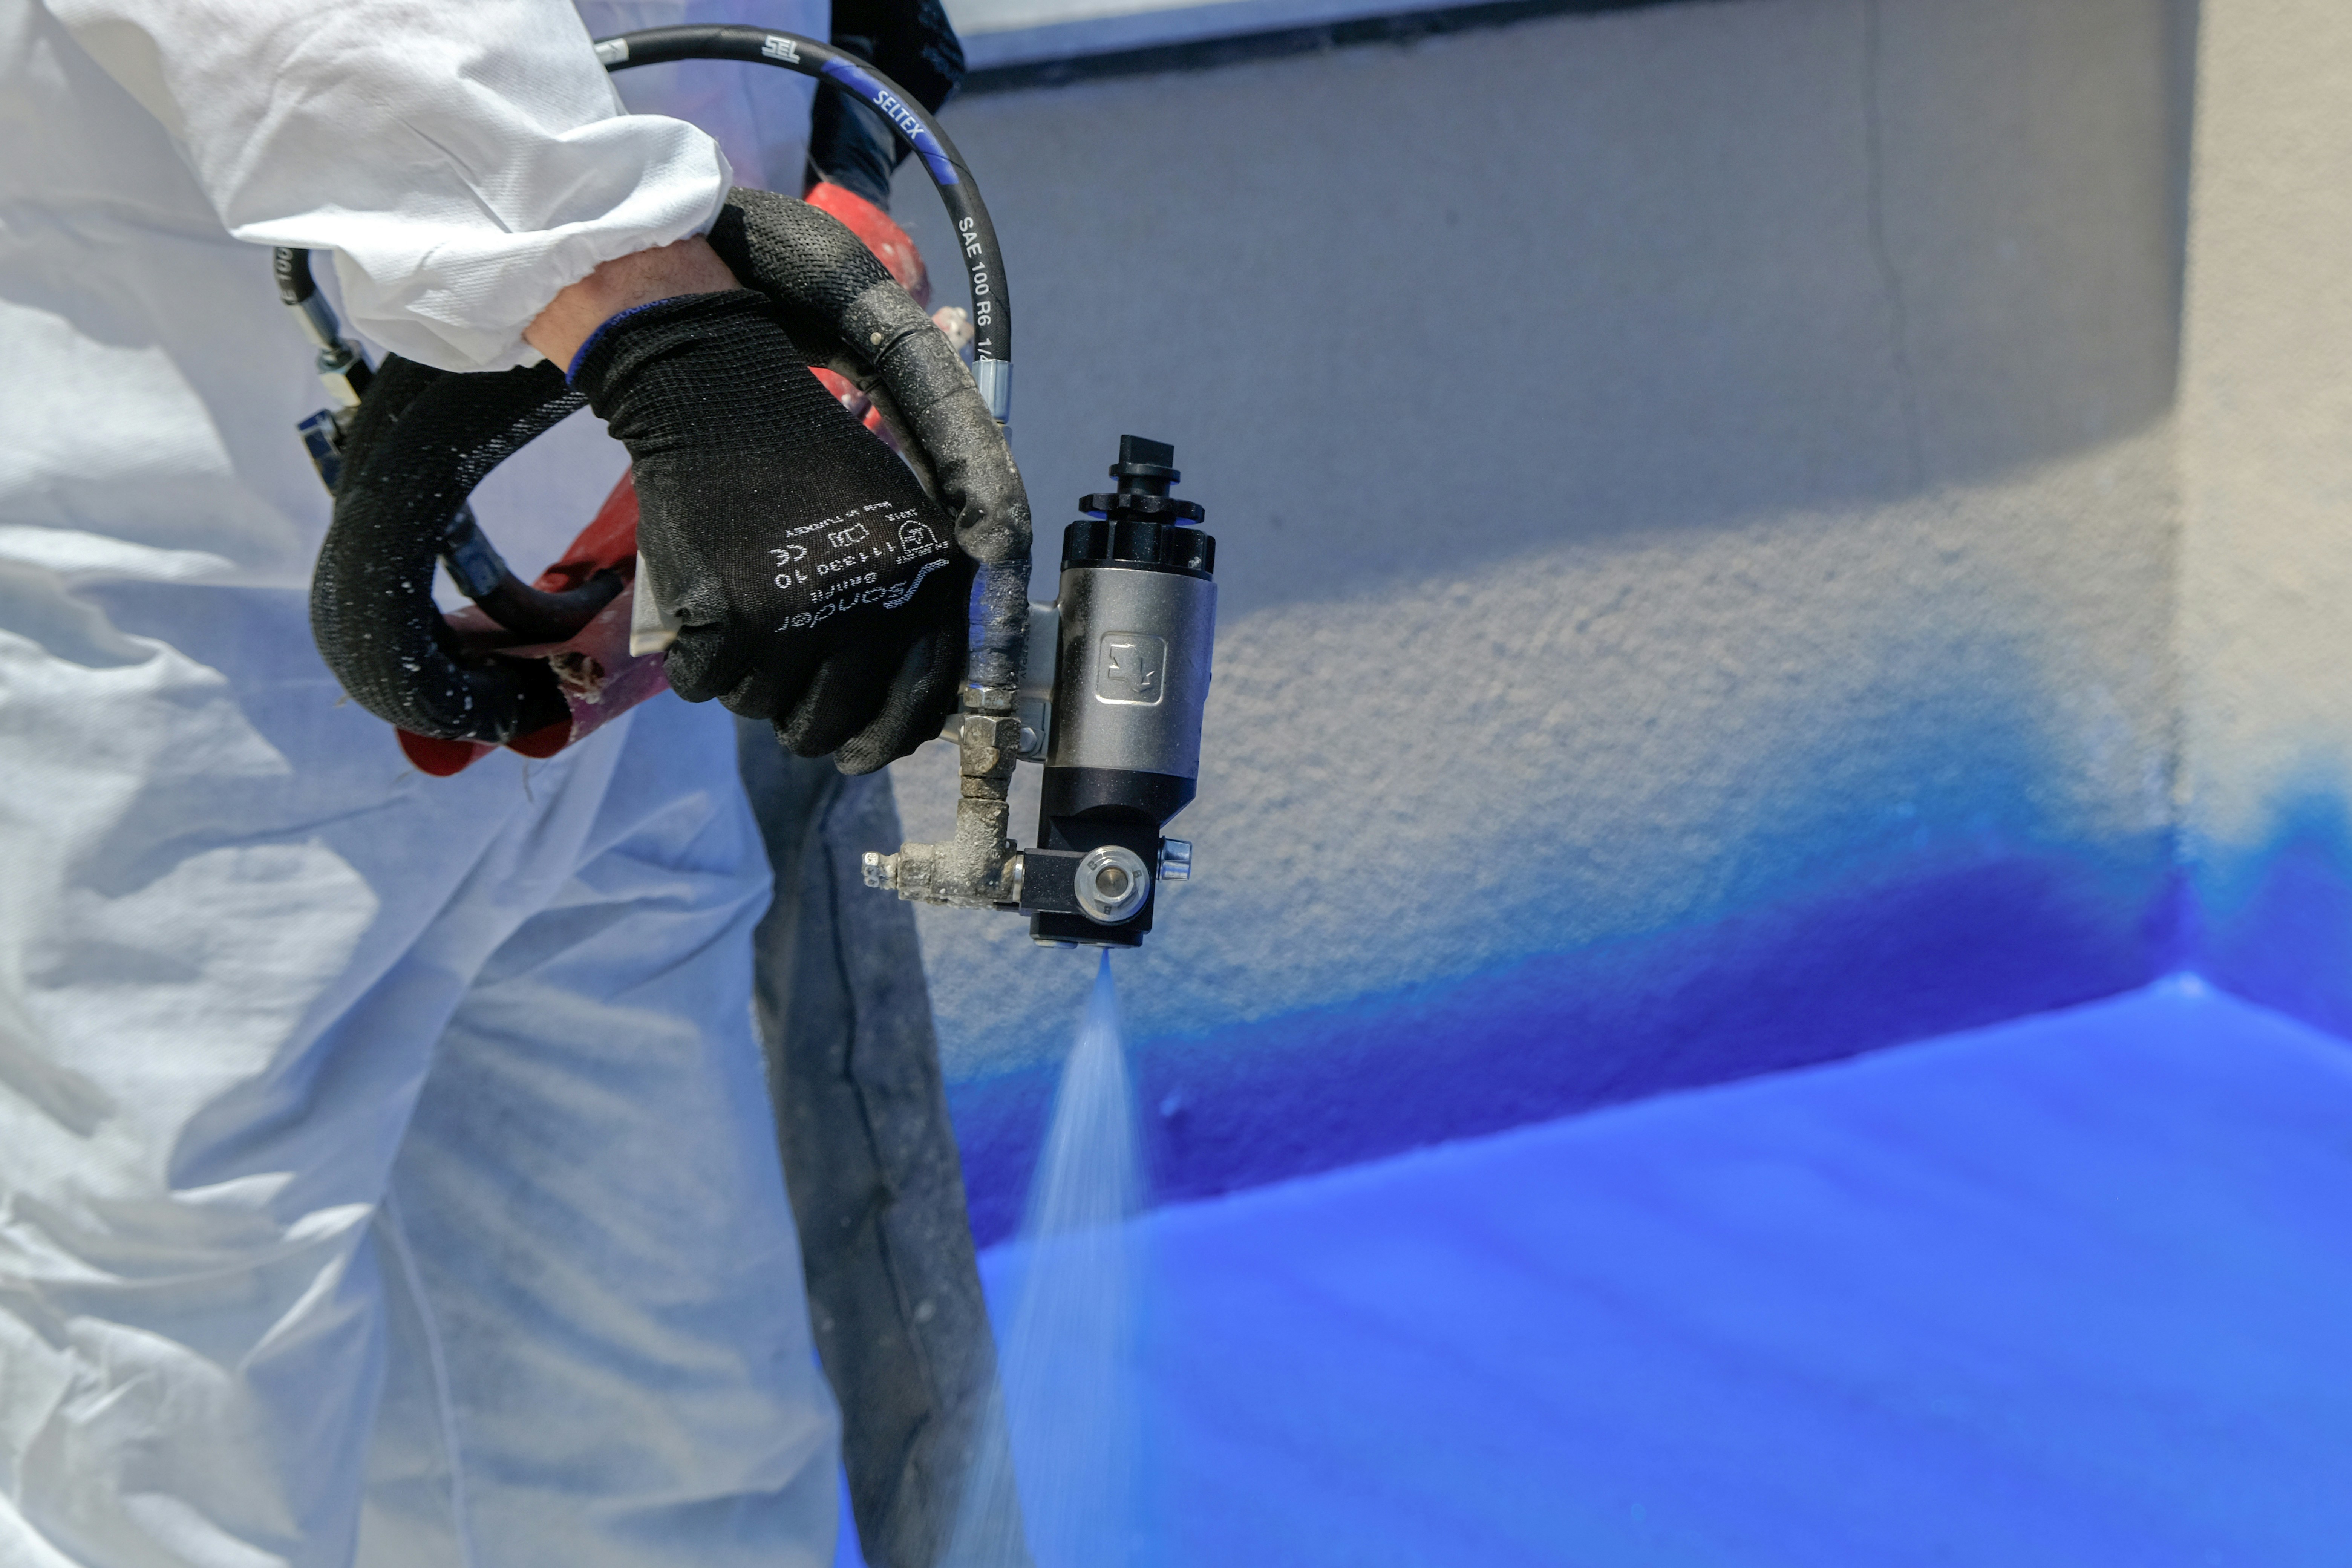
。聚氨酯还用于建筑涂料、粘合剂和密封剂。这些产品可以为不同的建筑材料提供耐候性、耐久性和强大的附着力。
根据@@Grand View Research的数据,到2025年,建筑细分市场约占聚氨酯市场的26.5%。该公司认为,不断增加的建筑支出和对可持续基础设施的需求是主要的市场驱动力。
在中东,大规模建筑项目正在创造另一个需求来源。沙特阿美的2025年行业报告指出,施工扩建和节能结构是海湾合作委员会聚氨酯需求的主要驱动力
。家具和床上用品支持柔性泡沫需求
柔性聚氨酯泡沫用于沙发、椅子、床垫、靠垫和其他软垫产品,因为它具有缓冲性、弹性和舒适性。家具制造商还可以使用不同的泡沫密度和配方来实现特定的
性能特征。聚氨酯与家具之间的关系在亚洲尤为重要,那里的家具和床垫生产代表着重要的柔性泡沫市场。最近的行业分析表明,尽管区域需求条件各不相同,但家具和床上用品仍然是柔性聚氨酯泡沫的主要出口。
聚氨酯涂料在家具制造中也起着重要作用。它们可以保护木材和家具表面免受磨损、化学和风化,同时改善最终外观。《聚氨酯杂志》报道的行业数据显示,在亚太地区,木材和家具在2024年占聚氨酯涂料产量的近32%
。
汽车行业扩大聚氨酯应用
汽车制造是聚氨酯化学品的另一个重要市场。聚氨酯材料用于座椅、头枕、仪表板、内饰组件、涂料、粘合剂、密封剂和其他车辆
应用。聚氨酯在汽车制造中的主要优势之一是它能够在保持所需性能的同时提供轻质组件。轻质材料可以帮助制造商满足燃油效率和车辆
续航里程要求。电动汽车的增长也为聚氨酯基材料创造了机会。电池组、汽车内饰、绝缘和粘合剂应用都可能需要具有低重量、耐久性、热管理和电气保护相结合的材料。
因此,汽车行业正在将聚氨酯需求从传统的座椅泡沫转向更专业的材料和系统。
涂料、粘合剂和密封剂增加了更高价值的需求
聚氨酯市场不仅限于泡沫。涂料、粘合剂、密封剂和弹性体(CASE)是越来越重要的
应用。聚氨酯涂料因其耐磨性、耐化学性、耐候性和紫外线稳定性而备受重视。这些特性使它们适用于汽车表面处理、建筑表面、工业设备和家具。
聚氨酯粘合剂和密封剂同样用于需要牢固粘合、灵活性和耐久性的场合。建筑和汽车制造业是特别重要的市场,因为制造商越来越需要能够承受严苛操作条件的材料。
例如,在印度,最近的行业估计表明,在建筑、基础设施、汽车和工业应用的支持下,CASE消费量可能从 2022年的约12.5万吨增加到2026年的19万千吨。
能源效率强化了硬质聚氨酯泡沫的理由
能源效率正成为聚氨酯化学品越来越重要的市场驱动力。
建筑物消耗大量能量用于加热和制冷,从而增加了对高性能隔热材料的需求。聚氨酯硬质泡沫具有很高的隔热性能,同时需要相对较小的空间
。这对于面临快速城市化和高冷却要求的市场尤其重要。随着建筑标准越来越注重能源效率,预计保温材料仍将是聚氨酯制造商的重要需求领域。
亚太地区仍然是主要的增长地区
由于其庞大的制造基础和不断扩大的建筑、汽车、家具和电器行业,亚太地区是全球聚氨酯行业的核心。
Grand View Research估计,2025年亚太地区占全球聚氨酯市场收入的46.3%。中国在国家一级占有最大的份额,而在印度等国家扩大工业和建筑活动正在支持额外的需求
。印度为这种更广泛的区域趋势提供了一个例子。PuDaily估计,印度的下游聚氨酯总消费量可能从2022年的约 8.12万吨增加到2026年的11.13万吨,其中软质泡沫、CASE和硬质泡沫是表现较强的细分市场
。可持续性和材料效率重塑聚氨酯需求可持续性对
终端用途行业的聚氨酯发展产生越来越大的影响
。建筑客户正在寻求可以降低建筑能耗的隔热解决方案。汽车制造商正在寻找可以提高车辆效率的轻质材料。家具生产商也面临着提高材料效率和产品耐久性的压力。
同时,聚氨酯生产商正在开发低排放配方、水性涂料、生物基原材料和其他旨在满足环境要求的替代品。
这种转变可能会增加对特种聚氨酯系统的需求,而不仅仅是增加传统材料的消耗。
原材料需求仍然与下游行业密切相关
聚氨酯的生产在很大程度上依赖于关键的化学构件,例如多元醇和异氰酸酯,包括
MDI和TDI。因此,对这些原材料的需求与下游行业的表现密切相关。建筑业的增长可以通过硬质隔热材料增加对MDI的需求,而家具和汽车座椅可以通过柔性和模制泡沫应用来支持TDI和聚醚多元醇的消费
。建筑、家具、汽车、电器和 CASE 应用领域的市场多元化可以为聚氨酯生产商提供多种需求渠道,而不是依赖单一的最终用途行业。
市场展望
聚氨酯化学品的前景仍然与建筑活动、家具和床上用品生产、汽车制造和节能材料投资密切相关
。由于绝缘材料、涂料、粘合剂和密封剂,预计建筑业仍将是主要的需求中心。家具和床上用品将继续支持柔性泡沫消费,而汽车制造商正在为轻质、耐用和多功能的聚氨酯材料创造机会。
同时,CASE应用和更高性能的聚氨酯系统的增长可能会逐渐将该行业转向更专业和更高价值的产品。
因此,对于聚氨酯化学品供应商而言,最大的机会可能来自节能建筑材料、柔性和模制泡沫、汽车应用以及以性能为导向的涂料、粘合剂、密封剂和弹性体。
资料来源:
觉得有用吗?