根据薄弱的美国石化管道对金三角聚合物项目进行排名
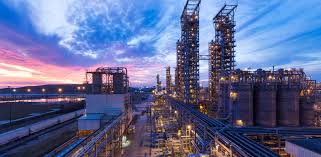
位于德克萨斯州奥兰治的耗资85亿美元的金三角聚合物项目正日益成为美国石化行业异常薄薄的主要新产能管道的重要基准。
雪佛龙菲利普斯化学和QatareNergy 之间的合资企业目前正在进行调试和启动活动,预计将于2027年全面运营。这使得金三角不仅仅是一个工业管道上的拟议项目:它是美国为数不多的真正向商业化生产迈进的重大石化投资之一
。这种对比很重要,因为在过去的十年中,美国墨西哥湾沿岸经历了巨大的石化建设浪潮,但是随着全球聚乙烯和石化市场面临产能过剩,未来新的世界规模项目的数量急剧下降。
85亿美元押注美国乙烷经济金三角聚合物被设计为一
座完全整合的设施,包括:一
套 2,080万吨/年的乙烷裂解装置 两套 1,000万吨高密度聚乙烯(HDPE)装置 总装机投资约 85亿美元 超过
拥有51%的股份
合资企业,而卡塔尔能源持有49%的股份。CpChem 负责施工管理,并将在启动后运营该设施
。该配置为该项目提供了主要的原料优势:美国乙烷在同一综合场地被转化为乙烯,然后直接转化为聚乙烯。
这种纵向整合在石化链的各个环节可以挤压利润的市场中尤其有价值。
该项目已进入与许多美国提案不同的阶段。
金三角的重要性部分来自于其执行。
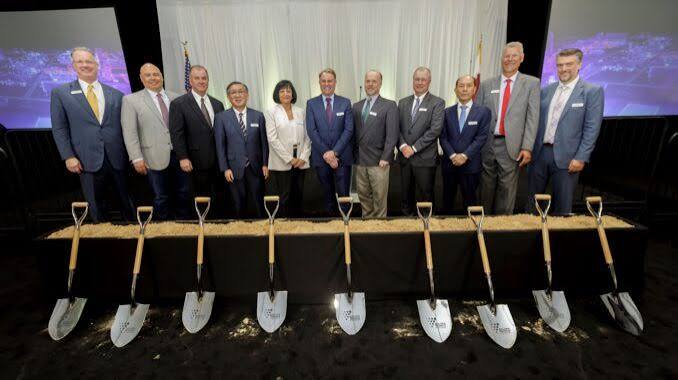
该项目于2022年获得最终投资批准,并于2023年开始施工。到2026年,该设施已进入调试和启动阶段,重载模块的交付已完成,场地铁路场等配套基础设施也已投入使用
。目前的时间表要求在 2027年全面投入运营。
这很重要,因为美国石化项目管道越来越多地区分了:
已宣布
的项目 和
金三角牢牢属于第二类。
为什么美国石化管道变薄
新项目的减少在很大程度上是对市场状况的回应。
在国内天然气产量的扩大创造了充足的低成本乙烷供应之后,美国受益于页岩驱动的巨大石化投资周期。
但这一投资周期也为全球聚乙烯的巨大新产能做出了贡献。
随着中国和其他亚洲生产商大量增加石化产能,全球市场现在面临供需失衡,这使得新建项目更难证明合理性。
ICIS将2026年初的美国化工项目管道描述为项目持续干旱,金三角有可能成为唯一能够在2026年/2027年初启动的重大项目。
这使得金三角在战略上甚至在考虑其规模之前就不寻常了。
金三角与更广泛的投资管道
对比可以通过该行业不断变化的投资环境来概括。
项目/趋势 | 当前信号 | 战略意义 |
|---|---|---|
金三角聚合物 | 调试/启动阶段 | 美国主要产能实际推进美国新 | 建石化项目有限公司 |
高投资障碍 | ||
全球私募股权产能增加 | 强劲 | 持续供应过剩风险 |
美国乙烷优势 | 结构性 | 支持有竞争力的生产成本 | 美国现有 | 工厂更重要
棕地扩张更容易证明 | ||
新的大型项目 | 是合理的。精选 | 公司越来越需要更强的经济效益 |
结果是,在美国石化市场中,现有的优势资产比仅仅宣布新产能更重要
。
时机既是优势也是风险
金三角正处于周期中一个有趣的时刻。
一方面,其规模和整合使其有可能成为极具竞争力的生产商。据项目开发商称,该设施使用现代技术,其设计温室气体排放量比美国和欧洲的同类设施减少约25%
。另一方面,该项目正在进入市场,而全球聚乙烯供应仍面临压力。
这造成了一个悖论:
金三角可能是美国经济上最强大的新项目之一,同时进入了多年来最困难的全球私募股权市场之一
。QatareNergy的作用增加了全球维度
该项目也意义重大,因为它表明了美国石化投资的持续国际化
。QatareNergy拥有49%的所有权,使该项目能够获得全球最大的综合能源公司之一的财务和战略能力,而CpChem则带来了美国石化运营和工程专业知识。
该伙伴关系还反映了参与中东以外下游资产的更广泛的海湾战略。
海湾生产商不仅仅是出口碳氢化合物,还越来越多地寻求通过在主要消费市场进行综合石化投资来获取价值。
金三角不只是聚乙烯
该项目的影响不仅限于聚乙烯市场。
其2,080万吨/年的乙烷裂解装置代表了美国乙烯产能的增加,而这两个高密度聚乙烯装置创造了对该乙烯的下游需求。
该工厂生产的聚乙烯最终可以进入包装、管道、容器和其他工业应用。
这意味着该设施将影响多个互联市场:
乙烷 → 乙烯 → 高密度聚乙烯 → 包装/管道/工业产品
其综合结构减少了原料和成品聚合物之间的外部供应链依赖关系
。为什么项目管道比项目数量更重要
最重要的情报信号不仅仅是宣布的美国石化项目减少了。
正是新建产能的经济学发生了根本性的变化。
在早期的页岩热潮中,仅靠廉价的原料就可以证明巨额投资是合理的。
如今,生产商还必须考虑:
全球聚乙烯供应过剩
中国石化扩张
长期需求增长
碳成本和排放要求
建筑业通货膨胀
融资成本
出口竞争力
区域基础设施
原料供应情况
这使得像金三角这样的项目越来越难以
复制。美国的优势正在从扩张转向资产质量
因此,美国石化竞争力的下一阶段可能与其说是建造数十家新的裂解厂,不如说是最大限度地提高现有资产的经济
效益。赢家很可能是具备以下条件的生产商:
低成本乙烷
供应综合裂化聚合物业务
高效的物流
现代生产技术
大型设施
可靠的出口基础设施
强劲的资产负债表
金三角勾选了其中许多
方框。对@@金三角的战略地位进行排名
从行业情报的角度来看,该项目在多个维度上排名很高:
1.项目规模 — 非同寻常。
金三角投资85亿美元,是一项真正的世界规模的石化投资。
2。执行状态 — 强劲。
该设施已进入调试和启动阶段,而不是继续作为已公布的项目。
3.原料地位——强劲。
乙烷到聚乙烯的集成配置利用了美国墨西哥湾沿岸的原料优势。
4。全球市场时机——充满挑战。
该项目进入的市场面临着全球聚乙烯产能的大幅增加。
5。可复制性——有限。
规模、融资、原料经济和漫长的开发时间表相结合,使得另一个类似的美国新建项目在当前的市场条件下难以证明其合理性。
情报摘要
金三角聚合物正成为美国石化投资格局发生巨大变化的重要象征。
在页岩驱动的扩张中,问题是美国能建造多少新的石化项目?
如今,问题在于哪些项目仍然可以证明建造这些项目所需的数十亿美元是合理的?
金三角的85亿美元投资之所以脱颖而出,是因为它已从投资决策转向施工,现在进入投产阶段,预计将在2027年全面启动。
它的成功可能进一步证明美国进一步投资优势的综合石化资产的理由。但是,持续的全球产能过剩可能同时阻碍下一代新建项目。
这使得金三角既是美国聚乙烯供应的新来源,也是衡量建造下一个美国主要石化综合体难度的基准。
觉得有用吗?