石化生产中的可再生原料:趋势与机遇
石化生产中的可再生原料:趋势与机遇
石化生产商正在探索可再生原料作为传统化石基原材料的替代品。用过的食用油、农业残留物、林业废物、植物油和生物基中间体可以为生产化学品、聚合物和其他工业材料提供投入
。这种转变为在某些应用中使用现有石化基础设施的同时,减少对原油和天然气的依赖创造了机会。但是,可再生原料不是单一的可互换材料类别。它们的可用性、加工要求、成本和环境绩效差异很大,因此制造商和化学品购买者必须谨慎地进行采购和技术选择。
了解石化制造中的可再生原料传统石
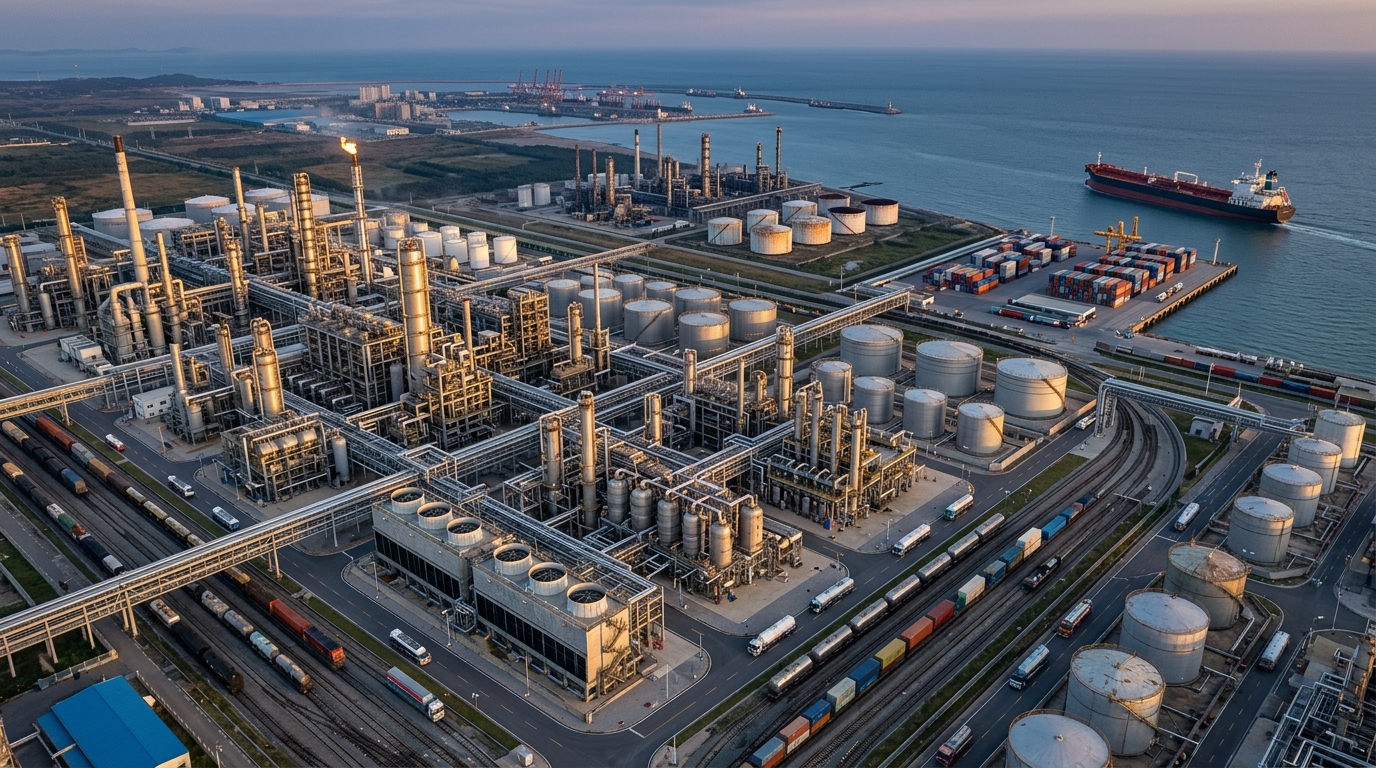
化生产依赖化石原料,例如石脑油、乙烷、丙烷和其他碳氢化合物流。这些材料进入蒸汽裂解和化学转化等工艺,生产包括乙烯、丙烯、苯和其他中间体的构件
。可再生原料为这些价值链提供了替代碳来源。它们可能来自生物材料、工业副产品或废物流,制造商将其加工成合适的化学输入
。常见类别包括:
生物基原料:植物油、糖类作物和可持续
来源的生物质。生物循环原料:用过的食用油、动物脂肪、林业残留物和农业废物。
循环原料:非生物废物,例如混合塑料废物和报废轮胎。
可再生能源衍生原料:使用可再生电力生产的材料,包括某些 Power-to-X 产品。
这些类别具有不同的起源和生产路线。例如,生物石脑油可以作为化石脑油的替代品进入传统的石化工艺,而化学回收的原料可以来自将塑料废物转化为碳氢
化合物中间体。Shell Global+2
主要可再生原料来源及其应用
可再生原料的适用性取决于其化学成分、质量、可用性以及与下游加工设备的兼容性。因此,石化生产商根据他们打算制造的产品对单个材料进行评估。
用过的食用油和废脂肪
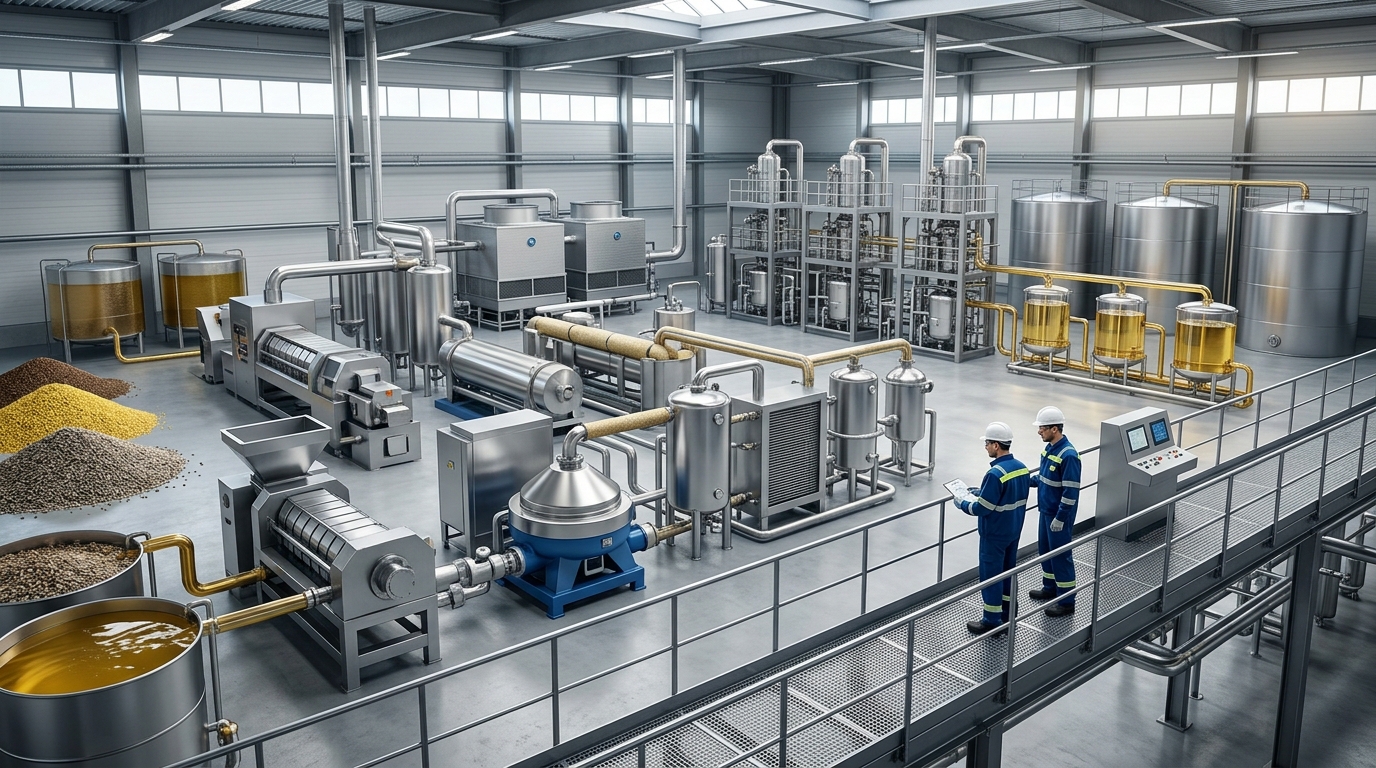
用过的食用油和废弃的动物脂肪可以作为可再生柴油和可持续航空燃料生产的原料。某些提炼途径还会产生生物石脑油和其他可能进入石化价值链的副产品
。这些材料之所以引起人们的兴趣,是因为它们使用现有的废物流,而不是完全依赖专门种植的作物。但是,收集网络、质量差异和来自燃料生产商的竞争可能会影响供应和价格。
农业和林业残留
物作物残留物、木材废物、秸秆和其他木质纤维素材料含有可转化为化学中间体的有机碳。根据技术的不同,生产商可以使用气化、热解或生物转化来生产用于进一步加工的原料。
这些材料为使用原本可能具有有限商业价值的废物资源提供了机会。它们的使用仍然需要仔细评估收集成本、运输距离以及从农业或林业系统中清除残留物的影响
。植物油和糖基材料
植物油、甘蔗和其他农业投入可以支持生物基化学品和聚合物的生产。生产商可以将这些资源转化为酒精、有机酸和其他用于工业制造的中间体
。它们的可持续性取决于农业实践、土地使用影响、水消耗和与粮食市场的竞争。因此,原料认证和负责任的采购是重要的考虑因素
。可再生原料如何进入现有石化工艺
一个主要机遇是能够将替代原料引入现有的制造系统。一些可再生中间体的化学特性与化石基等效物相似,允许生产商通过现有或改装的设备对其进行加工
。生物石脑油就是一个重要的例子。它通过某些可再生燃料提炼途径生产,可用作石化裂解中化石脑油的替代品。由此产生的产出可以进入塑料和化学中间体的既定生产链。
另一种方法是协同处理,即可再生和常规原料进入相同的工业过程。生产商可以逐步引入替代原材料,同时保持既定化学等级的生产。
质量平衡系统还可以支持可再生原料的商业用途。在这种方法下,制造商跟踪进入共享生产系统的替代材料的数量和可持续性特征,并根据适用的监管链规则为特定产品分配相应的认证属性
。这可以帮助公司在不建造完全独立的生产线的情况下引入可再生成分。但是,质量平衡分配并不一定意味着成品中的每个分子在物理上都来自可再生材料。买家应了解认证方法及其允许的索赔
塑造可再生石化原料的市场趋势
随着化工公司对排放目标、客户可持续发展承诺和对低碳材料的需求做出回应,人们对可再生原料的兴趣与日俱增。但是,市场仍然受到成本、原料供应和其他行业竞争
的影响。人们对@@生物石脑油的兴趣与日俱增
,这引起了人们的关注,因为它可以进入传统的石化生产并支持生物特性塑料和化学产品的制造。S&P Global Commodity Insights将生物石脑油和生物丙烷确定为生物化学行业的潜在基石,同时强调了限制更广泛采用的成本溢价和有限的
规模。废物基材料的竞争
可再生柴油和可持续航空燃料市场对二手食用油、动物脂肪和其他废物衍生油的需求旺盛。国际能源署的《2025年可再生能源》报告预计,到2030年,对植物油、废油和残油的需求将大幅增加,这反映了生物燃料生产需求的不断增长。这引发了对原料的竞争,而原料也可以支持化学品制造
。扩大循环碳采购
石化公司也在研究废塑料、报废轮胎和其他非生物废物作为替代碳源。化学回收技术可以将选定的废物流转化为中间体,用于进一步的化学处理。
更加注重可追溯性
买家越来越需要证据来证明替代原料的来源以及它们如何在供应链中流动。ISCC PLUS等认证系统提供监管链选项,包括物理隔离、受控混合和
质量平衡。化工和聚合物制造领域的机
会可再生原料可以支持多个已建立的石化价值链。它们的商业潜力取决于生产符合下游技术规格的稳定中间体的能力。
塑料和包装
生物基石脑油和其他可再生中间体可以进入聚乙烯、聚丙烯和其他聚合物的生产链。根据途径和认证模式,制造商可能会提供具有可再生或生物特性成分的产品,同时保持熟悉的加工性能
。聚酯和聚酯价值链
可再生原材料可以支持聚酯制造中使用的生物基中间体的开发。生产商正在探索关键构件的替代途径,包括用于聚对苯二甲酸乙二醇酯(PET)的材料
。溶剂和化学中间体
生物基醇、有机酸和其他中间体可以支持溶剂、涂料成分和特种化学品的生产。它们的适用性取决于纯度、功能性以及与现有配方的兼容性
。汽车和建筑材料
可再生和循环原料可以为汽车部件、绝缘材料、涂料和建筑产品中使用的聚合物材料做出贡献。这些应用程序可能会为供应商创造机会,使他们能够提供稳定的质量和有据可查的材料来源。
对于制造商来说,主要的机会不仅仅是取代化石碳。它正在开发满足客户规格和符合现有生产经济的替代采购路线。
供应链和可持续发展挑战
可再生原料带来了不同于传统石化原料的采购挑战。许多废物衍生材料来自分散的收集网络,而农业原料则取决于收获周期、天气条件
和土地可用性。供应集中也可能造成价格波动。例如,废油面临着来自可再生燃料生产商的竞争。当需求增长速度快于收集和处理能力时,化学品制造商可能会面临更高的投入成本和确保长期产量的困难。
其他重要的挑战包括:
原料质量:水分、杂质、污染物和成分可能因供应商和批次而异
。物流:生物质和低密度废物可能需要大量的收集和运输。
加工要求:一些替代材料需要预处理、纯化或额外的转化步骤。
土地使用方面的考虑:作物类原料需要评估生物多样性、农用土地和粮食市场的影响。
生命周期排放:环境效益取决于采购、加工能源、运输和土地利用的影响。
国际能源署还强调,随着生物燃料需求的扩大,对废油和残油的竞争日益激烈。这进一步表明,石化产品买家需要评估实际的原料可用性,而不是仅仅依赖理论资源
估计。采购团队应该评估哪些
化学品采购团队在评估可再生原料供应商时需要结构化的方法。价格仍然很重要,但应将其与技术质量、可追溯性和可靠交付一起考虑。
关键评估领域包括:
原产地和原料类别:确认材料是否来自农业来源、生物废物、林业残留物或回收的工业
材料。技术规格:审查成分、纯度、水分含量、污染限值和其他特定工艺要求。
认证:申请相关的可持续发展证书,并确认供应商的认证范围涵盖材料和设施。
监管链:了解产品是使用物理隔离、受控混合还是质量平衡分配。
生命周期排放:询问排放数据和用于计算产品环境足迹的方法。
供应可靠性:评估生产能力、收集网络、装运时间表和供应商履行长期批量承诺的能力。
商业条款:比较可再生原料的溢价、运输成本、加工要求和最终投入的交付成本。
采购团队还应区分生物基、生物循环和回收原料。这些术语描述了不同的材料来源,不应被视为可互换的可持续发展声明
。市场展望:随着生产商寻求原材料多样化并减少对化石碳的依赖,扩大石化产品中的
可再生碳可再生原料可能会成为石化采购战略中更重要的一部分。但是,采用率将因产品类别和地区而异。
生物石脑油和可再生中间体提供了机会,因为它们可以将现有的可再生燃料生产与化学品制造联系起来。随着收集系统和加工技术的发展,废物基原料和农业残留物也可能支持新的转化途径
。成本竞争力仍然是主要障碍。标普全球大宗商品洞察指出,溢价、有限的规模和供应压力继续限制着生物化学市场的增长。更广泛的采用将需要更多的生产能力、可靠的原料供应和来自下游买家的更强劲的商业需求
。对于化学品贸易商而言,这种转变为将替代原料供应商与寻求认证原材料的制造商联系起来创造了机会。能够提供可靠规格、透明原产地信息和一致文档的公司可能会成为新兴可再生化学品供应链中的宝贵合作伙伴。
建立有竞争力和负责任的可再生原料供应链
可再生原料为石化生产商提供了一条实现碳来源多样化和开发低碳材料的实用途径。生物石脑油、废油、农业残留物和回收原料都提供了不同的机会,但它们的商业价值取决于可用性、加工兼容性和
经过验证的可持续性表现。制造商应优先考虑符合其技术要求且可通过可靠、可追溯的供应网络采购的原料。采购团队应比较全部交付的成本和环境绩效,而不是仅仅依赖可再生
成分索赔。
Methanol
觉得有用吗?