石油价格攀升至93美元重塑了与石脑油相关的饼干经济学
布伦特原油上涨至每桶93.03美元,标志着全球石化行业的重大转折点。该价格同比增长了约37%,直接重塑了整个行业的石脑油原料成本和饼干利润率的计算。对于采购经理和化学品贸易商来说,这种转变意味着生产基本烯烃和芳烃的经济学发生了根本性的变化。了解这些新的成本结构对于在日益动荡的市场中谈判合同和管理供应链风险至关重要。
对石脑油原料成本的直接影响石脑
油是欧洲和亚洲蒸汽裂化装置的主要原料。它的价格与布伦特原油密切相关,因为它是直接炼油厂的产品。当油价攀升时,石脑油成本几乎立即上升,挤压了依赖这种投入的饼干的营业利润率
。目前油价同比上涨37%,已将石脑油价格推至对许多陈旧或效率较低的设施的盈利能力构成挑战的水平。生产商必须通过提价将这些更高的成本转嫁给客户,或者吸收这些成本以维持市场份额。两种选择都存在重大风险,包括需求减少或财务损失。这种动态为下游衍生品创造了高度敏感的定价环境。
饼干利润率压缩和运营决策
裂解利润率代表乙烯和丙烯等生产化学品的价值与原料成本之间的差额。随着石脑油成本的飙升,除非产品价格成比例上涨,否则这些利润率将大幅压缩。在许多情况下,由于竞争压力和合同调整延迟,产品价格的上涨落后于原料价格的飙
升。利用率:一些破解机可能会降低运营率或安排计划外维护,以限制利润率负期间的损失。
产品结构变化:生产商可能会调整其产出组合,以偏爱价值更高的衍生品,这些衍生品相对于原料成本的回报率更高。
不可抗力风险:边际生产商面临的财务压力增加了供应中断或不可抗力声明的可能性。
买家必须密切关注饼干利用率数据,以此作为潜在供应紧张的早期指标。关键设施的产量减少可能导致现货市场立即出现短缺。
原料优势的地区差异
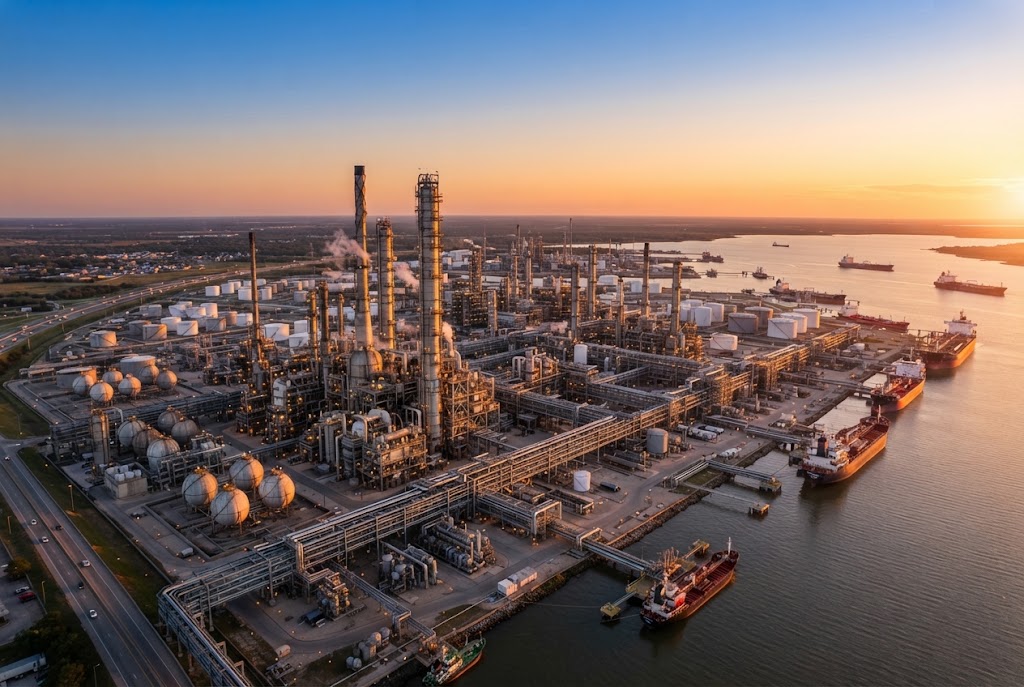
并非所有化学品生产商都面临着石脑油成本上涨的同样风险。北美饼干受益于丰富的页岩气供应,这些页岩气供应提供更便宜的乙烷原料。这种结构性优势使他们即使在油价超过每桶90美元时也能保持可观的利润率。相比之下,依赖石脑油的欧洲和亚洲生产商面临着严重的利润压力,这削弱了其全球竞争
力。这种差异推动了全球贸易流的变化。以石脑油为基础的地区可能会减少出口以保护国内供应,而天然气地区则会增加出境出货量以吸引更高的国外价格。依赖进口的市场的买家必须驾驭这些不断变化的贸易模式,以确保可靠的交易量。从天然气资源丰富的地区采购具有成本优势,但需要管理更长的物流周期
。
定价机制和合同谈判
石脑油成本的波动迫使化学品合同的定价机制发生变化。对于无法预测未来原料费用的供应商来说,固定价格协议会带来风险。因此,人们强烈转向以公式为基础的定价,将化学品价格与月平均石脑油或石油指数挂钩。
采购团队必须了解这些公式才能准确预测成本。就价格调整的上限或项圈进行谈判可以为抵御极端波动提供一定的保护。与供应商就指数方法进行透明的沟通确保了公平和可预测的定价结果。买家还应考虑使用金融工具来管理油价波动风险的套期保值策略
。对下游衍生物和应用
的影响更高的裂解成本波及整个价值链,影响聚乙烯、聚丙烯、苯乙烯和其他关键衍生物的价格。包装、汽车和建筑等行业面临更高的投入成本,这可能会抑制最终需求。这些行业的制造商必须在价格上涨与客户保留策略之间取得平衡。
一些最终用户可能会改用替代材料或回收材料以减轻成本压力。这种趋势加速了循环经济解决方案和生物基聚合物的采用。采购经理应探索这些替代方案,使供应来源多样化,减少对原生石化产品的依赖。因此,可持续发展举措成为环境和经济的当务之急。
高成本环境中的战略采购
要驾驭这种新的经济格局,需要灵活的采购策略。买家应使供应商基础多样化,将石脑油和天然气生产商都包括在内。这种组合可根据相对成本优势和可用性灵活地切换电源。
与主要供应商建立牢固的关系有助于在紧张的市场中更好地获得信息和优先权分配。协作计划有助于使生产计划与需求预测保持一致,从而降低库存风险。采购团队必须保持警惕,对市场信号做出回应,以优化成本并确保供应连续性
。采购团队需要知道的内容油价上涨至
每桶93.03美元,从根本上改变了石脑油裂解的经济学。买家必须通过灵活的合同和多元化的采购策略来适应更高的原料成本和压缩的利润。监控饼干利用率和区域贸易流量,预测供应变化
。积极与供应商接触,谈判优惠条件并确保可靠的销量。投资预测工具,有效管理库存和定价风险。准备好从经过验证的全球供应商那里采购苯乙烯单体了吗?立即在我们的平台上探索有竞争力的优惠。
Styrene Monomer
觉得有用吗?