SOCAR签署了多项上游、液化天然气和能源基础设施协议
SOCAR签署了一系列上游、液化天然气和能源基础设施协议,扩大了其进入碳氢化合物资源和国际天然气市场的机会。这些协议涵盖了与埃克森美孚达成的阿塞拜疆非常规碳氢化合物50/50的产量分成安排、全面开发阿布歇隆的最终投资决定、与海恩斯维尔天然气相关的液化天然气出口机会以及科特迪瓦巴
莱纳油田10%的权益。对于化学品贸易商、采购经理和工业买家而言,这些发展很重要,因为上游投资可以影响天然气的供应、基础设施需求和更广泛的原料环境。这些协议还表明,SOCAR正在阿塞拜疆、北美和西非建立关系,而不是依赖单一的区域资源基础
。SOCAR扩大其上游资源组合
中库拉协议赋予SOCAR和埃克森美孚在阿塞拜疆中库拉盆地非常规碳氢化合物资源中同等50%的参与权益。埃克森美孚将运营该项目,将SOCAR的当地地位与国际合作伙伴的非常规资源专业知识相结合
。对于上游市场,该协议建立了勘探、开发和生产框架。其重要性不仅限于眼前的面积,因为非常规资源可能需要专门的钻探、完井、加工和
运输基础设施。该合作伙伴关系还加强了SOCAR获得更多国内资源的机会,同时在两家主要能源公司之间分配了项目参与度。对于工业买家而言,更大的上游活动最终会影响区域天然气供应和相关的能源密集型服务的可用性
。Absheron FID推动天然气开发向前发展
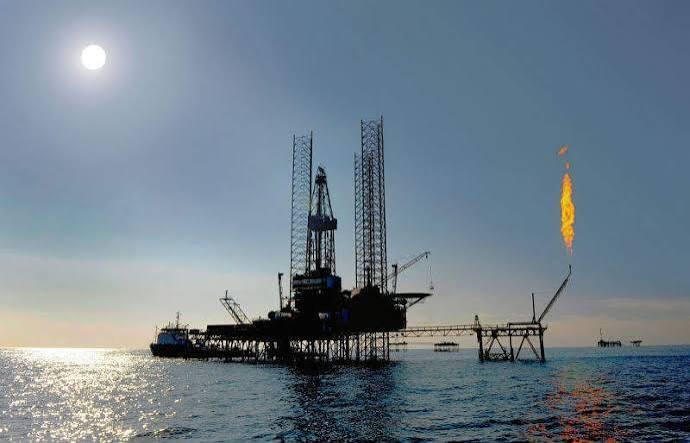
SOCAR、TotalEnergies和XRG已经交换了最终投资决定,以全面开发里海阿布歇隆凝析气田。该计划包括更多的油井和旨在提高资源回收率的新加工基础设施。
阿布歇隆已经有了运营的生产基地。其初始开发阶段于 2023 年开始生产,日产气量约为 400 万立方米,凝析油日产量为 12,000 桶
。因此,全场开发代表的是扩张,而不是全新的生产概念。额外的基础设施可以支持更高的回收率,并围绕已经为阿塞拜疆天然气系统供电的资源创造更多的产能。
该项目还与长期出口计划直接相关。早些时候的协议针对的是未来向包括土耳其在内的国际市场供应阿布歇隆天然气,从而加强了该油田在阿塞拜疆更广泛的天然气出口战略中的作用
。
海恩斯维尔伙伴关系开辟了液化天然气营销路线
SOCAR与康斯托克资源的协议为其不断扩大的能源投资组合增加了北美层面。该框架正式确定了涉及SOCAR计划对海恩斯维尔资产的16.5亿美元投资的战略合作伙伴关系,并围绕潜在的国际液化天然气营销建立了合作
。海恩斯维尔地区具有重要的商业优势,因为它靠近美国墨西哥湾沿岸的主要液化天然气出口基础设施。SOCAR和康斯托克计划研究归因于康斯托克利益的天然气如何作为液化天然气进入国际市场
。几个商业问题将塑造机会:承
购交易对手:需要为进入国际贸易的液化天然气量确定潜在买家
。定价结构:商业条款将决定上游天然气价值如何转化为液化天然气销售。
物流:运输、液化准入和目的地市场将影响交付经济。
监管:国际液化天然气交易需要生产、出口和目的地司法管辖区之间的协调。
对于采购团队而言,该事态发展凸显了上游投资和液化天然气营销如何越来越多地作为同一供应链中相互关联的部分运作。天然气购买者可能不仅需要监控生产项目,还需要监控决定分子可以转移到何处的基础设施和商业安排。
Baleine为SOCAR提供了非洲上游地位
。SOCAR还完成了对科特迪瓦近海巴莱因石油和天然气项目10%权益的收购。完成后,埃尼持有37.25%,维托尔持有30%,彼得罗西持有22.75%,SOCAR持有10%
。该交易使SOCAR在非洲海上开发项目中占有直接地位,并增加了其上游投资组合的地域多元化。Baleine于2023年开始生产,目前前两个开发阶段每天生产超过62,000桶石油和超过7500万立方英尺的天然气
。计划中的第三阶段可能会大幅提高产量,预计产量将达到每天15万桶石油和2亿立方英尺的天然气。这种潜在的扩张使该项目与科特迪瓦的国内能源供应以及SOCAR的国际上游雄心壮志具有战略意义
。对于国际贸易商而言,具有生产、贸易和能源基础设施方面经验的新股东可以建立额外的商业关系。它还可以扩大非洲碳氢化合物与全球市场连接的网络
。这些协议对天然气供应链意味着什么
总而言之,这四项协议在能源价值链的多个阶段带来了风险。SOCAR正在参与勘探和开发、油田扩张、国际天然气营销和海上生产
。这种多元化的方法可以通过多种方式影响采购市场:
更多的上游活动可以增加基础设施需求。新油井、加工设施和运输系统需要设备、工程服务和工业投入。
液化天然气可以扩大天然气的目的地市场。国际液化天然气销售可以将区域生产与远远超出生产国的买家联系起来。
油田多样化可以降低地域集中度。SOCAR的活动现在遍及阿塞拜疆、美国和科特迪瓦
。处理能力变得越来越重要。生产碳氢化合物只是供应链的一部分。加工、液化、运输和储存决定了产品到达客户手中的效率
对于化工和工业买家来说,这些发展也可能间接重要。天然气仍然是生产氨、甲醇、氢气和许多其他基础化学品的工业的重要原料和能源
。能源密集型行业的采购注意事项
采购团队应跟踪这些项目的商业开发以及实际生产里程碑。签署的协议可以确定战略方向,但实际供应影响取决于项目执行、施工进度、产量增加和市场准入
。买家可以专注于几个实际指标:
生产里程碑为何时可能有更多天然气或冷凝水进入市场提供了早期信号。监控钻探计划和调试活动有助于买家了解可能的增量供应时机。
基础设施发展可以决定新产品是进入国内还是出口市场。加工厂、管道、液化天然气接收站和储存设施都影响大宗商品的流动。
合同结构也很重要。长期供应协议、股权参与和液化天然气承购安排可以影响现货或短期交易的剩余产量
。随着更多天然气量进入相互关联的市场,区域定价值得密切关注。交付价格取决于生产经济学、运输成本、液化费用、运输和目的地
市场状况。全球能源贸易获得更紧密的联系结构
SOCAR的最新协议说明了国家能源公司如何越来越多地将上游所有权与国际贸易和基础设施战略相结合.该公司参与阿塞拜疆的Middle Kura和Absheron项目加强了其国内资源基础,而海恩斯维尔安排则为美国天然气和潜在的液化天然气出口开辟了道路
。Baleine的交易又增加了一层地域多元化。这些职位加在一起,使SOCAR有机会接触不同的资源类型、生产区域和市场路线
。对于工业商品市场而言,其重要性不仅限于原油和天然气。能源可用性影响化学品制造、化肥、聚合物和其他依赖可靠碳氢化合物原料的行业的运营成本
。随着越来越多的项目从协议转向钻探、施工和生产,贸易商将有更多的里程碑需要监测。买家面临的关键问题将是新资源转化为商业供应的速度有多快。
买家现在应该做什么
采购团队可以使用SOCAR不断扩大的产品组合作为加强远期市场监测的信号。跟踪阿塞拜疆、美国墨西哥湾沿岸和西非的项目里程碑可以更广泛地了解未来的能源供应和潜在的原料流动
。买家应特别注意:随着开发阶段的进展
,天然气产量的增长,尤其是来自Absheron和Baleine
的天然气产量增长。液化天然气商业化,包括潜在的海恩斯维尔出口安排和国际承购协议。
处理基础架构,它可以决定有多少上游生产能到达最终用户。
随着新的生产来源改变贸易路线和采购选择,区域供应多样化。
与能源相关的化学品成本,尤其是在以天然气为主要原料或运营支出的行业中。
因此,SOCAR的最新协议所代表的不仅仅是个人交易的集合。他们建立了更广泛的国际产品组合,涵盖勘探、生产、加工和潜在的液化天然气营销,为公司在多个重要的能源走廊提供了新的地位
。
Ammonia Anhydrous
觉得有用吗?