塑化剂:类型、应用和不断变化的市场需求
塑化剂:塑化剂的类型、应用和不断变化的市场需求
类型——从邻苯二甲酸酯的主导地位到非邻苯二甲酸盐的增长增塑剂的类型包括邻苯二甲酸
酯增塑剂、DOP、DINP、DPHP、其他非邻苯二甲酸酯增塑剂、DOTP、己二酸盐、偏苯甲酸盐、环氧树脂和苯甲酸盐。应用涵盖不同领域,包括地板和墙壁、薄膜和板材覆盖物、电线和电缆、涂层织物、消费品以及其他各种应用。邻苯二甲酸酯类增塑剂(主要是DOP、DINP和DIDP)约占利比亚复合增塑剂消费量的65-75%,集中在聚氯乙烯电缆绝缘、柔性管道和与国家基础设施支出相关的建筑薄膜应用中。这种主导地位反映了全球类似的模式,聚氯乙烯的消费占增塑剂需求的近85%
。据估计,邻苯二甲酸酯类塑化剂仍占科威特消费量的60-75%,但随着下游制造商对出口市场监管预期和国内环境标准的回应,非邻苯二甲酸盐和生物基等级的份额正在增加。预计在2026年至2035年之间,市场量将增长约25-40%,这意味着低至中等的个位数年增长
。邻苯二甲酸酯增塑剂,尤其是DINP和DIDP,继续主导产量需求,在泰国的份额估计为55-70%,尽管非邻苯二甲酸盐替代品的高端应用年增长率为4-7%,越来越受欢迎。包括管道、型材、电缆和地板在内的聚氯乙烯应用在增塑剂消费中占最大份额,柔性聚氯乙烯配方占大多数。
俄罗斯复合增塑剂市场价值为中型工业化学品细分市场,邻苯二甲酸酯类增塑剂约占总消费量的60-75%,而非邻苯二甲酸盐和生物基替代品的份额在增长,但仍占少数,约为5-15%。需求集中在聚氯乙烯加工和橡胶复合应用
上。报告按邻苯二甲酸盐、己二酸盐、三聚氰酸酯、环氧化物、磷酸盐、癸二酸盐、增量剂等类型细分,进一步提供了基于应用地板和墙面涂料、薄膜和板材等的分析。按产品等级的邻苯二甲酸增塑剂、非邻苯二甲酸酯增塑剂、原产地石化类、生物基、应用地板和墙面覆盖物、电线和电缆、薄膜和板材、涂层织物、管道和管道、其他应用、建筑和施工的最终用途行业、汽车、电气和电子、包装、医疗保健和
医疗。市场规模和需求驱动因素
增塑剂市场规模近年来强劲增长。根据包括更广泛的复利在内的一些估计,按复合年增长率计算,它将从2025年的986.2亿美元增长到2026年的1061.9亿。更保守的估计显示,2025年全球增塑剂市场规模为143.7亿美元,到2026年为154.5亿美元,预计到2034年将达到更高的水平。预计到2034年,全球增塑剂市场规模将从2025年的190.9亿美元达到293.7亿美元,预计在2026-2034年预测期内复合年增长率将
达到5.53%。2025年全球增塑剂市场规模为97亿个,预计到2026年将达到99亿个,到2027年达到101.1亿个,到2035年将达到119.4亿个,在2026-2035年预测期内增长2.1%,反映了非邻苯二甲酸盐细分市场选择性增长的成熟市场。
根据《战略收入洞察》,到2025年,增塑剂市场规模为1800亿美元,预计到2035年将达到271.6亿美元,在预测期内将以4.2%的复合年增长率增长。最具影响力的驱动因素之一是对可持续和生物基增塑剂的需求不断增长
。到2030年,全球增塑剂市场预计将达到220亿个,从2021年到2030年将以4.1%的复合年增长率增长,由于对柔性聚氯乙烯的需求增加,对高分子量邻苯二甲酸盐和非邻苯二甲酸盐的利用率不断提高,以及包装行业的进步,其快速扩张。由于对柔性聚氯乙烯的需求增加,市场迅速扩大。
聚氯乙烯的消费占增塑剂需求的近 85%。受消费者偏爱环保替代品的推动,非邻苯二甲酸增塑剂越来越受欢迎,进一步推动了市场动态。超过30%的增塑剂用于特定的建筑应用
。应用和最终用途行业
增塑剂市场规模份额和趋势分析报告按产品类型分列的非邻苯二甲酸盐、其他、生物基、邻苯二甲酸盐、应用屋面材料、汽车内饰、运动器材、其他、鞋类、涂层织物、电线电缆、密封剂、最终用户汽车、消费品、电气和电子等、医疗、包装、
建筑。地板和墙面覆盖物、电线电缆、涂层织物、消费品、薄膜和板材是主要应用。聚氯乙烯应用占最大份额,柔性聚氯乙烯配方占需求的大部分。应用范围包括地板和墙壁、薄膜和板材覆盖物、电线和电缆、涂层织物、消费品
。例如,DOP、DINP、DIDP 用于聚氯乙烯电缆绝缘、柔性管道、与州基础设施支出相关的建筑薄膜应用。在科威特,邻苯二甲酸盐类的销量仍为60-75%,但随着下游制造商对出口市场监管预期的回应,非邻苯二甲酸盐和生物基的份额不断增加
。建筑和施工的最大最终用途,包括屋顶材料、地板、墙面覆盖物、管道和管道、密封剂。汽车内饰、鞋类、涂层织物、电线电缆也很重要。柔性薄膜推动了包装的增长,增塑剂提高了灵活性和可加工性
。由于监管压力,医疗和保健应用需要非邻苯二甲酸盐等级,DOTP、DINCH、柠檬酸盐和生物基环氧化植物油的份额越来越大。玩具、医疗器械和食品接触材料中的邻苯二甲酸盐限制推动
了转变。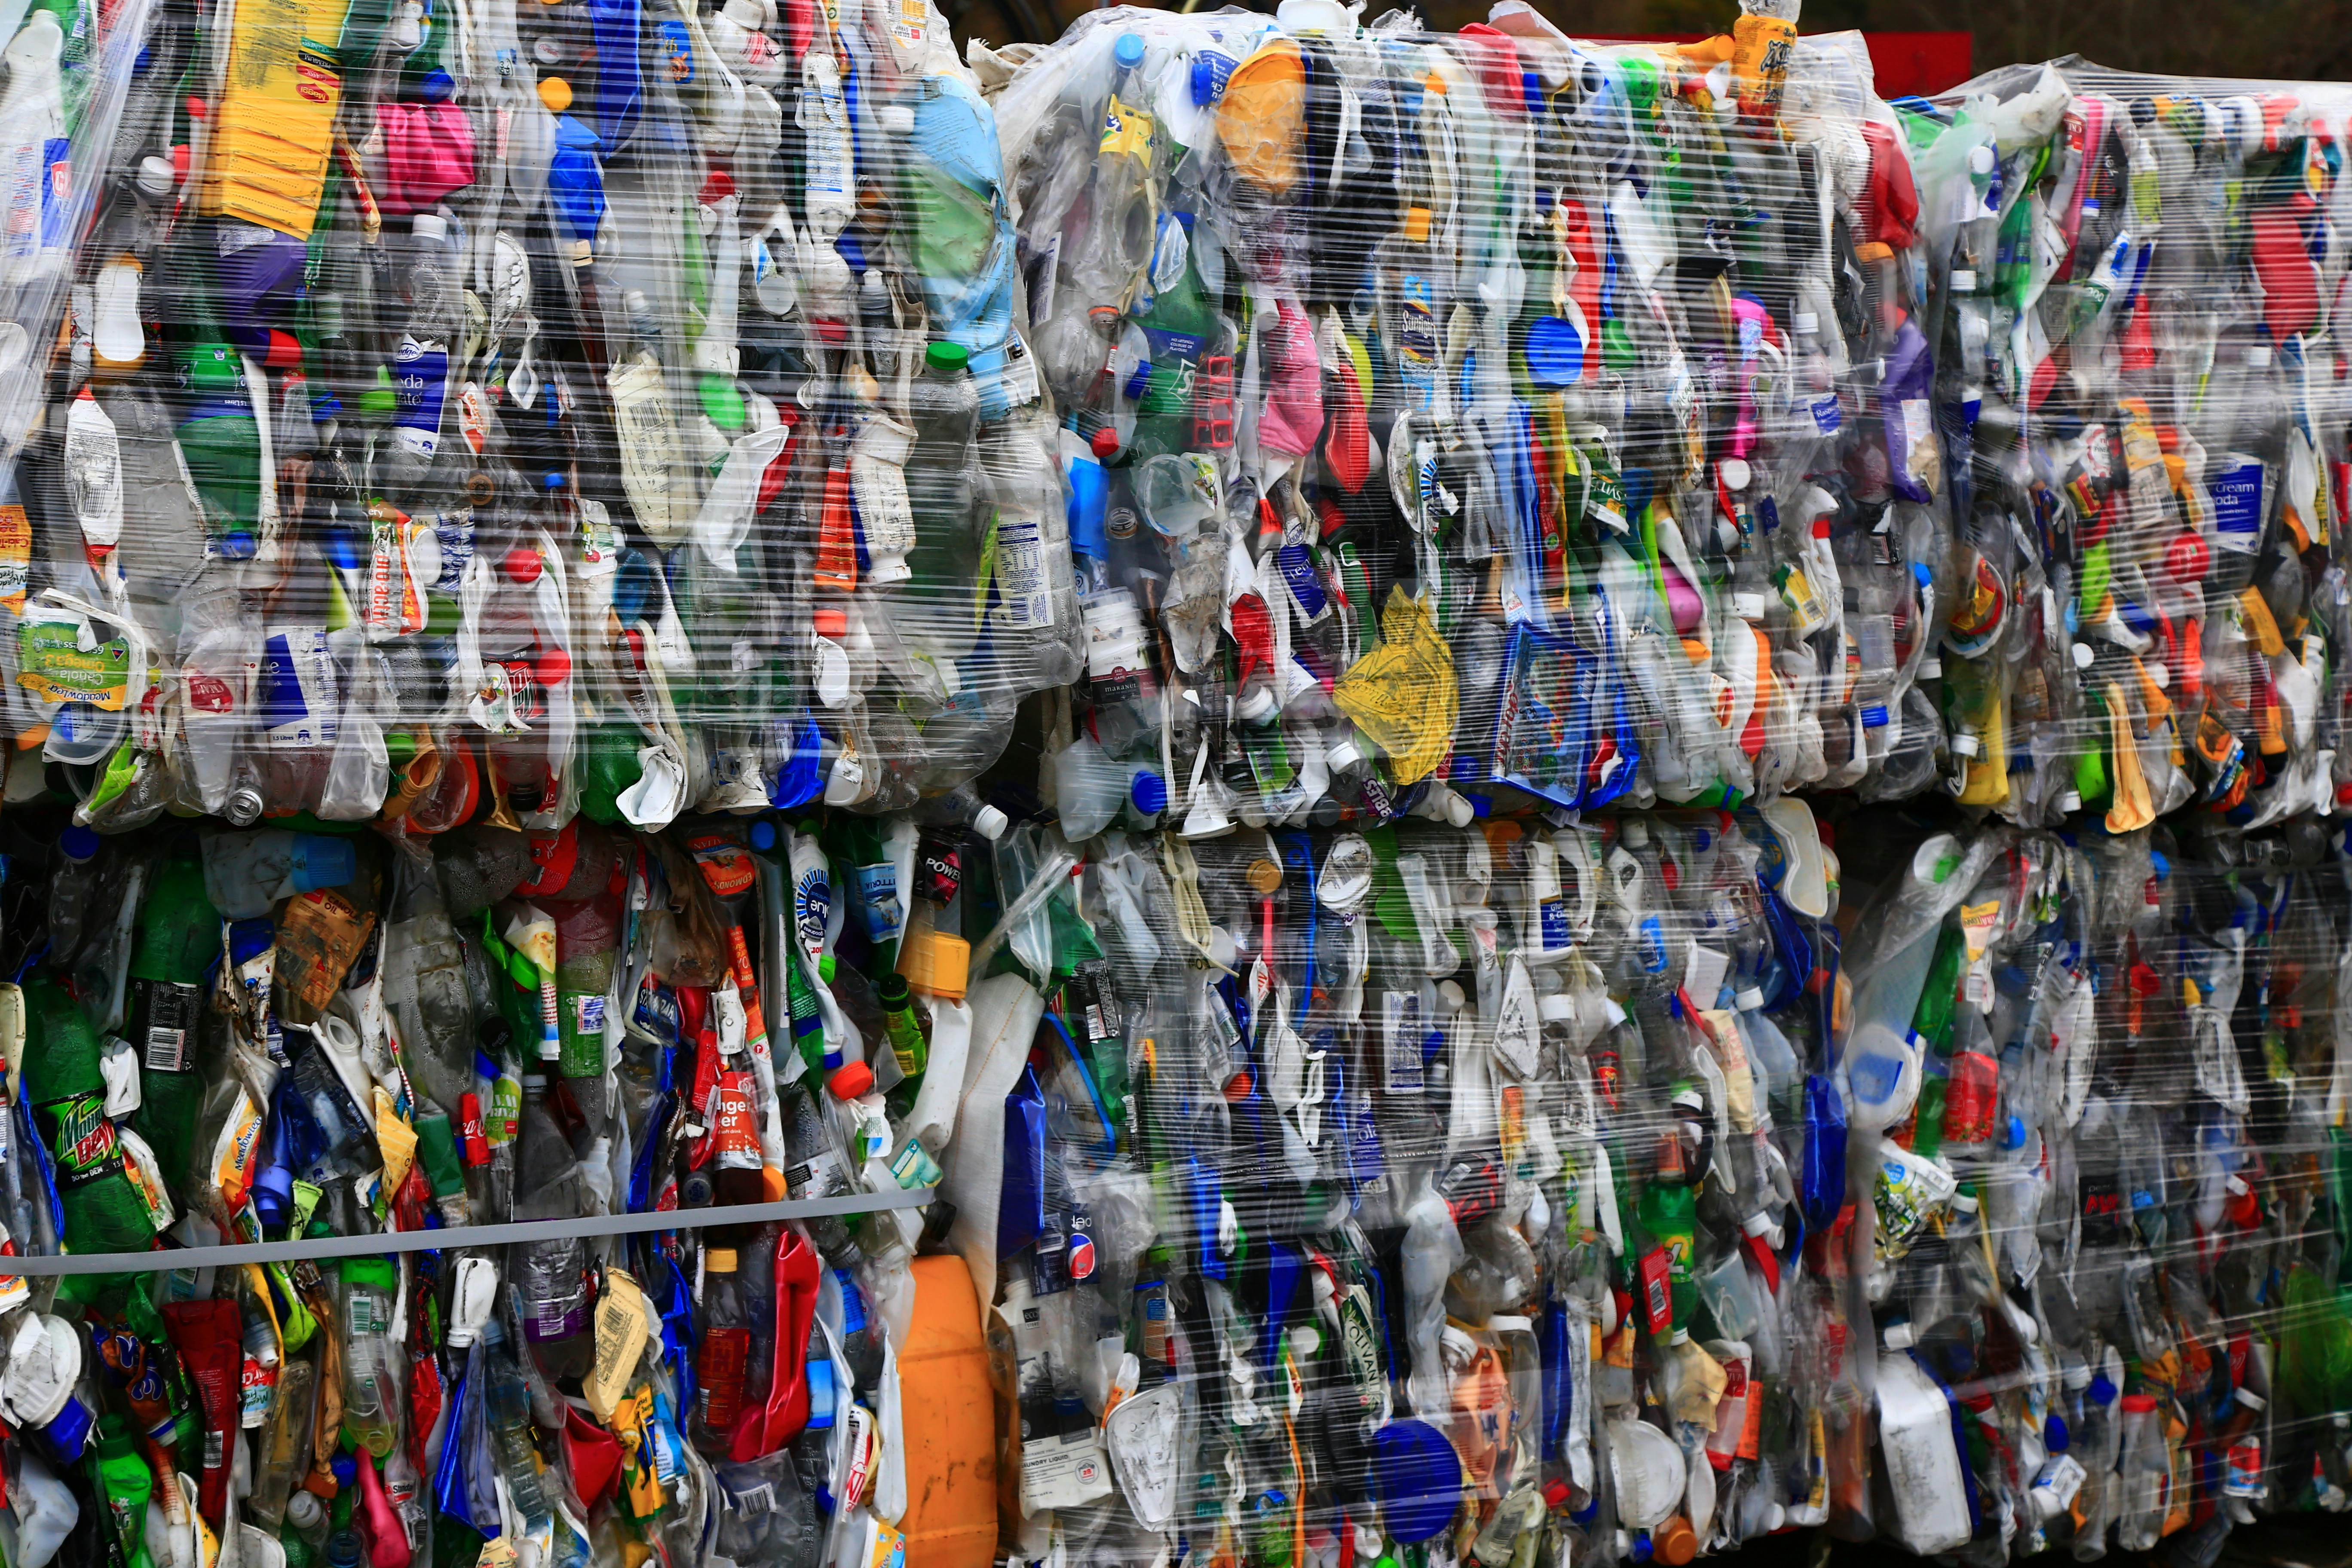
不断变化的市场需求——可持续发展和监管变化
增塑剂市场最具影响力的驱动因素之一是对可持续和生物基增塑剂的需求不断增长。市场趋势包括受消费者偏爱环保替代品的推动,生物基增塑剂越来越受欢迎,进一步推动了市场动态。9% 的新化学项目采用了生物基原料,这反映了更广泛的可持续发展转变
。受@@消费者偏爱环保替代品的推动,非邻苯二甲酸增塑剂越来越受欢迎。挥发性有机化合物含量的监管上限加速了向低挥发性有机化合物替代品的重新配方。更严格的挥发性有机化合物法规、主要品牌的可持续发展承诺以及生物基原料的进展改变
了供应商的竞争方式。泰国非邻苯二甲酸盐替代品的高端应用年增长率为4-7%,这表明高端细分市场的变化速度如何快于大宗商品的销量。随着下游制造商对出口市场监管预期和国内环境标准的回应,科威特非邻苯二甲酸盐和生物基等级的份额不断增加
。邻苯二甲酸酯类塑化剂的消费量占60-75%,但非邻苯二甲酸盐和生物基替代品在俄罗斯仍占少数,但仍占少数,约为5-15%,这表明许多市场的过渡仍处于初期,但方向明确。
如果石油收入稳定支持利比亚的持续重建活动,则在2026年至2035年之间,市场量可能增长30-50%,科威特的市场量可能增长25-40%,显示与基础设施相关的需求增长。
在@@食品级矿物方面,也观察到了类似的可持续发展转变,生命周期评估显示,与合成矿物相比,海湾合作委员会每吨二氧化碳排放量减少了28-35%,而使用区块链跟踪的GCC的品牌报告称,在具有气候意识的人群中,购买意向增加了19%。这与可持续性溢价合理的生物基增塑剂趋势相似
。竞争格局与展望
2025年全球增塑剂市场规模97亿至180亿美元,视范围而定,预计到2030-2034年将达到220-290亿,复合年增长率为4.1-5.5%。由于对柔性聚氯乙烯的需求增加,高分子量邻苯二甲酸盐和非邻苯二甲酸盐的利用率不断提高,以及包装行业的进步,市场迅速扩张
。主要参与者包括巴斯夫、陶氏、赢创、埃克森美孚和特种生产商,类似于表面活性剂市场,前五名参与者占有17.8%的份额。市场加速采用数字和可持续技术,显著转向生物基和循环化学品
。投资2亿欧元,通过闭环溶剂回收技术,将路德维希港工厂的含氧溶剂产量每年扩大8万公吨,这标志着循环化的推进,生物基环氧化植物油的增塑剂也呈现出类似的趋势。
买家的实用策略包括跟踪原油和邻苯二甲酸酐原料成本作为主要指标,监测目标市场邻苯二甲酸盐限制的监管变化,以及将原材料趋势与转化趋势区分开。根据基本情况、压力和中断案例制定分层预算。不仅需要出厂成本比较,因为运费和燃油附加费已成为承运人的收入
杠杆。重点关注四个决策信号:输入趋势、交货时间变动、供应商产能纪律、合规摩擦。当三者在6到8周内向相同方向移动时,持续价格压力的可能性就会增加。对于增塑剂而言,另一个信号是监管向非邻苯二甲酸盐的转移,即使在国内监管滞后的市场,出口市场的预期也推动了变革
。归根结底,塑化剂类型包括邻苯二甲酸盐 DOP DINP DPHP 和非邻苯二甲酸酯 DOTP 己二酸酯偏苯甲酸酯环氧苯甲酸盐,应用范围涵盖地板、薄膜、电线电缆、涂层织物、消费品、包装、建筑、汽车、医疗,其中聚氯乙烯占需求的85%,不断变化的市场需求表明,高端应用从60-75%的邻苯二甲酸酯主导地位转向非邻苯二甲酸酯的年增长率为4-7%,受可持续发展和监管压力的推动,2026年市场规模为154.5亿美元至2034年293.7亿,复合年增长率为5.53%。
来源:
2034 年增塑剂市场规模份额增长分析报告 — Straits Research — 产品类型非邻苯二甲酸盐其他生物基邻苯二甲酸盐 — 应用屋顶汽车内饰鞋类涂层织物电线电缆密封剂 — https://straitsresearch.com 增塑剂 2026 年全球市场报告 — 类型邻苯二甲酸酯增塑剂
DOP DINP DPHP 其他非邻苯二甲酸二甲酸酯环氧苯甲酸酯—应用地板
墙壁薄膜片状电线电缆涂层织物— https://giiresearch.com增塑剂市场趋势探索未来的增长机会—盟军市场研究—市场预计到2030年将达到220亿复合年增长率4.1%—需要柔性聚氯乙烯高分子
量邻苯二甲酸盐非邻苯二甲酸盐包装— https://rackcdn.com
Butter Milk Powder
觉得有用吗?