随着集装箱容量的正常化,第四季度全球化学品运费率趋于稳定
第四季度随着集装箱容量的正常化,全球化学品运费率趋于稳定在海运成本经历了
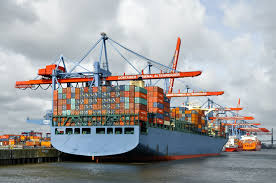
几个季度的急剧波动之后,追踪集装箱费率的指数(包括与专业化学品运输相关的指数)在进入第四季度时显示出更明显的稳定迹象。运力增长超过了主要航道的需求,一些航线的空白航行纪律有所放松,而更正常的航线模式逐渐恢复使有效吨位重返市场。对于依赖集装箱和同位罐运输的化学品进口商和分销商来说,这种转变为确保长期承运人合同创造了更可行的环境,而不是按季度在现货市场上生活
。从波动性到更可预测的区间
后疫情和地缘政治驱动的货运周期使许多化学品托运人面临快速的运费飙升、运力突然撤回和不可靠的运输时间。特种化学品容器和罐式集装箱也无法幸免:分配紧张,附加费激增,合同谈判一再被现货市场走势所取代。在第四季度,新船交付、需求增长疲软和有效运力提高相结合,使主要亚欧和跨太平洋贸易的总体指数走低或进入窄幅区间。这并不意味着绝对费率 “便宜”,但行进方向已变得更加可预测。
运@@力正常化和航线影响
全球集装箱船队的增长继续领先于货运需求。随着越来越多的船只恢复传统航线,以及长时间改道造成的人为运力紧张状况有所缓解,吨英里平衡正在发生变化。在几条主要航道上,尽管总体可用运力增加,但空白航行的数量仍有所缓和。对于使用集装箱运输或作为混合整合的一部分运输的化学品货物,这意味着空间可用性得到改善,减少了每周的疯狂分配争夺——前提是托运人在剩余的旺季和节日影响之前做好
计划。对@@化学品进口商的影响稳定的运费指数为
采购和物流团队提供了一个切实可行的机会,使他们能够以更明确的费率结构和服务承诺来锁定数月或年度合同。长期合同可减少对现货突然飙升的风险,并使中间体、特种化学品和包装化学品的土地成本预测更加可靠。同时,托运人仍必须为剩余的波动性建立缓冲区:天气、港口拥堵、剩余的地缘政治风险和承运人网络调整仍可能干扰船期。当前环境的优势在于,与利率飙升高峰时期相比,可以更合理地对这些风险进行定价和收缩
。
后波动市场中的合约策略
随着利率不再只朝一个方向移动,谈判力量的平衡已在某种程度上向货方转移。运营商仍然专注于保护利用率和市场份额,这支持围绕批量承诺进行讨论,以换取更稳定的定价和优先空间。能够提供稳定、可预测数量的化学品托运人——尤其是在运输危险或温度敏感产品的通道上——更有能力获得优惠的条件。双载波策略以及合约和现货敞口的合理组合仍然是谨慎
的。特殊化学品和 Isotank 注意事项
并非所有化学品货物都使用标准干货集装箱运输。同位素罐中的液体化学品、受管制的危险品以及需要特定储存或文件的产品仍然面临更严格的操作限制。总体指数的稳定有助于整体成本环境,但专业设备的可用性和承运人处理某些货物的意愿仍然是不同的变量。进口商应确认合同费率和分配明确涵盖其产品所需的设备和服务水平,而不是假设一般集装箱市场减免会自动适用于每一次化学品运输。
可能重新引入波动性的因素
地缘政治、运河中断、需求突然激增或航空公司积极撤出运力,仍可能再次推高利率。监管成本和环境附加费也是结构性的,而不是周期性的。因此,最好将当前的稳定视为机会之窗,而不是永久恢复到危机前的状况。监测每周指数、空白航行公告和设备可用性仍将是日常物流管理的一部分
。在运力正常化的推动下,
展望
第四季度全球集装箱运费率的稳定,为化学品进口商在长期的极端波动之后签订长期承运人合同提供了更明确的基础。那些快速行动以锁定关键航道上的费率和空间的人可以提高成本可预测性并降低2027年的运营风险。如果需求反弹或承运人再次收紧运力,那些等待进一步下跌的公司可能会错过最有利的合约窗口。无论哪种情况,市场都已从危机定价转向更具谈判性、产能更丰富的环境,相应调整合同方针的化学品供应链在来年将处于更有利的地位。来源
https://chemxplore.com/news/global-chemical-freight-rates-q4
https://www.worldports.org/capacity-growth-suppresses-freight-rates-container-spot-rates-decline/
- https://www.hellenicshippingnews.com/global-shipping-outlook-2026-shipping-rates-to-fall-in-2026-but-geopolitics-and-regulation-cloud-outlook/
Alkalized Reddish Brown Cocoa Powder
觉得有用吗?