对苯二甲酸(PTA):从欧盟对韩国和墨西哥的临时关税到最终关税
欧盟委员会于 2026 年 4 月对来自韩国和墨西哥的对苯二甲酸征收临时关税。它使它们在八月份得以确定。欧盟对PTA的反倾销税目前对韩国的反倾销税为6.1%至13.3%,墨西哥为24.
1%。该案的意义远不止这两家出口商。PTA供应PET和聚酯链,因此其到岸成本的任何变化都会影响到瓶子、薄膜、包装和纺织纤维
。从韩国或墨西哥购买商品的进口商现在必须重新设计其成本模型。本文解释了案件如何展开,适用哪些利率以及买家如何保护利润
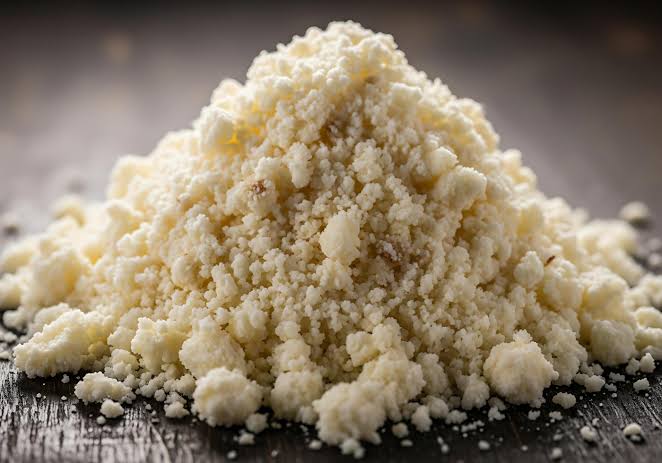
。什么是PTA以及欧盟为何保护它纯化对苯二甲酸是一种
白色结晶粉末。它是聚对苯二甲酸乙二醇酯(PET)的主要组成
部分。PET 用于瓶装级树脂、食品包装、薄膜和聚酯纤维。该外壳涵盖纯度按重量计为 99.5% 或以上的对苯二甲酸
。委员会称PTA为战略商品。它估值欧盟市场约为14亿欧元,比利时、波兰和西班牙的生产商直接雇用了约600名员工
。案件如何展开
时间表持续了将近一整年:
2025年8月13日:在英力士芳香公司代表欧盟行业提出投诉后,欧盟委员会开始了调查
。2026 年 4 月 9 日:欧盟委员会通过了第 2026/801 号法规(欧盟)下的临时关税。
2026 年 4 月 11 日:临时关税在边境生效。
2026 年 8 月 10 日:欧盟委员会根据第 2026/1904 号法规(欧盟)宣布了最终职责。
委员会发现,出口商以倾销价格在欧盟出售PTA,并对欧盟生产商造成了损害。墨西哥生产商Alpek辩称,其进口没有造成损害,委员会不应将其与韩国的销量一起评估。委员会仍然对这两个来源适用关税。
韩国@@和墨西哥出口商的临时税率和跆拳例外
临时税率在6.2%至25.7%之间。委员会根据每个出口商的倾销幅度逐家确定它们。
一位韩国生产商逃脱了该措施。欧盟委员会发现泰光工业没有倾销,因此该公司保留了进入欧盟市场的免税准入
。这个例外说明了为什么出口商名称很重要。根据生产商的不同,来自韩国的货物可能面临关税或根本没有关税。
最终税率取代临时
税率最终税率与临时税率略有不同。委员会将其定为:
韩国:6.1%至13.3%,视公司而定
。墨西哥:来自该国的出口商占24.1%。
Taekwang Industrial:没有关税,就像在临时阶段一样。
该法规还明确收集了自 2026 年 4 月 11 日起生效的临时关税。最终措施通常持续五年,并对中期和到期审查持开放态度。
对韩国和墨西哥出口商的影响墨西哥
面临更沉重的负担。24.1%的关税深深地削减了吸引欧盟买家的价格优势,墨西哥的出口商现在必须将目光投向其他地区
。韩国出口商面临的局面好坏参半。利率较低的公司仍然可以竞争,Taekwang保留完全访问权限
。两个源都可能重定向音量。预计亚洲、美洲和中东市场会有更多报价,这可能会增加当地PTA价格的压力
。对欧盟买家的成本和供应影响
关税提高了应税货物的到岸成本。依赖墨西哥或韩国PTA的欧盟PET和聚酯生产商必须缴纳关税或更换供应商
。欧盟生产商获得了价格空间。他们可以将报价提高到含关税的进口水平,并且仍然可以与应税货物竞争
。供应集中增加了风险。Platts报告称,只有三个主要的PTA生产商留在欧洲,因此,当进口期权缩减时,工厂停电对市场造成沉重打击
。采购选项和合规步骤
买家有多种途径,每种途径都需要权衡利弊:
韩国免税供应:Taekwang材料免税进入,这使其成为韩国应税等级的最接近替代品
。欧盟生产商:尽管价格遵循进口下限,但当地供应减少了交货时间和海关风险。
其他来源:在这种情况下,韩国和墨西哥以外的供应商不面临任何措施,但他们需要质量认证。
查看每次购买的详细信息。根据法规核实出口商名称,确认 99.5% 的纯度阈值,并准备好原产地证书以备海关。
注意规避行为。通过另一个国家将应纳税的PTA路由到另一个国家以逃避关税,可能会触发措施的延期。出口商和进口商也可以在欧盟法院对该法规提出质疑。
买家现在应该做什么
职责是明确的,因此准备窗口已经关闭。专注于调整。
从@@供应商审计开始。按国家、出口商名称和适用税率列出每个 PTA 来源。然后更新 PET 和聚酯生产线的成本模型。
接下来,保护第二个来源。对至少一家免税供应商进行资格认证,并尽早测试其材料。最后,在每份合同中添加关税变更条款,并将定价与透明的参考值挂钩。现在这样做的买家将减轻痛苦地吸收下一次贸易冲击。
Purified Terephthalic Acid
觉得有用吗?