泰国化学工业:2026年的石化产能和区域贸易发展
2025年,泰国的石化工业产能估计达到每年3,790万吨(MTPA),使该国成为亚洲领先的化学品制造中心之一。其成熟的产业集群、综合炼油设施和通往区域航线的渠道继续支撑着其作为石化产品主要供应商的地位。
但是,在2026年,该行业面临着更加复杂的运营环境。全球供应过剩、原料中断、生产费用上涨和需求模式变化正在影响制造决策和国际贸易流动。对于化学品贸易商、进口商和采购经理而言,在评估泰国供应商和规划区域采购策略时,了解这些发展至关重要。
泰国的石化产能和制造实力
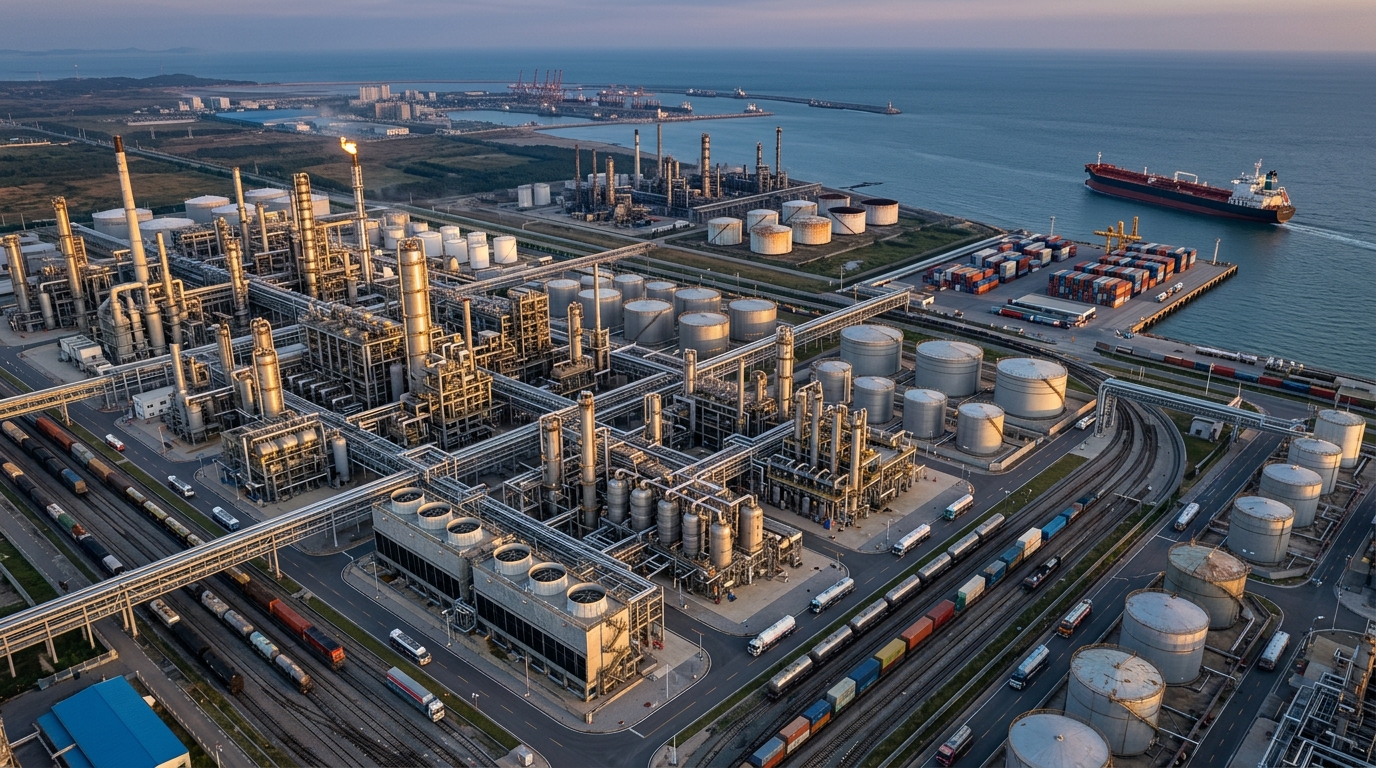
泰国已经建立了庞大的石化生产基地,其生产设施集中在东部经济走廊(EEC)周围,尤其是罗勇的Map Ta Phut工业区。该产业集群汇集了炼油厂、裂解厂、聚合物制造商和辅助化学品业务,形成了一个综合生产网络
。根据Krungsri Research的数据,泰国的石化总产能在2025年达到约3790万吨/年,使其成为东盟最大的石化生产国,也是全球第16大石化生产国。其产能包括每年1330万吨的上游产品、870万吨的中间化学品、1390万吨的下游石化产品和每年200万吨的其他化
工产品。该国的制造结构涵盖几个重要的产品类别:
上游石化产品:乙烯、丙烯和用于下游制造的其他基础化学构件
。中间化学品:芳烃、化学中间体和支持塑料、合成纤维和工业应用的材料。
下游产品:聚乙烯、聚丙烯、聚对苯二甲酸乙二醇酯 (PET)、聚氯乙烯 (PVC) 和其他聚合物产品。
泰国的产能从2022年的3,460万吨/年增加到2025年的3790万吨/年。对工厂改进、增加生产线和运营效率的投资促进了这一扩张。
这种制造深度使国际买家能够通过成熟的工业生态系统进入石化供应链的多个阶段。
主要生产商和投资发展
泰国的石化行业包括大型综合生产商和为国内和国际市场服务的专业制造商。他们的投资影响着产量、产品规格以及该国与其他亚洲制造中心竞争的能力。
一些重要的行业参与者包括:
PTT Global Chemical(PTTGC):一家主要的综合石化生产商,其业务涵盖炼油、烯烃、芳烃和聚合物。其在生产效率和原料灵活性方面的投资为其制造战略提供了支持
。SCG Chemicals(SCGC):一家主要的区域化学品生产商,拥有大量的烯烃和聚烯烃业务。其活动涵盖聚合物生产和增值化学解决方案。
HMC 聚合物:一家重要的聚丙烯制造商,为包装、汽车和工业应用提供聚合物材料。
AGC Vinythai:一家为建筑和工业市场提供聚氯乙烯和其他化学产品的生产商。
2026年10月29日,PTTGC和SCGC宣布计划通过拟议的合资企业合并其泰国烯烃和聚烯烃业务,出现了重大进展。该伙伴关系旨在加强生产能力,提高原料灵活性并扩大更高价值的产品开发。两家公司预计每年的协同效应约为1.5亿美元至2亿美元,合资企业的目标是在2027年下半年成立
。对于国际买家而言,这一事态发展标志着向更大的运营协调和更强的区域竞争力的重要转变。它还可能影响供应商关系、产品组合和长期采购安排
。区域贸易流动和出口市场机会
泰国的石化行业具有强烈的出口导向,将其制造设施与亚洲主要消费和工业市场连接起来。出口活动在平衡国内生产和海外客户需求方面起着重要作用。
根据Krungsri Research的数据,泰国下游石化产出的约55%用于出口,其中塑料树脂在国际出货量中占有很大份额。中国是最大的出口目的地,其次是日本、印度尼西亚、越南和印度。
这些贸易关系反映了亚洲制造网络日益增长的重要性。泰国向包装、电子、汽车和消费品行业不断扩大的国家提供材料。
区域出口机会在以下市场尤其重要:中国:
泰国石化产品的主要目的地,尽管中国国内产量的扩大加剧了对进口材料的竞争。
日本:一个成熟的工业贸易伙伴,对特种聚合物、化学中间体和制造投入有需求。
印度尼西亚:用于包装、消费品和工业制造的塑料树脂和化学材料的市场不断增长。
越南:扩大制造活动支持了对聚合物、包装材料和其他石化投入的需求。
印度:一个重要的增长市场,食品包装、电器和消费品生产为进口化学材料创造了机会。
泰国的区域贸易地位也受益于东盟的经济一体化。尽管个别产品仍受适用的关税、标准和进口要求的约束,但减少贸易壁垒和建立的物流连接可以帮助供应商进入邻近的市场。
原料可用性和石化生产成本
原料可用性是影响泰国石化竞争力的最重要因素之一。该国的生产商依赖石脑油和天然气基原料,石脑油约占石化总产能的67%,天然气原料占其余的
33%。这种结构使制造商面临原油价格、天然气市场和国际运输成本的波动。石脑油生产对石油市场的变化特别敏感,因为原料费用直接
影响制造业经济。有@@几个因素正在影响2026年的生产成本:
国际能源价格:原油和天然气价格的变化影响原料采购、电力消耗和运输
费用。对进口原料的依赖:泰国对进口石油基投入的依赖造成了国际供应中断和货币波动的风险。
区域竞争:中国、中东和其他制造中心的生产商通过原料成本和生产能力的差异影响区域销售价格。
工厂利用率:维护停机、运营中断和较低的利用率会增加单位生产成本。
地缘政治的事态发展又增加了一层不确定性。影响霍尔木兹海峡航运的中断加剧了人们对亚洲市场能源和原料供应的担忧,给依赖进口原材料的生产商带来了额外的压力
。对于化学品买家而言,这些条件使供应商多元化和前瞻性采购计划变得越来越重要。
下游需求和工业应用
泰国的石化行业为广泛的国内制造业基础提供服务。包装、纺织品、汽车生产和电子产品是重要的需求中心,对聚合物和化学中间体提出了持续的需求。
包装尤其具有影响力,因为食品加工、饮料制造和消费品生产需要大量的塑料材料。聚乙烯、聚丙烯和聚乙烯的支持应用范围从软包装薄膜到硬瓶和容器。
其他重要的应用领域包括:汽车制造:
聚丙烯、工程塑料和聚合物化合物为轻质汽车部件、内饰配件和工业零件提供支持。
纺织品和合成纤维:石化中间体为聚酯和其他合成材料提供了必不可少的投入。
电子:特种聚合物、绝缘材料和化学中间体支持电气和电子设备制造。
建筑:聚氯乙烯、聚乙烯和其他塑料材料用于管道、配件、保温材料和建筑构件。
消费品:塑料树脂和添加剂为家用产品、电器和日用制成品提供支持。
国内制造商消费泰国80%以上的上游和中间石化产品作为生产原料。这种相互关联的结构在化学品供应链的不同阶段之间建立了需求关系。
但是,下游采购活动仍然对经济状况敏感。即使长期制造需求保持不变,工业增长放缓和谨慎的库存管理也会减少眼前需求。
环境法规和向可持续化学品的转变
环境要求在泰国的化学品制造和出口战略中变得越来越重要。生产商在减少排放、提高资源效率和开发支持更可持续制造实践的材料方面面临着越来越大的压力。
泰国的《2023-2027年塑料废物管理路线图》鼓励减少塑料垃圾,改善回收系统,并在整个产品生命周期中加强生产者的责任。拟议的《清洁空气法》和《气候变化法》措施预计也将影响工业合规要求。
这些发展鼓励了在多个领域的投资:
再生聚合物:在包装和消费品制造中更多地使用再生塑料材料。
生物塑料:开发生物基材料,包括聚乳酸(PLA),用于可以替代传统塑料的应用。
低碳生产:提高能源效率、排放管理和制造工艺。
特种化学品:更加关注满足特定工业要求的高价值材料。
对于国际采购团队而言,可持续性考虑已成为供应商评估的一部分。买家越来越需要有关材料成分、回收成分、制造实践和环境合规性的信息。
泰国开发这些产品类别的能力可以巩固其在制造商面临更严格环境要求的市场中的地位。
2026年泰国化工贸易面临的挑战
尽管泰国拥有庞大的生产基础设施,但其石化行业仍面临着一些结构性和短期挑战。这些问题影响供应商竞争力、出口定价和国际化学品运输的可靠性。
全球供过于求仍然是一个主要问题。在中国和其他制造地区的新石化投资加剧了多个产品类别的竞争。产能增加会给聚合物价格带来下行压力,并降低老牌生产商的利润率。
原料波动造成了采购的不确定性。当国际能源市场出现混乱时,依赖进口石脑油和其他石油基投入的生产商面临着不断变化的生产经济学
。需求复苏仍然不均衡。包装和电子产品提供了重要的消费机会,但某些下游行业的购买活动疲软可能会限制订单量。
贸易和物流条件仍然复杂。国际航运中断、运费波动和不断变化的进口要求可能会影响交货时间表和到岸成本
。泰国的石化业绩反映了这些压力。该国的产量和国内销售在2026年前五个月有所减弱,而由于部分亚洲市场的需求,出口仍然相对更具弹性
。经合组织还确定,该地区供应过剩、中国进口要求的变化以及国内天然气供应的下降是泰国石化行业面临的重要竞争力挑战。
这些条件使买家必须根据高于报价来评估供应商。生产可靠性、原料敞口、交付承诺和财务稳定性也影响采购协议的总体价值
。泰国化工行业展望2027年及以后
随着制造商应对全球竞争、不断变化的能源市场和不断变化的客户需求,泰国的化工行业可能会经历一段战略调整期
。在短期内,生产商必须管理原料中断和区域产能过剩的影响。但是,扩大东盟和南亚的制造活动为出口商提供了机会,使他们能够以具有竞争力的价格供应质量稳定的产品
。一些事态发展可能会影响该行业的方向:
加强区域一体化:主要制造商之间的伙伴关系可以改善生产协调、运营效率和吸引国际客户的机会。
原料多样化:提高使用替代原料的灵活性可能有助于减少对个别能源市场的敞口。
特种产品开发:生产商可能越来越关注更高价值的聚合物和化学品,而不是只在供应过剩的大宗商品领域竞争。
可持续制造:对再生塑料、生物基材料和低排放工艺的投资可以开辟更多的出口机会。
新兴的亚洲需求:越南、印度尼西亚和印度的工业扩张可能会为泰国化学品制造商创造更多市场。
Krungsri Research预计,随着下游需求的加强和原料供应限制的缓解,行业状况将在2027年和2028年逐步改善。尽管如此,供过于求和有竞争力的定价可能仍然是多个产品类别的重要考虑因素
。因此,对于贸易商和采购经理而言,泰国应继续是一个值得监测的重要市场,尤其是在采购聚合物、石化中间体和工业化学材料时。
采购团队在从泰国采购时应考虑的事项泰国
为国际买家提供了进入成熟的石化制造生态系统的机会,但是成功的采购需要仔细的供应商选择和市场监督。
买方在评估泰国化学品供应商时应考虑以下优先事项:
验证制造能力:确认供应商是否经营自己的生产设施或通过第三方制造商和分销商采购材料。
比较原料风险敞口:了解国际能源价格和进口原材料如何影响产品的可用性和定价。
查看技术规格:在确认订单之前,索取产品数据表、分析证书和相关的质量文件。
评估物流安排:比较运输路线、交货周期、包装要求和总到岸成本。
监控监管要求:查看目的地市场适用的进口标准、化学文件和环境要求。
建立替代采购关系:保持与多个国家的供应商的联系,以减少对单一制造地点的依赖。
采购小组还应区分短期价格机会和可持续供应安排。如果供应商无法保持一致的规格、履行交付承诺或支持重复订单,则有竞争力的报价可能无法提供最佳的商业结果。
泰国成熟的生产能力和区域贸易联系使其成为宝贵的采购目的地。但是,监控市场发展并保持灵活的供应商网络的买家将更有能力管理整个亚洲化学品市场不断变化的状况。
准备好从经过验证的全球供应商那里采购聚对苯二甲酸乙二醇酯 (PET) 了吗?立即在我们的平台上探索有竞争力的优惠。
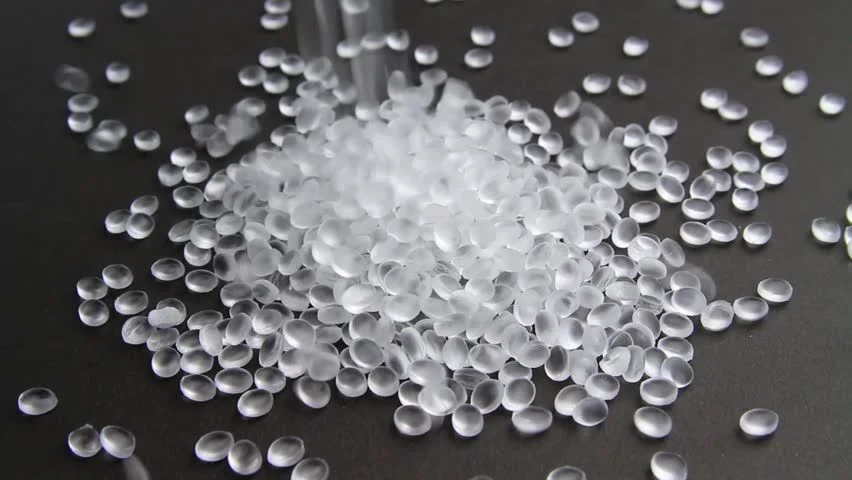
Polyethylene Terephthalate (PET)
觉得有用吗?