为什么巴斯夫回归 #1 掩盖了ICIS前100强中47%的利润暴跌
为什么巴斯夫回归 #1 掩盖了ICIS前100强中利润暴跌47%的
情况2026年9月14日,ICIS发布了其年度化工公司100强排名。巴斯夫在2025年以700亿美元的销售额夺回了榜首,领先于中石化(663亿美元)、埃克森美孚(534亿美元)、中石油(421亿美元)和陶氏(400亿美元)。排行榜的改组使标题简洁明了。这不是主要故事。在整个前100强中,由于销售额仅下降了4.6%,2025年营业利润下降了47.3%。净利润暴跌了81.9%。这些数字证实了许多生产商已经在实地的感受:即使在该行业规模最大、最多元化的参与者中,2025年也是收益跌至谷底的一年
。ICIS本身将2026年定为 “有意义的利润回升” 的一年,这得益于与中东冲突相关的供应短缺——成品化学品和用于制造化学品的原料短缺。复苏能否实现将根据2026年第三和第四季度的实际业绩进行考验。在此之前,前100名数据清楚地记录了盈利能力受到的严重压缩,而销量和销售额的增长远好于收益。
排行榜与损益销售排名奖励等级
对比。巴斯夫回归 #1 反映了其投资组合的广度以及其按美元计算的收入的相对弹性。中石化紧随其后,前十名中有四家中国公司,这凸显了全球产能和产量继续向亚洲转移。埃克森美孚、中石油和陶氏进入前五名,将综合石油化工巨头与纯粹的化学品生产商混为一
谈。但是,这些排名都没有反映出2025年的收入损失。4.6%的销售额下降幅度很大,但可以控制。营业利润下降47.3%和净利润下降81.9%是另一回事。它们表明,石油化工产能过剩、住房、汽车和耐用品需求疲软以及多个地区成本上涨推动的价格和利润率压缩压倒了产量或混合效应带来的任何好处。该行业不仅增长缓慢;其运营和净利润水平也大大降低。
C@@ycle Bottom和中国产能因子
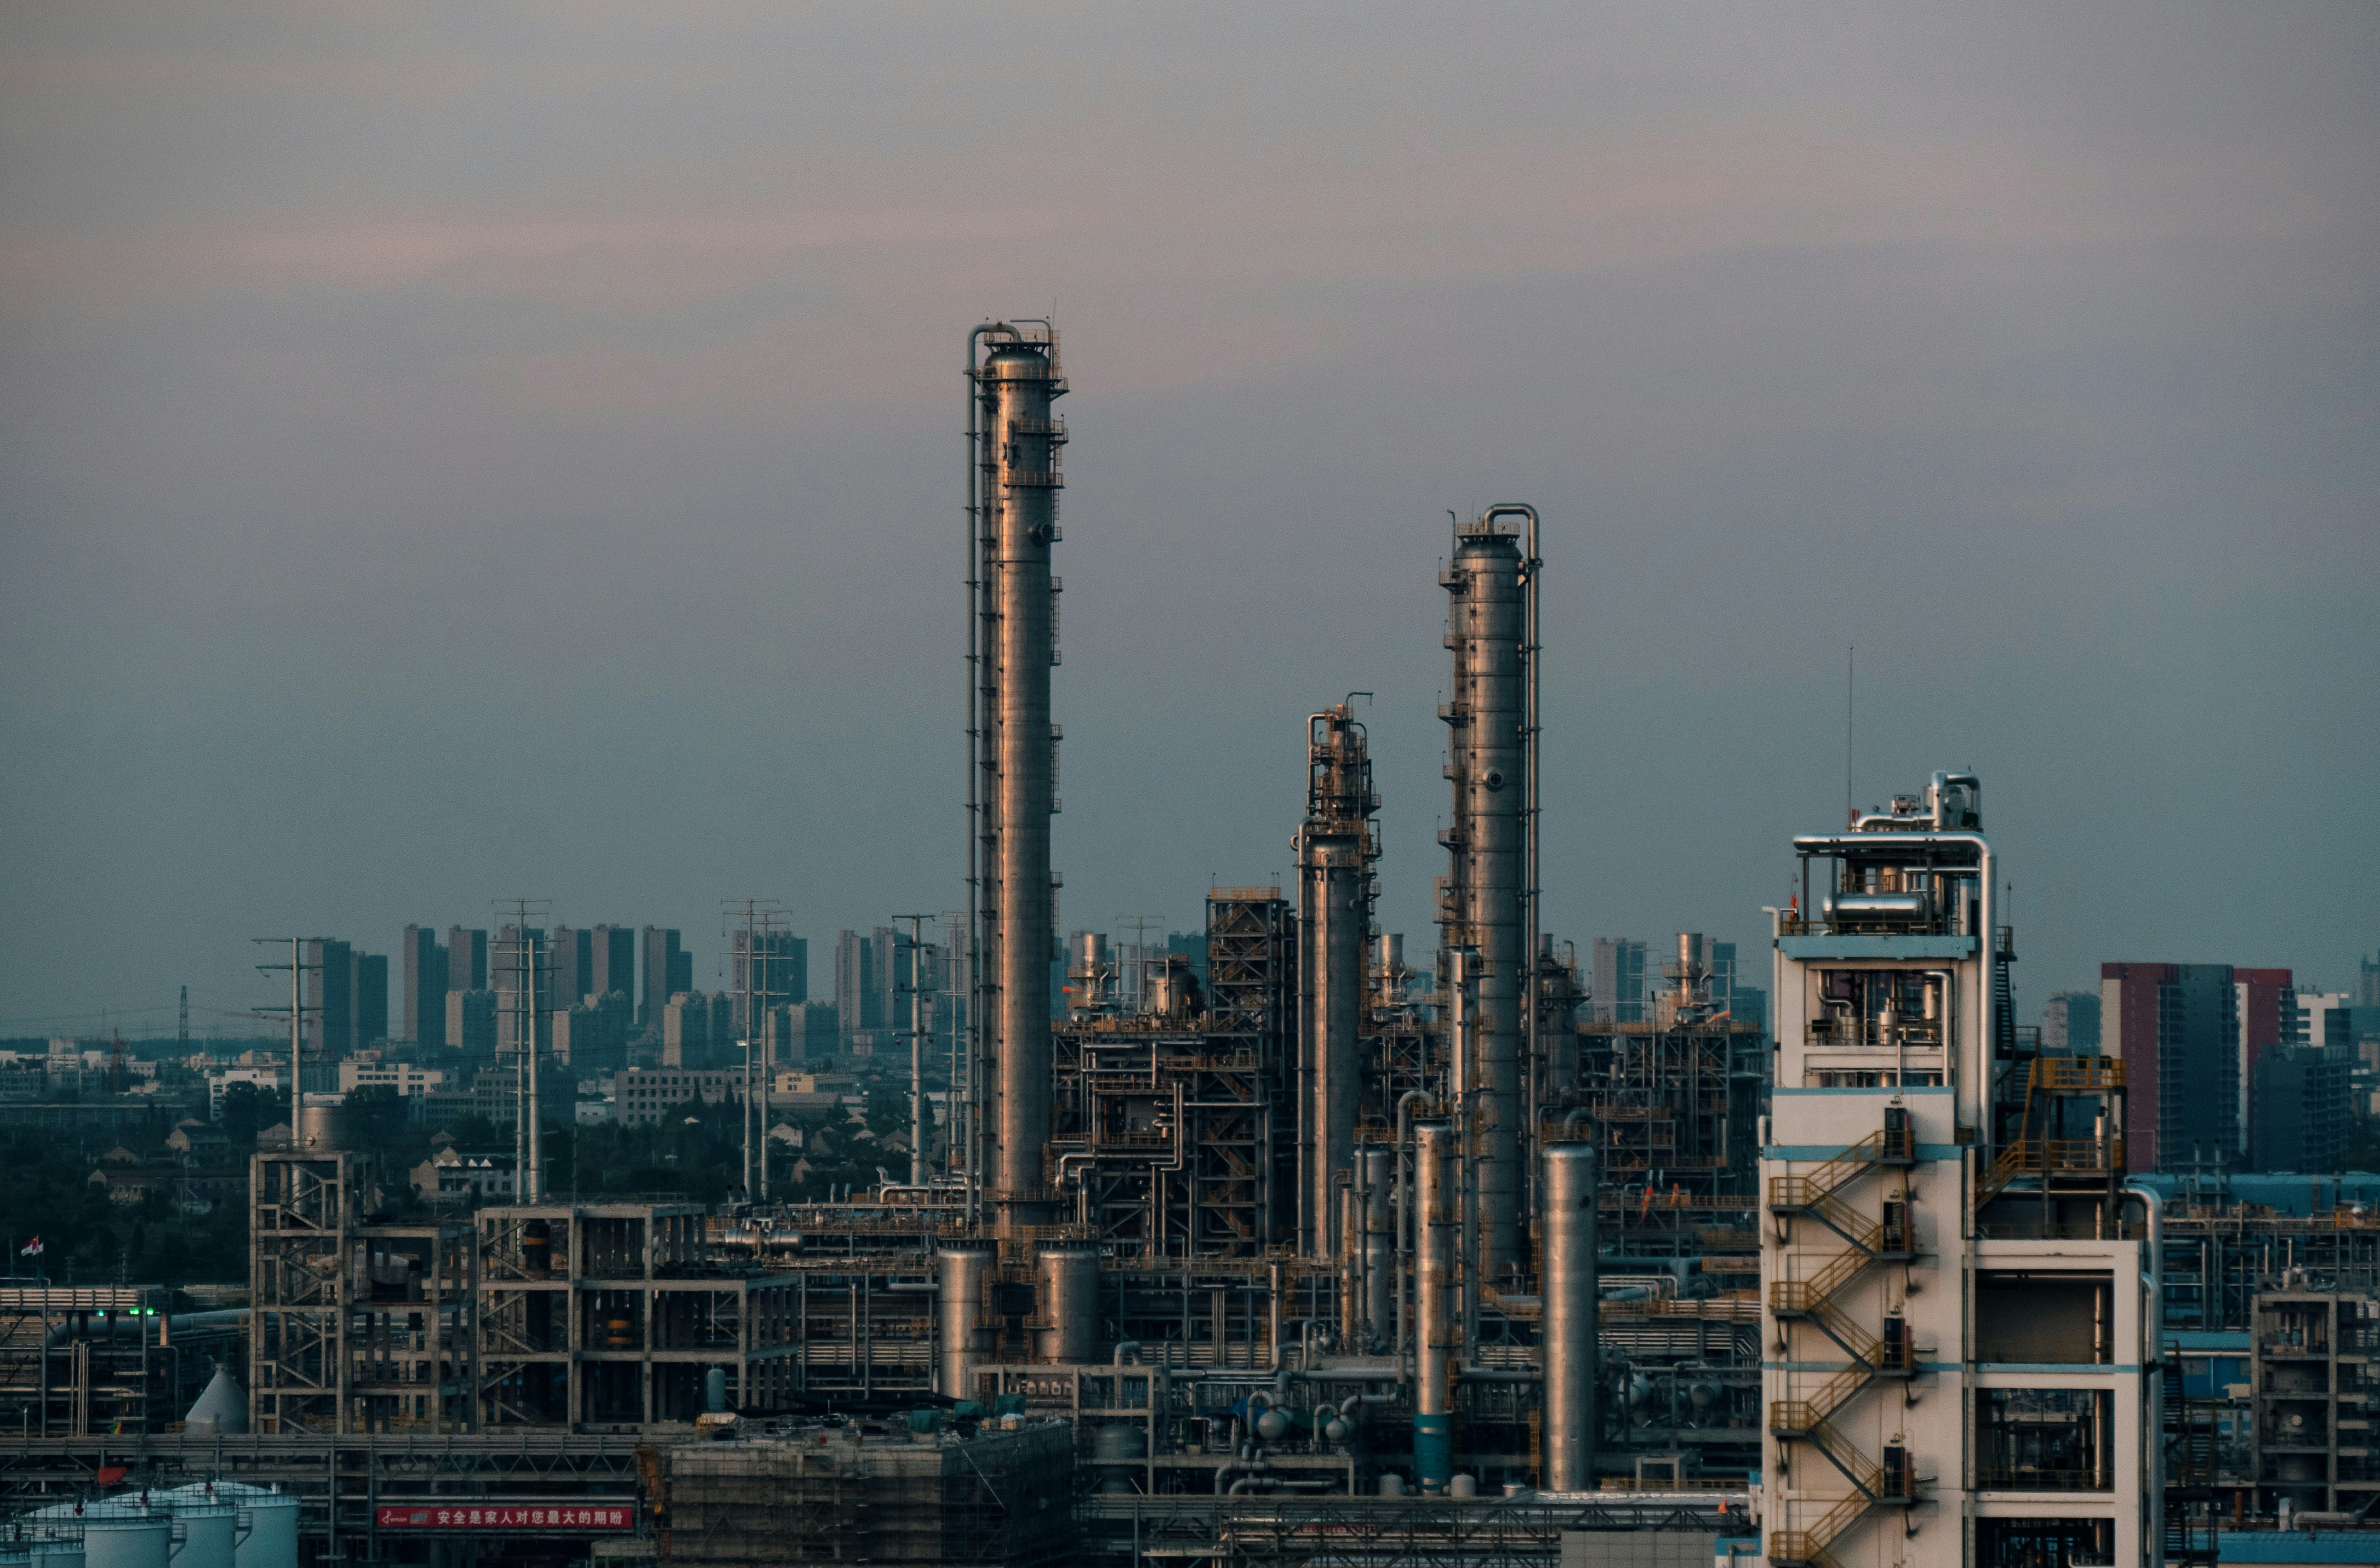
ICIS全球编辑Joseph Chang将2025年描述为盈利周期的谷底,中国扩张导致石化产能过剩,再加上终端市场需求疲软,全年价格和利润率均受到抑制。该诊断与前100名的总数字一致。当产能增加在很长一段时间内超过需求时,由此产生的供过于求首先出现在利润率上,然后才会出现在总体销售中,不那么严重,尤其是对于仍然可以在特种产品、农用化学品或其他周期性较小的细分市场推动销量的多元化公司
而言。中国生产商在较高职位中的大量代表性与他们作为最活跃的产能扩张者的角色是一致的。规模有所扩大;回报率却没有。同样的动态也给欧洲和北美的生产商带来了压力,他们在全球交易的商品链中竞争时面临更高的能源和监管成本
。利润暴跌对策略意味着什么
在前100名部队优先排序中,营业利润减少了近一半,净利润下降了80%以上。各公司已经通过投资组合审查、成本计划、选择性产能关闭以及在某些情况下推迟或取消增长项目来做出回应。资本支出纪律已经收紧。原料优势、能源效率和更具弹性的终端市场敞口的溢价有所增加。能够在整个周期中维持利润的专业和 “防御” 业务吸引了相对更多的战略关注,在并购市场上,也吸引了更多的资本
。就ESG和绩效报告而言,2025年的结果还使持续改进的简单叙述变得复杂。当工厂以较低的速度运行时,绝对排放量可能会下降,但是当利润暴跌时,剩余产出的排放强度和为脱碳提供资金的财务能力都会恶化。寻求可靠过渡计划的投资者和客户现在必须在收益基础要低得多的条件下评估这些计划。
2026年复苏假设ICIS
的随附评论指出,受与中东相关的化学品和原料供应短缺的推动,2026年是利润率大幅回升的一年。即使潜在需求保持温和,地缘政治混乱也会收紧平衡并提振价格。一些生产商已经报告了某些连锁店的连续改善。关键的考验是这些收益是否足够广泛且足够持久,足以扭转前100名营业利润下降47%的局面
。2026年第三和第四季度的业绩将提供第一个明确的证据。真正的复苏将表现为多个地区和产品系列的利润持续增长,而不仅仅是受物流限制影响最直接的连锁店。部分或短暂的反弹将使该行业仍在修复资产负债表,对新产能仍持谨慎态度
。对排名和相对位置的影响
巴斯夫重返销量 #1 时段是真实的,具有新闻价值。它无法恢复先前周期峰值的盈利状况。中石化和其他大型亚洲生产商已经缩小了销售缺口,并在几年内在收入指标上超过了西方同行。对于欧洲和北美巨头来说,更深层次的问题是,他们能否将2026年的利润率回升转化为结构性更高的回报,或者即使销量稳定,高昂的区域成本和全球产能过剩的结合是否会使收益保持低迷
。阅读前100名的客户和供应商应忽略序列排名。进入2027年,利润率得到修复、投资组合更加清晰、成本状况可信的公司将能够更好地进行投资、兑现长期供应承诺并为下一阶段的脱碳提供资金。那些仅仅恢复了销售排名而又深陷收益低谷的人将面临持续的战略压力
。展望
2026年9月发布的2025年ICIS前100强同时传递了两条信息。第一个是熟悉的排行榜故事:按销售额计算,巴斯夫再次成为全球最大的化工公司,中石化紧随其后,中国生产商在顶级市场中的代表性也很高。第二个,也是更重要的,是资产负债表和损益的故事:前100名的营业利润下降了47.3%,净利润下降了81.9%,仅出现了中等个位数的销售下降。这是周期底部的标志。2026年能否实现ICIS预期的 “有意义的利润回升”,将取决于与中东相关的供应限制的持续性以及潜在需求的强度。在2026年全年数据公布之前,47%的利润暴跌仍然是最新排名中最明显的结论,也是最明确的警告,即仅靠规模已无法保证
全球化工行业的回报。资料来源
- https://uk.advfn.com/stock-market/share-news/ICIS-Top-100-Chemical-Companies-ranking-unveiled-w/99301254
https://www.icis.com/explore/press-releases/the-icis-top-100-chemical-companies-unveiled/
Polyoxyethylene Lauryl Ether - Taiwan
觉得有用吗?