欧洲乙烯生产重点转向更高价值的衍生物
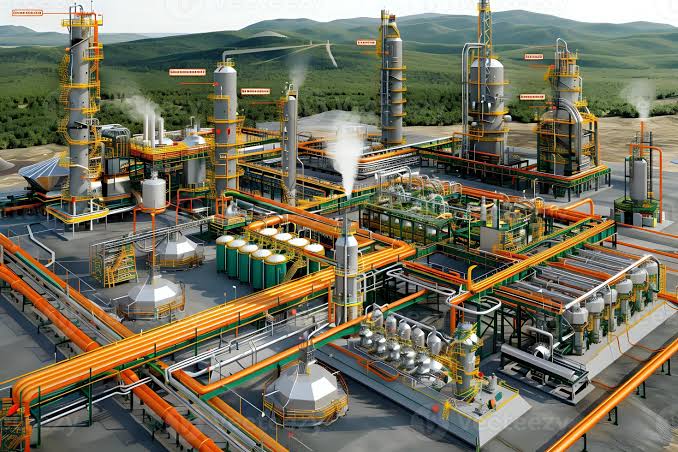
随着高昂的能源成本重塑石化公司产量的分配方式,欧洲的乙烯生产正在进入结构性变革时期。欧洲生产商没有向商业市场出售大量乙烯,而是越来越多地将现有乙烯引向专用、利润率更高的衍生品的专属生产
。这种转变改变了贸易商、采购经理、进口商和下游制造商的商业格局。即使区域总体产能仍然可观,商用乙烯的供应仍可能变得更加紧张,而对于寻求捍卫盈利能力的生产商而言,衍生品市场可能会获得更大的战略重要性
。这一变化也反映了欧洲石化产品面临的更广泛挑战。旧资产面临着来自昂贵能源、较弱的原料竞争力以及来自生产成本较低地区的竞争的压力
。为什么欧洲的乙烯产量正在改变
乙烯是石化行业最重要的组成部分之一。它为聚乙烯、环氧乙烷、乙二醇和许多其他用于包装、建筑、汽车、纺织品和消费品的化学品的生产链提供
动力。欧洲生产商现在面临着困难的经济方程式。蒸汽裂化炉需要大量的能源和原料,因此高昂的公用事业成本会迅速降低为公开市场销售生产乙烯的盈利能力
。生产商可以在内部分配更多的乙烯,而不是保持相同的商业风险敞口。该战略使他们能够为生产每吨价值更高的产品的下游单位提供支持
。结果是商业优先事项逐渐发生变化:商业乙烯销售:生产商通过在
综合生产系统中保留更多的乙烯,减少了独立烯烃利润率疲软
的风险。自备消费:乙烯直接进入下游单元,形成更加整合的生产链。
更高价值的衍生品:生产商专注于专业应用可以提供比大宗商品乙烯更高利润的产品。
资产合理化:竞争力较弱的产能在关闭、降低运营率或改变其商业角色方面面临更大的压力。
标普环球表示,欧洲烯烃面临着巨大的合理化压力,特别是由于资产陈旧、原料和能源竞争力减弱。
能源成本正在重塑饼干经济学
能源是欧洲乙烯生产经济学的核心。蒸汽裂解需要高温,这使得天然气、电力和原料成本成为整个生产方程的重要组成部分
。当能源成本急剧上升时,生产商无法始终将全部增长转嫁给客户。疲软的下游需求可能使价格难以上涨,尤其是在买家可以比较进口替代品的大宗商品市场。
这给传统的商用乙烯模式带来了压力。
这种影响在2026年变得特别明显。随着原料和能源成本的上涨,欧洲乙烯的价格出现了巨大波动,而饼干利润率也承受了压力。ICIS报告称,在原料和能源成本急剧上涨之后,2026年4月欧洲乙烯合约定价每吨上涨450欧元
。因此,对于生产商而言,单独出售乙烯所带来的经济效益可能不如在进入市场之前将其转化为衍生品那么有吸引力。
这种区别对买家很重要,因为生产商可以在不增加商业乙烯供应的情况下保持活跃在乙烯价值链中。
自@@备乙烯消费变得更具战略意义
自备消费使综合石化生产商能够更好地控制乙烯在其运营中的流动。生产商可以将其用作下游制造的内部原料,而不是将乙烯纯粹视为对外销售的产品
。这种方法可以在生产链的多个阶段保护价值。
例如,乙烯可以为单乙二醇、聚乙烯和环氧乙烷等产品提供饲料。这些衍生品服务于特定的下游行业,可以为生产商提供在最初的烯烃销售之外获得价值的额外机会
。当@@大宗商品利润率下降时,该战略还为生产者提供了更大的灵活性。如果商业乙烯经济恶化,内部消费会变得相对更
具吸引力。这并不意味着商用乙烯会从欧洲消失。相反,市场可能变得更具选择性,可用量越来越多地受到综合生产要求、运营费率和计划维护的影响。
哪些衍生品具有战略重要性
,当独立的乙烯经济学变得不那么吸引力时,高价值的衍生品为生产商提供了保护利润的替代途径
。确切的产品组合因生产商而异,但一些下游链仍然很重要,因为乙烯为各种工业化学品和聚合物提供了起始材料。
主要衍生物类别包括:
聚乙烯:乙烯被转化为多种聚乙烯等级,用于包装、薄膜、容器、管道和工业应用
。环氧乙烷:该中间体支持乙二醇、表面活性剂和其他下游产品的制造。
一乙二醇:广泛用于聚酯生产、防冻剂和工业应用,是乙烯重要的下游出口。
特种衍生品:综合生产商可以瞄准产品规格和性能要求创造更多差异化市场的应用。
对于采购团队而言,这意味着不能总是仅通过查看裂解产能来评估乙烯市场。商业材料的供应取决于生产者选择在内部消费多少产出。
这对欧洲供应和贸易意味着什么
向专属消费的转变可能会给化学品贸易商带来更加复杂的供应局面
。在最新的能源压力出现之前,欧洲烯烃市场已经在进行合理化。S&P Global报告称,几家欧洲饼干封锁降低了该地区的产能,随着生产商重新评估较旧、竞争力较弱的资产,预计将进一步合理化
。同时,当本地生产的竞争力降低时,欧洲买家可能会面临更大的进口依赖。
进口流量可以帮助填补缺口,但是物流、运费成本、港口可用性和地区价格差异都会影响进口材料能否与国内供应竞争。
情况也可能迅速改变。在欧洲饼干停产期间,美国对欧洲的乙烯出口在2026年大幅增加,这表明当区域供应受到限制时,国际贸易将如何应对
。对于交易者来说,这创造了机会,但也增加了时机和物流计划的重要性。
采购风险已超出价格范围
欧洲化学品买家在评估供应时需要考虑的不仅仅是乙烯报价
。如果供应商无法保证一致的交付、适当的规格或可靠的物流,则较低的名义价格可能无法提供最佳的商业结果。
采购团队应监控多个因素:
生产商开工率:即使没有永久关闭产能,饼干利用率的降低也会影响可用的商户数量
。能源市场:天然气和电力价格直接影响欧洲石化生产的成本结构。
原料经济学:石脑油和其他饼干原料仍然是欧洲生产成本的重要变量。
进口平价:当国内生产成本上升时,海外材料可以变得具有竞争力,但货运和物流可以改变交付的经济状况。
衍生品需求:对下游产品的强劲需求可以鼓励生产商保留更多的乙烯用于自备消费。
维护和停机:计划中的检修和意外的技术中断可能会暂时收紧区域可用性。
莱茵河还说明了物流为何如此重要。2026年的低水位扰乱了欧洲部分地区的化学原料运输,提高了交付成本并增加了替代运输路线的压力
。交易者如何适应新的乙烯市场欧洲乙烯
生产结构的变化要求交易者在考虑传统的现货市场机会之外进行思考。
减少商业乙烯销售的生产商可能仍具有强大的下游能力。因此,交易者可以从监控上游烯烃市场的衍生品市场中受益
。更灵活的采购策略可以包括:
跟踪综合生产商:了解哪些公司拥有显著的自有衍生品能力可以帮助解释商户可用性的变化
。监控区域进口:当货运经济学行之有效时,欧洲的供应缺口可以为来自其他生产中心的材料创造机会。
追随衍生品需求:强劲的下游消费会减少商业市场可用的乙烯数量。
建立替代供应商网络:买家可以通过与多个来源的供应商保持关系,减少对一个生产区域的依赖。
评估交付成本:采购决策应考虑到运费、仓储、保险、装卸和潜在的物流中断。
这种方法尤其适用于业务依赖可预测化学品投入的买家。供应连续性可能与总体市场价格一样重要。
展望2027年
,欧洲的乙烯产量可能仍将受到相同的结构性力量的影响:能源竞争力、老化资产、原料经济和
下游一体化。欧洲烯烃市场进入2026年,产能严重过剩,合理化压力持续存在。标普环球预计,尽管产能关闭减少了部分过剩情况,但从长远来看,欧洲乙烯仍将保持结构性供过
于求。这种组合创造了一种不寻常的市场动态。由于生产商越来越多地决定乙烯是向外部销售还是在自己的下游系统中消费,因此总体产能可以保持较高的水平,而商户的可用性则变得不可预测
。因此,对于化学品贸易商和采购经理来说,关键问题不仅仅是欧洲能生产多少乙烯。更重要的问题是生产者如何选择分配产量。
买方应为综合衍生品生产在商业决策中发挥更大作用的市场做好准备。在计划采购和谈判供应合同时,监控能源成本、饼干作业、进口流量和下游需求将变得越来越重要
。欧洲的乙烯生产正朝着更加一体化和以价值为中心的模式发展,这使得供应商多元化和密切的市场监督对下游买家至关重要。
Monoethylene glycol
觉得有用吗?