对美国石化项目管道在2010年代末投资热潮中的弱点进行排名
美国石化行业仍然保留着世界上最强大的原料优势之一,但其新项目管道看起来与2010年代末的投资热潮截然不同。
伍德·麦肯齐的评估异常直接:自2010年代末以来,美国新的大型石化项目的开发急剧放缓。2026年,德克萨斯州耗资85亿美元的金三角聚合物项目脱颖而出,成为为数不多的即将完工的重大项目之一,而埃克森美孚放慢了德克萨斯州的项目,陶氏推迟了加拿大的重大开发。伍德·麦肯齐的结论是,美国仍然相对受到保护,免受化工厂合理化的影响,但其投资渠道 “确实非常薄弱或几乎没有
”。这创造了一个重要的历史基准。
问题不再是美国化工行业是否保持竞争力。
确实如此。
情报问题是,为什么这种竞争力不再转化为2010年末式的新建石化投资浪潮。
2010年代末是一个特殊的投资时期
。对于美国石化而言,2010年代末的投资环境截然不同
。页岩气革命创造了相对便宜的液化天然气的充足供应,尤其是乙烷。这改变了美国乙烯生产的经济学,并引发了墨西哥湾沿岸的大规模投资浪潮
。逻辑很简单:
廉价原料 → 有竞争力的乙烯 → 新的饼干 → 下游聚乙烯和衍生物 → 出口增长
。这创造了一个强大的投资周期。
德克萨斯州和路易斯安那州宣布了大型项目,而现有生产商则扩大了饼干和下游聚合物的产能。
结果不仅仅是增量投资。
这是一个能力建设周期,旨在将美国重新定位为主要的全球石化出口中心。
今天的管道看起来几乎是逆转,
快进到2026年,而且情况要薄
得多。伍德·麦肯齐首席分析师Shruthi Vangipuram表示,除了金三角之外,美国目前实际上没有类似的重大项目在进行中。埃克森美孚放缓了德克萨斯州的开发速度,而陶氏则推迟了加拿大的一个重大
项目。形成鲜明对比:
投资特征
2010 年代末
2026
新的大型项目公告
高
低
下游聚合物项目 | 选择性 | ||
投资者需求 | 广泛 | 扩张导向 | 资本纪律 |
主要关注 | |||
出口战略 | 建设产能 | 优化现有容量 | |
绿地管道 | 深 | 薄 |
这不仅仅是施工的暂时停顿
。它代表了资本配置理念的变化。
为什么美国的原料优势已不够
最大的误解是假设项目开发疲软意味着美国已经失去了石化
优势。它没有。
美国继续受益于丰富的天然气和乙烷。
C&EN指出,由于能源成本较低,美国化学品制造商保持相对竞争力,而美国塑料树脂出口在2025年前九个月增长了2.7%。
问题在于,保持竞争力并不等于对另外50亿至100亿美元的绿地投资具有足够的吸引力。
现有资产无需大量新资本即可产生诱人的回报。
但是,新项目必须证明建筑成本、
融资、
许可、
长期需求、
预期利用率
、产品利润、
出口经济
和未来供过于求的风险
这个障碍比简单地证明美国乙烷便宜要高得多。
全球供过于求改变了投资方程式
与2010年代末相比,最重要的区别是全球供应平
衡。该行业花了多年的时间增加了大量的石化产能,特别是在亚洲和中东。
这造成了一个令人不安的局面:
美国生产商可能具有良好的原料经济性,同时仍面临着疲软的全球利润率
。C&EN描述说,由于新产能过剩,全球化工行业正经历严重衰退,欧洲和日本都关闭了工厂。
对于投资者来说,这改变了计算方式。
新的美国饼干可能具有技术吸引力和原料竞争力,但如果全球聚乙烯或衍生品市场已经供过于求,则该项目的增量产能可能会抑制投资合理的利润率。
这造成了一个悖论:
。美国可以成为世界低成本生产国,但仍然决定不建设更多的产能
金三角是证明规则的例外
金三角聚合物项目说明了当今投资环境的选择性。
耗资85亿美元的雪佛龙菲利普斯化学—卡塔尔能源项目将位于德克萨斯州奥兰治的2,080万吨/年的乙烷裂解装置与两套1,000万吨/年的高密度聚乙烯装置结合在一起。
该项目目前正在调试/启动阶段,预计将于2027年全面投入运营。
其规模之所以与众不同,恰恰是因为类似的项目非常稀缺。
除了自身的产量外,这种稀缺性赋予了金三角以外的战略意义。
它实际上是这个问题的基准:在2020年代
中期,哪种项目仍然可以证明美国数十亿美元的石化投资
是合理的?答案似乎同时涉及多个优势:
世界规模的产能、
低成本的美国乙烷、
一体化的下游生产、
强大的战略合作伙伴、
出口准入
以及对美国原料供应的长期信心
2010年代末的模型是关于产能增长
之前的投资周期主要基于超出预期需求的扩大规模
。各公司预期:
页岩油持续增长,
美国原料优势持续增长,
全球塑料需求增加,出口扩大,
长期利润
率诱人
这鼓励各公司建立完整的生产链。
今天,业界对第五个假设更加谨慎。
利润率越来越容易受到全球产能增加的影响。
投资者吸取的教训很简单:
低成本原料并不能保护生产商免受全球产能过剩
的影响。
因此
,新模式关乎资产质量
该行业的资本战略正从:“我们可以建立多少产能?”
到:
“哪些资产值得额外资本?”
这有利于:
消除瓶颈、
现代化、可靠性改进、
能源效率、
特种衍生品、
综合综合体以及具有异常强大原
料或物流优势的项目
它还解释了为什么美国可以继续成为最具竞争力的化工地区之一,同时又面临新建管道薄弱的情况。
资本正流向现有的优势资产,而不是不分青红皂白的产能扩张。
埃克森美孚和陶氏展示新纪律
放缓不仅限于一家公司
。伍德·麦肯齐的观察是,埃克森美孚放慢了德克萨斯州一个项目的步伐,陶氏推迟了加拿大一个重大项目,这很重要,因为这些开发商不是边缘开发商。他们是大型的全球化工公司,在执行大型项目方面拥有丰富的经验。
当如此规模的公司变得更具选择性时,信号比简单地减少项目公告更强烈。
这表明全行业的投资障碍已经增加。
各公司实际上是在问:
这个项目在整个大宗商品周期中是否仍然具有经济吸引力?
在2010年代末的扩张期间,这个问题不那么严格。
项目经济学正在更长的时间范围内受到考验
石化综合体不是短期贸易。
价值数十亿美元的饼干和聚合物复合物需要数十年的使用寿命才能产生回报。
这意味着今天的投资决策必须纳入在美国页岩驱动的扩张中不太突出的不确定性:
全球聚合物产能过剩、不断变化的塑料需求、
回收利用、
循环经济监管、
碳成本
、贸易政策、
关税
以及
长期需求环境越不确定,新项目所需的回报就越高。
这自然会减少做出最终投资决策的项目数量。
出口优势也变得越来越复杂
美国石化竞争力越来越成为出口故事。
C&EN指出,美国塑料树脂出口在2025年前九个月增长了2.7%,这表明美国较低的能源成本如何转化为国际贸易优势。
但是出口无法吸收无限的额外产能。
如果每个低成本生产商同时扩张,全球市场可能会变得供过于求。
这为美国的积极扩张程度设定了上限。
因此,该行业具有不寻常的战略地位:
美国有能力增加产量,但不一定是这样做的经济原因。
对两个投资时代进行排名
#1 2010年代末:产能扩张时代
2010年代末的投资势头排名最高
。页岩原料、强劲的利润率和全球需求预期相结合,创造了有利于重大新建项目的环境。
#2 2020年代初:项目重新评估时代
疫情、通货膨胀、能源波动和全球产能增加迫使各公司重新评估先前宣布的
项目。#3 2026:资本纪律时代
当前的环境优先考虑现有资产和选择
性的大型项目。金三角仍然是一个主要的例外,但伍德·麦肯齐的评估表明,更广泛的管道已经变得异常薄弱。
什么能扭转管道的弱点?
三项事态发展可能会重启美国的重大石化投资。
1。更强劲的全球需求
如果全球聚合物需求开始持续吸收现有的过剩产能,利润率可能会恢复到足以支持新项目。
2。进一步的原料优势
相对于竞争地区,美国乙烷的持续优势将改善项目
经济性。3.高价值的下游整
合生产差异化聚合物或综合衍生物的项目可能比独立大宗商品产能获得更好的经济效益
。因此,该行业不一定需要又一次类似于2010年代末的繁荣。
少数极具竞争力的项目可能代表新常态。
更大的情报信号:成熟的行业
薄弱的项目管道也应被解释为行业成熟的标志
。2010年代末的特点是战略扩张。
当前时期的特点是投资组合优化。
这是一个主要区别。
公司不再仅仅因为增加产能而获得奖励。
他们需要证明产能将在多个大宗商品周期中保持盈利。
这自然有利于具有以下特点的项目:
低原料成本 + 综合生产 + 物流优势 + 强劲的资产负债表 + 差异化
产品。金三角非常适合这种轮廓。
情报摘
不应将美国石化行业薄弱的项目渠道误认为是竞争力的丧失
。该国在天然气、乙烷供应、基础设施和出口物流方面仍然具有重大优势。2025年,美国树脂出口继续显示出这些优势的价值。
更大的变化是,与 2010年代末的繁荣相比,增加产能的经济性已经恶化。
全球供应过剩、大宗商品利润率疲软以及长期塑料需求的不确定性增加提高了投资门槛。伍德·麦肯齐评估认为,金三角在美国重大项目中实际上是独一无二的,这表明了这种对比特别明显
。因此,情报排名是:
2010年代末=扩张优势
。2026 = 资产质量优势。
美国石化行业在结构上仍然具有竞争力,但它不再需要——或者似乎愿意——通过另一波大规模的新建产能来证明这种竞争力。
下一个投资周期如果到来,可能会比之前的页岩驱动的繁荣更小、更具选择性和更具综合性。
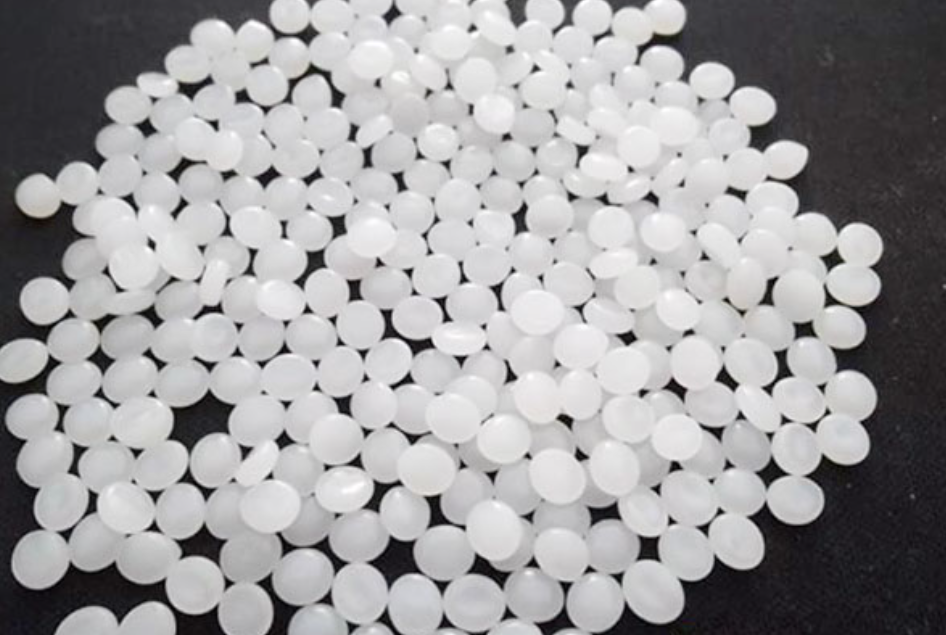
High Density Polyethylene (HDPE)
觉得有用吗?