范围 3 报告压力加速了对经过验证的低碳原料的需求
范围 3 报告压力加速了对经过验证的低碳原料的需求
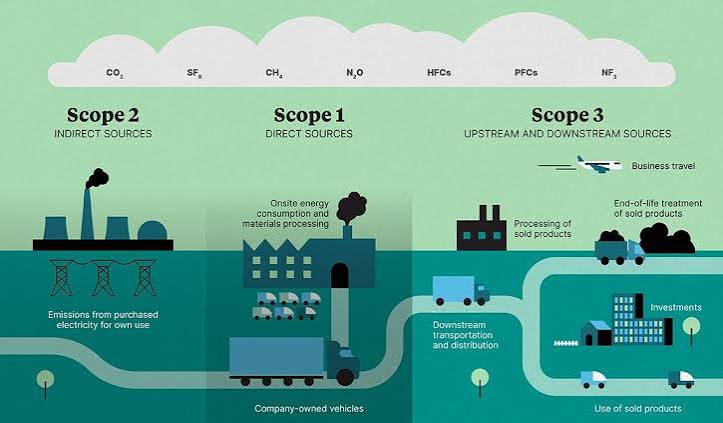
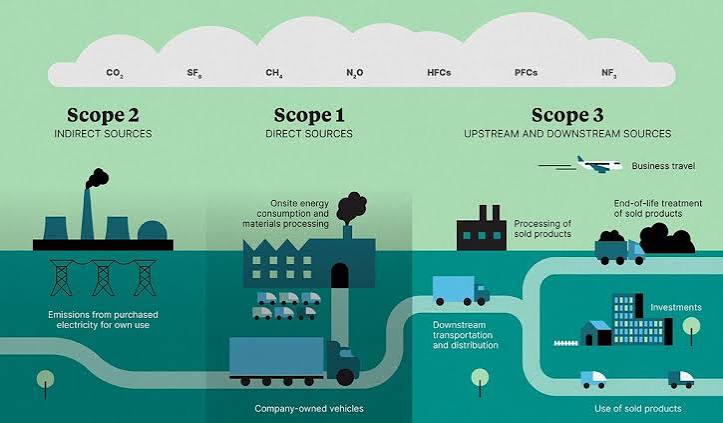
范围 3 的排放(在公司价值链中产生但不在直接运营范围内的排放)已从可持续发展报告脚注转变为采购规范。包装、汽车、建筑、消费品和食品领域的大型下游客户正在设定绝对或强度降低目标,其中明确包括购买的商品和服务。对于化学品供应商而言,实际后果显而易见:曾经在利基市场中脱颖而出的低碳和生物基原料越来越需要保留在批准的供应商名单上,并
赢得新的或续订的合同。由于化工公司的大部分气候影响通常来自于原材料生产和上游能源,因此客户要求产品层面的碳足迹、质量平衡或隔离的低碳属性以及第三方验证。简单的企业层面的净零承诺已经不够了。买家希望获得与他们购买的特定等级相关的可审计数据,他们正在将这些要求纳入询价单、记分卡和
长期协议。从可选属性到商业门户
这种转变在多个价值链中是显而易见的。聚合物加工商寻求经认证的可再生或可回收成分并降低从摇篮到大门排放的树脂。化肥和工业氨的客户会根据传统供应来评估蓝色或绿色氨的选择。个人护理和食品中的特殊成分购买者要求发酵衍生或生物基替代品,这些替代品具有有据可查的碳优势。在每种情况下,缺乏可靠的低碳选择并不总能在一夜之间淘汰供应商,但会削弱竞争地位,并可能将生产商排除在战略或高知名度计划之外
。验证标准和监管链系统——无论是ISCC、RSB、特定产品的EPD还是客户规定的协议——正在成为赌注。只能提供估计或未经审计的数字的供应商面临的摩擦越来越大。那些投资于原始数据、上游供应商参与度和认可认证的人发现自己更有能力捍卫销量,在某些细分市场中,他们更有能力获得适度的溢价或优惠配置。
对原料战略和采购的影响对于
化学品生产商来说,压力是上游的。确保可靠数量的生物基、回收或碳捕集原料,根据质量平衡规则协商归因,以及使内部会计与客户报告框架保持一致,所有这些都成为战略活动,而不是可持续发展附带项目。资本配置越来越多地权衡新资产或现有资产提供可核查的低碳产出的能力
。对于化学品和原料的购买者来说,同样的动态既会带来风险又会带来机会。当首选供应商无法满足不断升级的范围 3 数据或属性要求时,就会出现风险;当替代原产地或更新的低碳等级能够在竞争对手之前获得资格时,机会就会出现。因此,采购团队正在扩大与供应商的技术合作,修改规格模板以纳入碳指标,并为传统和经过验证的低碳材料建立双重途径
。范围3的报告压力不会在一夜之间改变整个化工行业。但是,它正在稳步提高经过验证的低碳和生物基原料的商业价值。将这些属性视为合同准备情况的核心,而不是可选的营销声明的供应商和买家将以更少的干扰和更强的竞争定位来应对下一阶段的客户需求
。
Hydroboracite - Argentina
觉得有用吗?