伍德赛德的蓝氨审查与化肥原料规划直接相关
伍德赛德的蓝氨评估与化肥原料规划直接相关
伍德赛德对其蓝氨计划的审查凸显了化肥生产商面临的更广泛的问题:低碳氨项目越来越多地成为长期原料规划的一部分,但其商业可行性仍然与天然气价格、碳管理、基础设施和未来对低排放肥料的需求密切相关
。氨是全球化肥行业中最重要的组成部分之一。
它直接用作肥料,并用作产品的主要原料,包括:
尿素
硝酸铵
硫酸铵
U AN 溶
液其他氮肥
由于氨的生产是高度能源密集型的,化肥行业向低碳生产的过渡与氨本身的制造方式密切相关
。这是蓝氨引起关注的地方。
什么是蓝氨?
蓝氨通常使用传统的天然气氨技术生产,同时结合碳捕集和储存。
基本的生产途径仍然与传统的氨气生产相似:
天然气 → 氢气 → 氨气
不同之处在于,氢气和氨生产过程中产生的二氧化碳会被捕获并用于永久储存,而不是直接释放到
大气中。这为在不完全取代现有生产技术的情况下降低氨的碳强度开辟了潜在途径。
伍德赛德的审查为何重要
对重大蓝氨项目的审查不仅限于个别公司
。大规模氨的开发会影响以下方面的预期:
未来的化肥原料供应
天然气需求
碳储存基础设施
低碳氨的供应
投资时机
区域化肥生产
审查、推迟或重新考虑重大项目时,化肥公司可能需要重新评估对低碳氨的供应和成本的假设
。氨已经是一种战略原料
氮肥的生产在很大程度上依赖
氨气。尿素制造清楚地说明了这种联系。
氨与二氧化碳反应生成尿素:
2 NH+ CO2 → CO (NH²) ² + H²O 这意味着
因此,氨供应的任何结构变化都会影响氮肥的经济性。
天然气仍然是方程的核心
传统氨的生产与天然气密切相关
。天然气两者兼而有之:
氢原料
生产过程的能源
因此,氨气价格受到天然气市场的影响
。蓝氨并不能完全消除这种依赖。
相反,它增加了另一个主要组成部分:
天然气 + 碳捕集 + 二氧化碳运输 + 储存
这意味着蓝氨经济学对天然气价格仍然敏感,同时也取决于碳
管理基础设施。碳捕集改变成本结构
增加碳捕集需要额外的资本和运营支出。
设施需要设备来:
捕获二氧化碳
净化并压缩将其
运送
到储存结构中监控存储
性能
这些成本会显著影响蓝氨的竞争力
。如果碳价格上涨,碳捕集可以变得更具经济吸引力。
如果碳价格保持在较低水平,则传统氨可能会保持更强的成本优势。
化肥生产商需要的不仅仅是低碳标签
对于化肥制造商来说,关键问题不仅仅是氨是否被归类为 “蓝色”。
“他们需要了解实际的经济和碳强度。
重要因素包括:
天然气来源
捕获率
甲烷排放
能耗
二氧化碳运输
储存永久性
认证
生命周期总排放
随着客户和监管机构要求更透明的排放信息,这一点变得越来越重要
。原料规划变得更加复杂
传统肥料规划主要侧重于:
天然气供应天然气
价格
氨气价格
工厂产能
运输
季节性需求
低碳氨
会引入其他变量采购团队现在可能需要考虑:
常规氨蓝氨
绿色氨
碳强度
认证
长期承购协议
这创造了更加复杂的原料规划环境
。蓝氨可以提供过渡途径
蓝氨吸引投资的原因之一是,它有可能在现有工业基础设施的基础上再接再厉
。基于天然气的氨技术已经商业化。
蓝色项目有可能将碳捕集整合到现有或类似的生产系统中。
与用新技术完全取代化石基生产相比,这可能使过渡更容易。
但是蓝氨不是无碳
的“蓝色” 一词不应被解释为
零排放。排放可能发生在整个价值链中。
对于天然气生产而言,甲烷泄漏尤为重要。
甲烷是一种强效的温室气体,这意味着上游排放会影响蓝氨的整体气候性能。
因此,生命周期排放很重要。
甲烷性能可能成为竞争因素
两个蓝氨项目可以使用相似的技术,但排放概况不同
。区别可能来自:
天然气生产天然
气加工
管道运输
甲烷泄漏
捕获效率
对于寻求低碳产品的化肥买家来说,这就需要更详细的供应商数据
。成本最低的氨不一定是最低碳的氨气。
碳储存基础设施至关重要
。蓝氨依赖于可靠的二氧化碳储存
。一个项目可能具有出色的生产经济性,但如果没有合适的存储容量,仍会面临限制。
开发人员需要:
适当的地质构
造运输基础设施
注入能力
监控系统
监管批准
这会造成地域依赖性
。因此,蓝氨的开发不仅仅是建造氨水厂的问题。
它还需要建立或访问碳管理网络。
基础设施可以决定项目时间
大型工业项目需要很长的交货时间。
开发商必须进行协调:
工程
施工
天然气供应
碳捕集
二氧化碳运输
储存
港口
管道
承购协议
任何一个组成部分的延误都可能影响整个项目
。因此,对于规划未来供应的化肥公司而言,需要谨慎对待项目时间表。
长期承购协议可能变得更加重要
低碳氨项目可能依赖长期承购协议来
确保融资。化肥生产商有可能成为主要买家。
此类协议可以提供:
供应确定性
价格可见
度排放强度承诺
为项目提供融资支持
但买家也面临风险
。如果市场价格下跌或替代低碳供应变得更便宜,承诺签订长期合同可能会变得不利。
绿色氨创造竞争基准
蓝氨并不是孤立地发展的
。绿色氨是使用通过低碳电力驱动的水电解产生的氢气生产的。
途径广泛:
可再生电力 → 电解 → 氢气 → 氨
绿色氨避免了直接使用天然气作为氢气来源
。但是,其经济性在很大程度上取决于:
可再生电价电
解槽成本
容量利用率
氢气储存
水资源供应
基础设施
蓝氨和绿色氨之间的竞争将影响未来的化肥原料战略。
地理位置将很重要
最具竞争力的低碳氨不一定在化肥需求中心附近生产。
可以在开发人员可以获得的地方开发项目:
低成本天然气
可再生电力
二氧化碳储存
港口
现有的氨基础设施
这创造了潜在的国际贸易流动。
化肥生产商可能会越来越多地根据价格和碳强度跨境采购氨气。
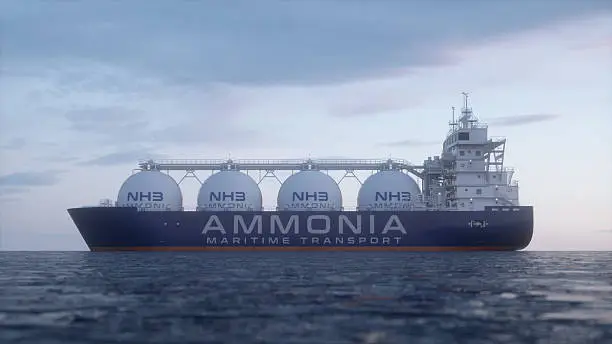
运输可能会变得更加重要
氨已经在国际上运输。
随着低碳氨项目的扩大,航运业可以将生产区域与化肥制造中心连接起来。
这带来了额外的考虑因素:
运费
港口基础设施
存储终端
氨处理能力
航运排放
因此,低碳氨的交付成本可能与其生产成本有很大差异。
化肥生产商需要计算到岸成本
原料规划应超出总体氨价格。
更有用的计算方法是:
到岸氨成本 = 生产成本 + 碳成本 + 运输 + 存储 + 处理 + 认证
这种方法可以让采购团队更准确地比较不同的来源。
对于国际化肥生产商而言,这可能变得越来越重要。
碳定价可以重塑氨经济
碳定价是另一个可能影响蓝氨竞争力的变量。
如果传统氨生产面临巨大的碳成本,则捕获碳生产的相对经济性可以改善。
但是,其影响取决于:
碳价格
捕获率
气体排放
监管结构
认证规则
因此,不同的地区可能会对蓝氨经济学得出不同的结论。
欧洲需求可能会影响全球供应
欧洲的化肥行业面临着在保持可靠氮气供应的同时减少排放的压力。
这可能会创造对低碳氨进口的需求。
如果欧洲买家为经过验证的低碳原料支付溢价,其他地方的生产商可能会获得开发蓝氨或绿色氨项目的激励。
这可能会影响全球贸易流动。
亚洲仍然是主要的化肥市场
亚洲农产品市场是另一个重要的需求中心。
大型肥料消费经济体需要可靠的氮气供应。
因此,低碳氨的供应可能与寻求降低向可持续性要求日益苛刻的市场出售的肥料的排放强度的生产商息息相关。
粮食安全仍然是最后的制约因素
化肥脱碳不能忽视农业生产力。
氮肥对作物产量至关重要。
如果向低碳氨的过渡显著增加了化肥成本,那么农民可能会面临更高的投入成本。
这造成了难以实现的政策平衡:
降低排放 + 负担得起的化肥 + 可靠的供应 + 粮食安全
成功的低碳氨项目需要实现所有四个目标。
技术风险仍然很重要
蓝氨依赖于多种技术协同运行。
潜在风险包括:
捕获性能
设备可靠性
能源惩罚
二氧化碳运输
储存可用
性甲烷泄漏
因此,项目开发人员不仅需要证明个别技术行之有效,而且整个系统在商业规模下性能可靠。
融资是另一个挑战
大型氨项目需要大量资金。
投资者需要有信心,未来的需求将证明投资是合理的。
这取决于:
化肥需求
碳价格
政府激励措施
长期吸收
天然气价格
竞争技术
因此,项目审查可以提供一个重要信号,说明投资者如何看待低碳氨的未来经济学。
化肥采购变得越来越具有战略
意义从历史上看,化肥采购一直主要关注价格和供应情况。
新兴的低碳市场增加了另一个维度。
采购团队可能会越来越多地根据以下标准来评估供应商:
碳强度
生产技术
原料原产地
认证
供应可靠性
合同灵活
这最终可能会使碳强度与价格和质量一起成为采购规范。
数字工具可以改善原料规划
现代采购系统可以将市场数据与排放信息相结合。
从理论上讲,化肥生产商可以根据以下条件比较氨供应商:
价格 + 运费 + 碳强度 + 可靠性 + 合同条款
。这将为供应经济学提供更全面的视角。
情景建模还可以帮助公司评估在以下情况下会发生什么:
天然气价格上涨
碳价格
上涨蓝色项目延迟
绿色氨成本下降
运输成本增加
情景规划将变得更加重要
化肥公司应避免依赖单一的未来假设。
取而代之的是,他们可以开发诸如以下情景:
情景1:天然气价格仍然低廉
传统和蓝氨仍然具有很强的竞争力。
情景2:碳价格上涨
低碳氨获得更大的经济价值。
情景3:可再生氢气成本迅速下降
绿色氨气变得更具竞争力。
情景4:低碳项目面临延误
传统氨的重要时间比预期的要长。
情景规划允许采购团队为多种结果做好准备。
伍德赛德的审查对化肥战略意味着什么
从审查主要蓝氨项目中吸取的更广泛的教训是,不应将低碳原料的供应视为有保障的。
化肥生产商需要监督:
项目批准
融资
施工进度
天然气合同
碳储存开发
承购协议
监管激励措施
项目公告仅仅是个开始。
与商业相关的里程碑是可靠的生产。
化肥生产商的关键要点
1.蓝氨可以使低碳原料选择多样化
它提供了一条无需立即取代基于天然气的生产技术即可实现低碳氨的途径
。2。天然气价格仍然很重要
蓝氨仍然与天然气经济密切相关
。3.碳捕获增加了新的基础设施要求
二氧化碳运输和储存是供应链的重要组成部分
。4。甲烷排放不容忽视
上游气体排放会影响蓝氨的真实碳强度
。5。绿色氨创造竞争压力
化肥生产商将越来越多地比较多种低碳生产途径
。6。项目公告不是供应
公司应区分拟议产能和市售产能。
7。采购需要碳数据
未来的原料决策可能需要价格和经过验证的排放信息
。结论
对伍德赛德蓝氨计划的审查凸显了化肥行业面临的更广泛的挑战
。氨气正进入一个时期,原料规划将越来越多地涉及天然气价格和产能以外的更多内容。
化肥生产商必须考虑碳捕集、甲烷排放、碳储存基础设施、认证、可再生替代品和不断变化的监管要求。
蓝氨可以在过渡中发挥重要作用,因为它建立在成熟的氨生产技术基础上,同时有可能减少生命周期排放。
但是它的竞争力并不能保证。
天然气价格、捕获成本、碳储存可用性以及来自绿色氨的竞争都将影响经济学。
对于化肥公司来说,战略教训显而易见:
应将低碳氨视为一种发展中的供应选择,而不是假定的未来大宗商品。
随着氮肥市场向更加复杂、越来越具有碳意识的原料格局迈进,开始从成本、碳强度、基础设施和可靠性综合角度评估项目的采购团队将处于更好的位置。
Alkalized Reddish Brown Cocoa Powder
觉得有用吗?