乌兹别克斯坦对印度的化肥出口巩固了互补的贸易关系
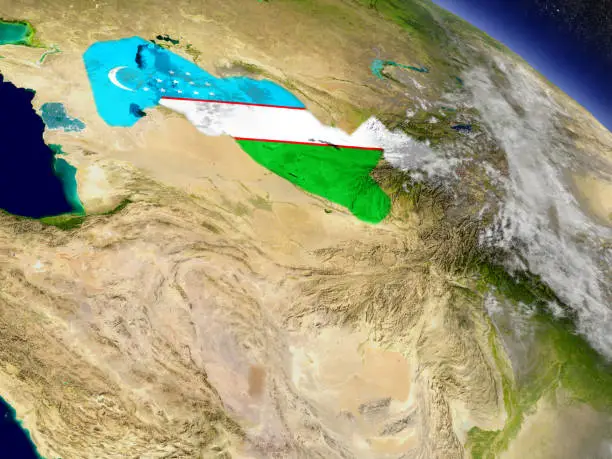
乌兹别克斯坦对印度的化肥出口巩固了互补的贸易关系
乌兹别克斯坦对印度的化肥出口正在成为更广泛的贸易关系的重要组成部分,在这种关系中,两国带来了不同的优势。印度是乌兹别克斯坦的主要药品和化学品供应国,而乌兹别克斯坦则向印度市场提供肥料、矿物和其他与资源相关的产品。随着双边贸易在2025年达到约13亿美元,两国政府的目标是到2030年达到50亿美元,化肥贸易为双方关系如何变得更加平衡和战略互补提供了一个实际的例子
。印度和乌兹别克斯坦正在进入经济合作的新阶段。
两国最近将其关系提升为全面战略伙伴关系,并设定了到 2030年双边贸易额达到50亿美元的雄心勃勃的目标。政府还将市场准入、连通性、银行和支付系统确定为需要改进的领域,以实现这一目标。
在这种不断扩大的关系中,化肥占据着特别有趣的地位。
印度对进口肥料有结构性要求。
乌兹别克斯坦拥有化肥生产能力,并且已经在向印度供应尿素。
这创造了一种直截了当的商业关系:
乌兹别克斯坦 → 化肥
印度 → 药品、化学品和制成
品因此,这种关系有可能超越传统的出口增长,发展成为双向工业供应链
。乌兹别克斯坦已经是印度有意义的尿素供应
国最新的贸易数据清楚地表明了这种关系的规模
。2025年,印度从乌兹别克斯坦进口了约8,468万千克尿素,价值约3,853万美元。当年,乌兹别克斯坦是印度重要的非传统尿素供应
国之一。在更广泛的化肥类别中,印度从乌兹别克斯坦的进口量在2025年达到约4,687万美元。
这使得化肥成为印度从乌兹别克斯坦进口的最大单一产品类别之一。
与印度的化肥进口总账单相比,这个数字仍然很小。
但从战略上讲,它们很重要。
印度的化肥市场严重依赖进口
印度是世界上最大的农产品市场之一。
国内化肥产量可观,但不能完全满足全国需求。
政府数据显示了印度对进口的依赖程度。
在@@2025-26财年的4月至1月期间,印度进口了大约:
8,930万吨尿素6,016万吨
12
6亿吨
这使得进口化肥成为印度农业供应链的重要组成部分。
因此,对于采购团队而言,供应商多元化具有战略价值。
乌兹别克斯坦提供尿素的另一种来源
印度最大的化肥供应国仍然是俄罗斯、沙特阿拉伯、中国、摩洛哥和阿曼等国家。2025年,印度的化肥进口总额约为141.7亿美元,乌兹别克斯坦的化肥进口总额约为4,687 万美元。
因此,乌兹别克斯坦没有取代印度的主要供应国。
相反,它提供了另一个来源。
这种区别很重要。
在动荡的化肥市场中,即使相对较少的额外供应也可以提供采购灵活性。
在市场混乱期间,供应商多元化更为重要
化肥市场容易受到地缘政治和能源
冲击的影响。由于氮肥与天然气经济密切相关,生产成本可以迅速变化。
国际贸易还可能受到以下因素的影响:
制裁
出口限制
航运中断
能源价格飙升
货币流动
港口拥堵
因此,仅依赖几个主要原产地的买家可能面临巨大的
采购风险。将乌兹别克斯坦加入供应商组合可以提供另一种选择。
尿素具有特殊的战略作用
尿素特别重要,因为它是印度使用最广泛的氮肥之一
。其供应链与天然气和氨密切相关。
生产链大致如下:
天然气
↓
氢
气↓
氨
气↓
尿素
这意味着肥料的供应不仅取决于农业需求,还取决于能源市场
。因此,对于印度而言,从多个产区采购尿素可以减少单一能源或地缘政治走廊的风险。
乌兹别克斯坦在区域化肥市场中的地位
乌兹别克斯坦地理位置位于中亚的心脏地带,拥有成熟的化肥工业
。其生产商为国内农业和出口市场提供服务。
2025年,乌兹别克斯坦向几个主要目的地出口尿素。
欧盟进口了约9,9 30万美元的乌兹别克尿素,而巴西进口了约4,370万美元。印度的进口额约为 3,850万美元
。这表明乌兹别克斯坦已经与国际化肥市场建立了联系。
因此,印度并不是从头开始建立出口关系。
它正在扩大现有的贸易渠道。
化肥贸易有助于平衡双边关系
更广泛的印度-乌兹别克斯坦贸易结构主要侧重于印度的出
口。2025年,乌兹别克斯坦报告了大约:
从印度进口了11.5亿美元, 而对
的出口为1.646亿美元
。双边贸易总额达到约 13亿美元,比上年增长33.3%。
这种不平衡非常严重。
这意味着随着双边贸易的扩大,乌兹别克斯坦有动力增加对印度的出口。
化肥提供了一条实用的途径。
化肥是更大的乌兹别克出口篮子的一部分
印度从乌兹别克斯坦进口的不仅限于
化肥。更广泛的类别包括:
贵金属
矿石
铜
肥料
植物基产品
树脂
工业材料
联合国商品贸易统计局的数据,化肥进口约占印度从乌兹别克斯坦进口的 2.0869亿美元总额的4 ,687万美元
。这使化肥成为乌兹别克斯坦对印度更重要的出口类别之一。
这种@@关系是互补的而不是竞争
的。这可能是双边关系中最有趣的特征。
印度和乌兹别克斯坦不一定在争夺相同的出口市场。
相反,它们的工业优势可以互为补充。
印度提供:
制药
化学品
工程产品
医疗保健产品
服务
乌兹别克斯坦提供:
化肥
矿物
金属
农产品
资源相关材料
这为双向贸易创造了自然基础
。药品和化肥贸易可以共同增长如果将药品和化肥放在一起
考虑,这种关系就会变得特别有趣
。印度已经将药品列为对乌兹别克斯坦的主要出口产品之一。印度外交部还将化肥列为从乌兹别克斯坦进口的主要产品之一
。由此产生的贸易模式是:
印度制药和化学品制造
↕
乌兹别克肥料和资源供应
这比由单一商品主导的关系更具战略平衡性
。印度的化肥采购战略正在改变
印度的化肥采购越来越强调供应安全。
政府数据显示,由于国内产量未能完全满足需求,化肥进口在2025-26财年大幅增长。
这种环境为更多供应商创造了机会。
乌兹别克斯坦不需要成为印度最大的肥料来源。
它只需要保持可靠的增量供应商即可。
可靠性可能比数量更重要
对于化肥采购而言,供应商的战略价值并不仅仅由年吨位决定。
买家还会评估:
可靠性
交货时间表
质量一致性
定价
合同灵活
性港口准入
付款条款
政治风险
在紧张的市场中提供可预测的交付可能比名义价格较低但供应不确定的供应商更有价值。
内陆地理是一项挑战
乌兹别克斯坦最大的劣势也显而易见:
它是内陆的。
因此,向印度出口化肥需要复杂的多式联运物流。
供应链可能涉及:
乌兹别克斯坦
↓
铁路/公路
↓
过境国
↓
港口
↓
海运
↓
印度港口
↓
内陆配送
每增加一个阶段都会增加成本和复杂性。
货运经济学将决定竞争力
相关的采购计算不仅仅是:
乌兹别克尿素价格
它是:
尿素价格 + 内陆运输 + 过境成本 + 港口装卸 + 海运 + 保险 + 印度内陆物流
这是产品的到岸成本。如果乌兹别克斯坦的尿素原产地价格具有竞争力,但运输成本高,则其市场份额可能仍然有限。
但是地理也可以创造战略价值
漫长的物流链不会自动消除机会。
印度已经从遥远的来源进口化肥。
俄罗斯、摩洛哥、沙特阿拉伯、阿曼和其他供应商表明,在经济条件下长途化肥贸易在商业上是可行的。
因此,问题不是:
“乌兹别克斯坦离得太远了吗?
“是:
” 乌兹别克化肥能否以具有竞争力的交付成本到达印度?
“中亚的连通性可能变得更加重要
。改善印度与中亚的连通性可以增强这种贸易的经济性
。最近的印度-乌兹别克斯坦战略伙伴关系特别将连通性确定为两国打算取得进展的领域。
对于化肥出口商而言,更好的连通性可能意味着:
更低的过境成本
更可预测的交付
减少边境延误
更好的多式联运协调
更高的运输可靠性
这可能会使乌兹别克化肥在印度更具竞争力
。支付系统也很重要
两国已将银行和支付系统确定为另一个需要改进的领域。
对于大宗商品贸易而言,支付基础设施可以对交易成本产生直接影响。
化肥交易可能涉及高额化肥和紧张的交付时间表。
因此,高效的跨境支付可以减少买家和卖家的摩擦。
印度的买家需要的不仅仅是有竞争力的报价
对于印度化肥买家来说,乌兹别克供应商需要证明的不仅仅是优惠的离岸价格
。买方应评估:
原产地价格
货运
运输风险
交
付可靠性
付款条件
质量
监管合规
性这决定了真正的商业价值。
能源环节不容忽视
尿素的生产是高度能源
密集型的。这使得天然气价格成为全球氮肥经济学中最重要的变量之一。
当天然气价格上涨时:
生产成本上升
↓
尿素价格上涨
↓
进口成本上升
↓
农业投入成本增加
乌兹别克斯坦生产商因此不仅在制造效率上竞争,还要在获得有竞争力的能源方面
进行竞争。全球化肥市场仍然脆弱
印度对进口的依赖使其对国际化肥中断很敏感
。最近的全球事件表明,化肥市场可能以多快的速度受到以下因素的影响:
能源中断
地缘政治冲突
出口管制
航运问题
生产中断因此,即使一些供应商比
其他供应商更昂贵,多元化的原产地投资组合也很有
价值。乌兹别克斯坦可能提高其战略重要性
当前的贸易价值相对较小。
但双边贸易不必保持在今天的水平。
政府已经为 2030年设定了50亿美元的双边贸易目标。
如果认真实现这一目标,化肥出口可能成为更大商业关系的一个组成部分。
潜在的扩展领域包括:
尿素
其他氮肥
磷酸盐产品
特种肥料
农业投入
化学中间体
实际组合将取决于生产经济学和
市场准入。印度自身的化肥出口增长
有趣的是,印度也在增加化肥出口,尽管它仍然是压倒性的净
进口国。根据商业标准公布的官方数据,印度化肥出口量从2023-24财年的约317,515吨增加到2025-26财年的479,737吨。
这说明了化肥市场的复杂性。
印度可以同时:
进口大量肥料
和
出口选定的化肥产品。
贸易流量取决于产品类型、地理位置、定价和市场需求。
这为更复杂的贸易打开了大门
印度-乌兹别克斯坦的化肥贸易最终可能会超越简单的单向
运输。例如:
乌兹别克原材料/化肥投入
→
印度化学加工
→
成品农产品
这种价值链整合将比单靠商品贸易创造更多的经济价值
。特种农业投入可能是下一步
一旦围绕散装化肥建立了商业关系,各公司就可以探索更高价值的产品
。其中可能包括:
微量营养素
水溶性肥料
特种混合
物生物刺激剂
作物营养产品
农用化学品
与大宗商品相比,这些产品的
利润率更高,价值
重量限制更低。这可能会使它们对长途贸易更具吸引力。
印度化工公司也可以找到机会
这种关系不仅限于化肥贸易商。
印度的化工行业在以下方面拥有强大的能力:
特种化学
品农用化学
品医药中间体
工业化学
印度政府已将化学品确定为其2026年出口增长的主要驱动力之一
。这使印度化工公司有机会扩大在乌兹别克斯坦的业务,而乌兹别克化肥公司则有机会在印度扩张。
双向农化走廊可能会出现
长期机遇可以想象为:
乌兹别克斯坦
化肥 + 矿产 ↓
印度
化学 +药品制造
↓
乌兹别克斯坦
制药 + 特种化学品
这创造了循环贸易关系,而不是
简单的单向出口模式。采购团队应监控四个变量
:考虑到乌兹别克斯坦应密切关注,印度化肥买家应密切关注:
1.到岸成本
乌兹别克化肥在物流之后是否具有竞争力
?2。可用性
供应商能否保持可靠的发货时间表?
3.公交路线
新的连接举措是否减少了物流摩擦?
4。合同灵活性
供应商能否应对印度的季节性需求?
这些变量将决定乌兹别克斯坦的作用是否扩大。
什么会让乌兹别克化肥更具竞争力?
一些进展可以改善经济状况。
更好的铁路连通性
→ 降低内陆运输成本
更快的边境通关
→ 更短的过境时间
更有效的港口
→ 更低的装卸成本
改善的支付系统
→ 减少交易摩擦
长期合同
→ 更高的供应可预测性
更高的生产效率更高的生产效率
→ 更具竞争力的化肥价格
这些因素共同巩固乌兹别克斯坦在印度市场的地位。
50亿美元的目标提供了更大的战略框架
因此,应在更广泛的双边贸易目标范围内看待化肥关系。
印度和乌兹别克斯坦不再只讨论增量贸易增长。
他们正在建立更广泛的经济伙伴关系,涵盖:
贸易
投资
基础设施
农业
药品
关键矿产
能源
数字基础设施
连接
化肥关系自然融入这个更广泛的框架。
结论
乌兹别克斯坦对印度的化肥出口可能仅占印度庞大的化肥进口市场的一小部分,但其战略意义比标题数字所显示的要大。
2025年,印度从乌兹别克斯坦进口了约4,687万美元的肥料,其中包括约 3,853万美元的尿素,相当于约8,468万千克。
同时,印度的化肥进口总额约为141.7亿美元,这表明乌兹别克斯坦目前仍然是补充供应国,而不是主要供应国。
这正是这种关系有趣的原因。
乌兹别克斯坦不需要取代印度最大的化肥供应商。
它可以提供额外的多元化。
与此同时,印度为乌兹别克斯坦提供了一个庞大且不断增长的肥料市场,同时朝相反的方向出口药品、化学品、工程产品和其他制成品。印度的官方国家简报已经将药品列为其对乌兹别克斯坦的主要出口产品之一,肥料是其主要进口
品。两国决定目标是到 2030年实现50亿美元的双边贸易,这可能会大大增强这种互补结构的动力。
最大的限制将是物流。
乌兹别克斯坦的内陆地理位置意味着货运、过境路线和边境效率将决定其化肥出口能否与印度的老牌供应商进行有效竞争。
如果连通性得到改善,支付和市场准入壁垒降低,乌兹别克斯坦可能成为印度更有意义的二次肥料原产地。
对于采购团队来说,机会不仅仅是寻找另一种尿素来源。
这是关于建立更加多元化的化肥供应组合。
对于这两个国家来说,更大的机会甚至更广泛:
乌兹别克化肥和资源出口可以帮助平衡印度的药品和化学品出口,在两国努力实现2030亿美元的目标的过程中,建立更具互补性的印度-乌兹别克斯坦贸易关系
。
Acesulfame Potassium (E950)
觉得有用吗?